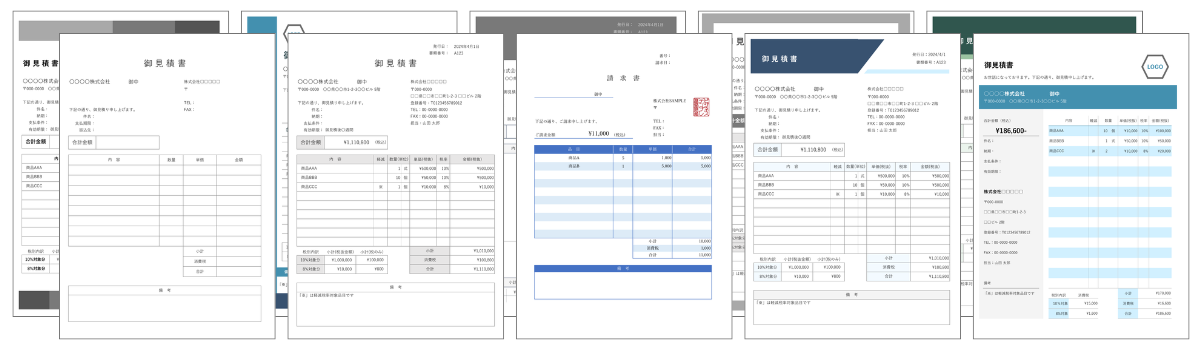
事業者やフリーランス向けに、Excel形式の請求書を50種類掲載しています。レイアウトや税率別の欄を選べますが、必要事項の記入と計算結果の点検が必要です。配布ファイルの一部には明細式の不足や税額端数の問題があるため、以下の注意事項を確認してから発行してください。
必要最低限の項目のみを揃えたシンプルなタイプや、合算請求書、繰越金額や調整額付きのパターンなど、幅広いニーズに対応。さらに、Excelの基本機能を活用した自由なカスタマイズ方法も紹介しており、ロゴや社印、色・フォントの変更、消費税率や取引日・納品番号の記載など、自社や取引先に合わせた柔軟な修正が可能です。
請求書テンプレート
基本型
シンプルな6書類セットです。「請求書」タブを選んで使います。掛け算の式は明細の一部だけで、小計・消費税・合計は未設定です。自動計算済みの請求書としては使用せず、全明細と合計を別途計算して照合してください。各書類への自動転記機能もありません。
- 必要最低限の項目のみ
- ミニマルデザインで業種を問わず使いやすい
- ロゴや社名などのカスタマイズが簡単
税額は小数第1位まで計算されます。表示を整数にするだけでは計算値に端数が残るため、税率ごとに円未満を処理した税額と請求合計を照合してください。6書類の各タブは個別に入力する形式で、他の書類へ自動転記されません。
インボイス制度に対応した、汎用性の高い請求書テンプレートです。見積書、発注書、納品書、請求書、領収書などがセットになっています。不要な書類は削除可能です。
- 一般的な項目を網羅
- インボイス対応
- 税額・合計の計算式あり。ただし円未満端数は別途確認が必要
エクセル請求書の使い方
- ダウンロードしたExcelファイルを開く
- 自社名や住所、ロゴなど必要な情報を入力
- 商品名・数量・金額を入力し、請求額を計算
- 「請求書セット_シンプル01」:数量や単価を入力し、SUM関数などを使って合計金額を計算します。
- 「請求書セット01」:数量・単価の入力後、税率別税額の円未満端数と合計を確認します。整数表示だけでは端数処理になりません。
- 保存後、印刷またはPDF化してメール送付などでご利用ください
スプレッドシート請求書の使い方
- リンクをクリックし、スプレッドシート版のテンプレートページへ移動
- スプレッドシートの利用には、Googleのアカウントが必要です
- 開いたスプレッドシートの画面右上にある「テンプレートを使用」ボタンをクリック
- 商品名・数量・金額を入力し、請求額を計算
- 入力が完了したら、PDFでダウンロード、または印刷してご利用ください。
インボイス制度についての詳細や注意事項は、ページ下部「インボイスについて/対応方法」でご案内しております。インボイス対応請求書をお求めの方は、そちらも併せてお読みいただくと、より適切なテンプレート選択や運用に役立ちます。※専門家監修済み
動画でわかる請求書の作り方・書き方
請求書テンプレートの使い方や、各項目の正しい書き方を動画で解説しています。実際の画面を見ながら確認できるため、初めて請求書を作成する方にもおすすめです。
かんたん請求書作成ツール
Excelテンプレートを使いたいけれど「Excelを持っていない…」「外出先でスマホしか使えない…」という方もご安心ください!
無料&登録不要で使えるブラウザ版の請求書作成ツールをご用意しました。
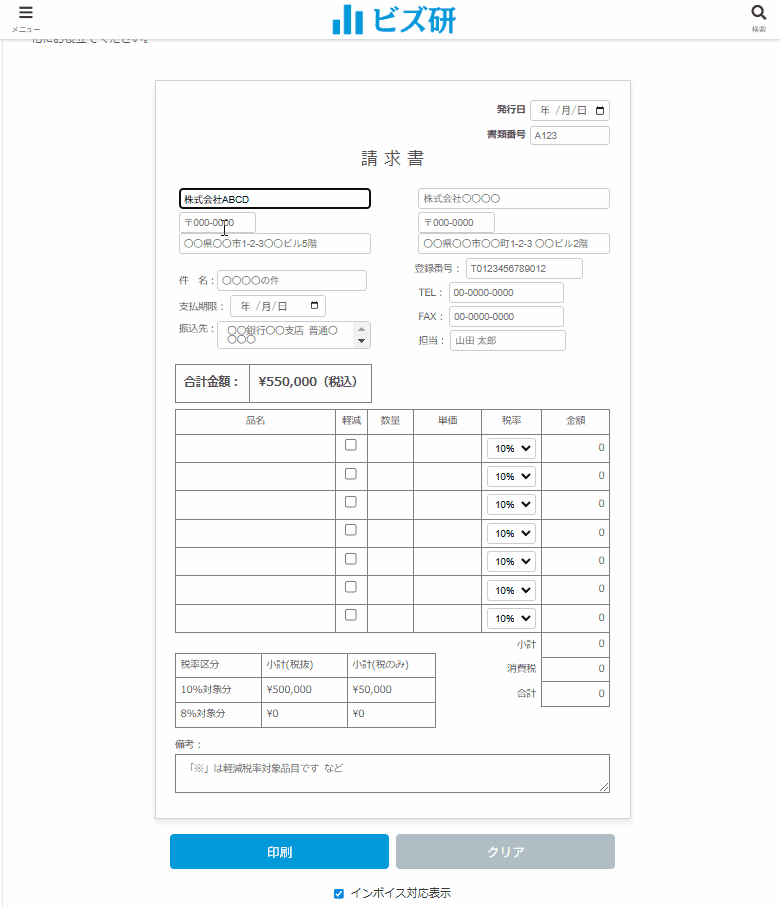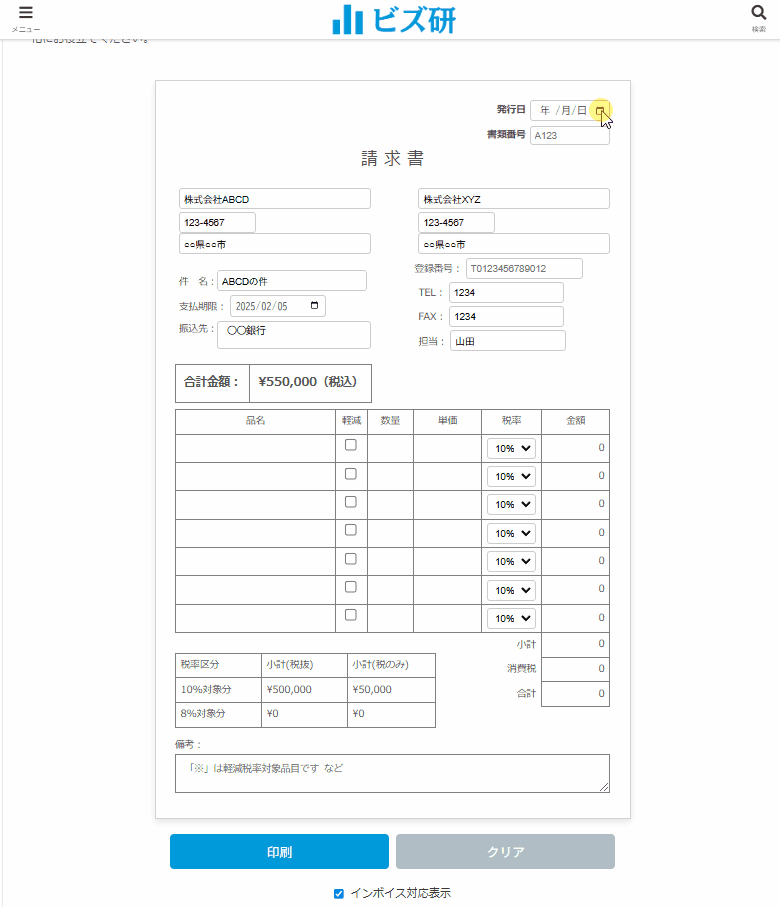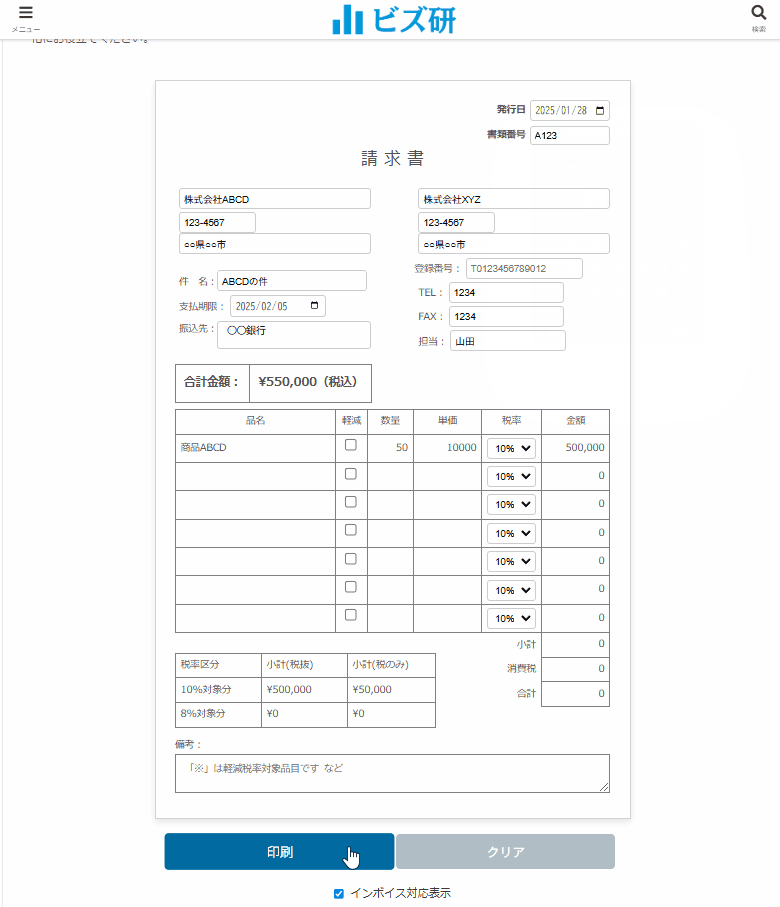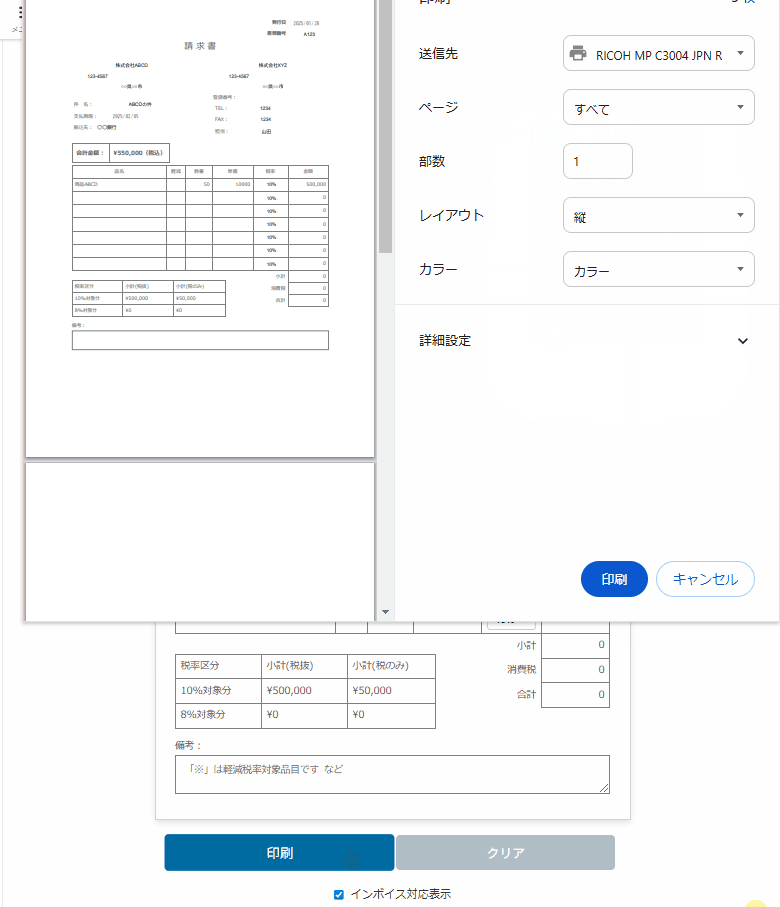
インストール不要で、作成したデータはブラウザ上で保存・読み込みが可能なので、時間や場所を問わず続きから編集することができます。ぜひ手軽で便利なブラウザ請求書作成ツールをお試しください。
シンプルデザイン
合計欄や明細欄の配置で選べる書式です。基本型の一部とおしゃれ・ロゴ型では、明細金額の掛け算の式が最初の2行に限られます。3行目以降を使う場合は各行の金額を確認してください。元からある空欄行も自動計算されるとは限りません。
関連資料:インボイス対応方法
見本画像の上部「合計金額11,000円」は、明細100,000円+消費税10,000円と一致しません。この例の合計は110,000円です。Excelの合計セルは明細へ連動するため、実際の入力値と印刷結果で確認してください。
装飾付き・デザイン重視
こちらは、ヘッダーやフッターなどに装飾が付いた、デザイン性を重視した請求書テンプレートです。「その他のデザイン」のカラーセットも各書類は個別入力です。確認した代表10系列では、税額の円未満端数が残る式があるため、利用する色・書類の計算結果を確認してください。全色を同じ計算結果とみなさないでください。
合算請求用テンプレート(インボイス対応)
取引日や納品書番号を記入し、複数の取引をまとめる書式です。明細金額の式は全行にありますが、税額式は小数第1位までの四捨五入なので、円未満端数の処理を確認してください。登録番号や税率別金額の欄を埋め、帳簿・納品書とも照合します。
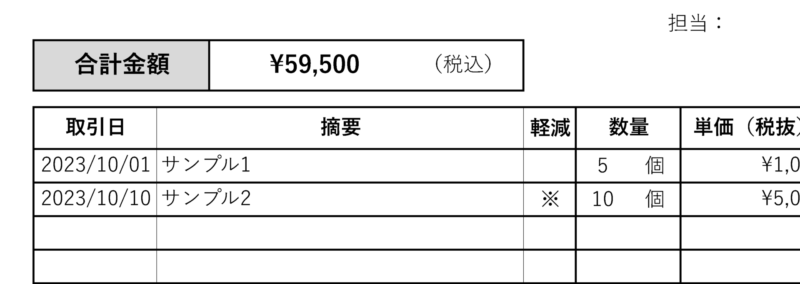
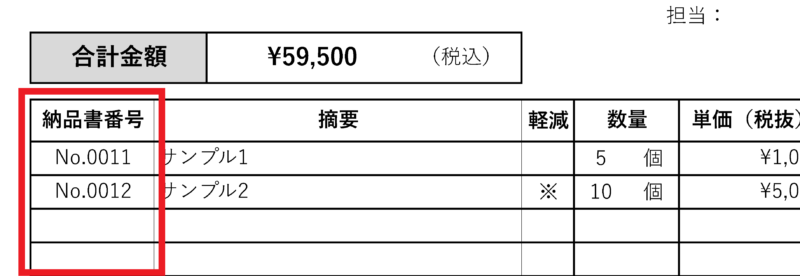
ひと月の取引をまとめて請求する場合、一定期間の取引をまとめて記載する方法も認められています。対象期間を明確にし、以下のような方法で取引記録や納品書との関連を確認できるようにします。全ての取引日を必ず1行ずつ記載するという意味ではありません。
関連資料:[1]出典:インボイス制度対応パーフェクトガイド|INVOX
- 明細ひとつひとつに、取引した日付を記載する
- 取引の都度は納品書を発行しておき、納品書との対応が明確になるよう記載する
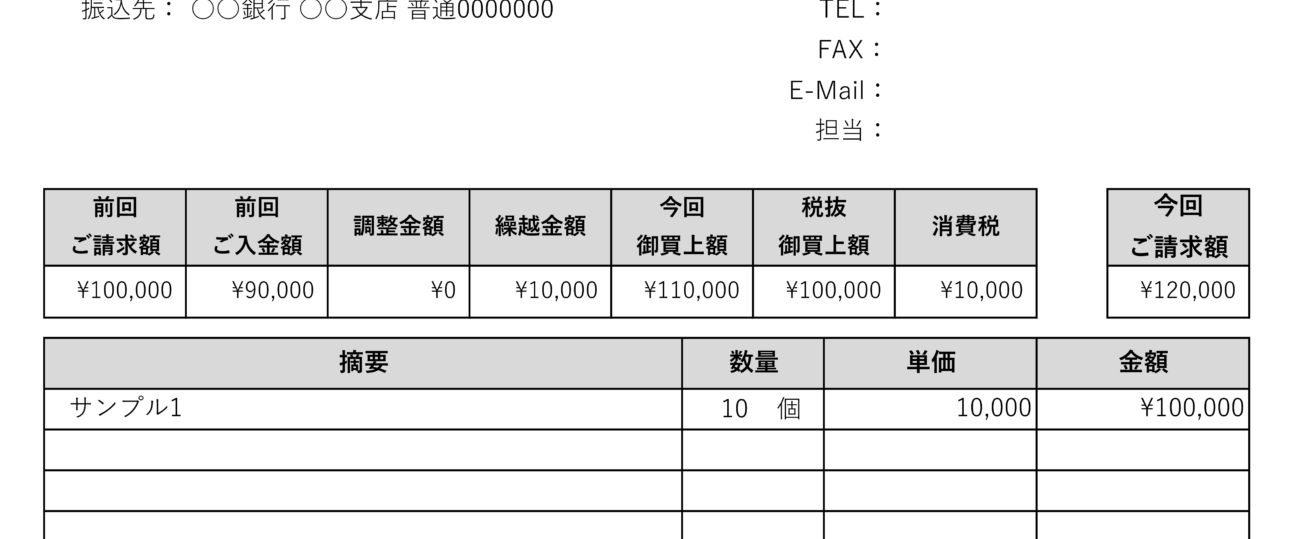
繰越金額、調整額付き
海外向け請求書(英語)
英文の請求書です。通貨表示はドル、税率は10%のサンプルが入っているので、請求通貨と取引の課税関係に合わせて設定し直してください。明細金額の掛け算は最初の2行だけです。税や通貨の表示を変えただけで、海外取引の税務処理が完了するわけではありません。
テンプレートのカスタマイズ方法
当サイトのテンプレートは、ご自身のニーズに合わせてカスタマイズ可能です。ここでは、基本的なカスタマイズの例と、操作方法をご紹介します。
デザインの変更方法
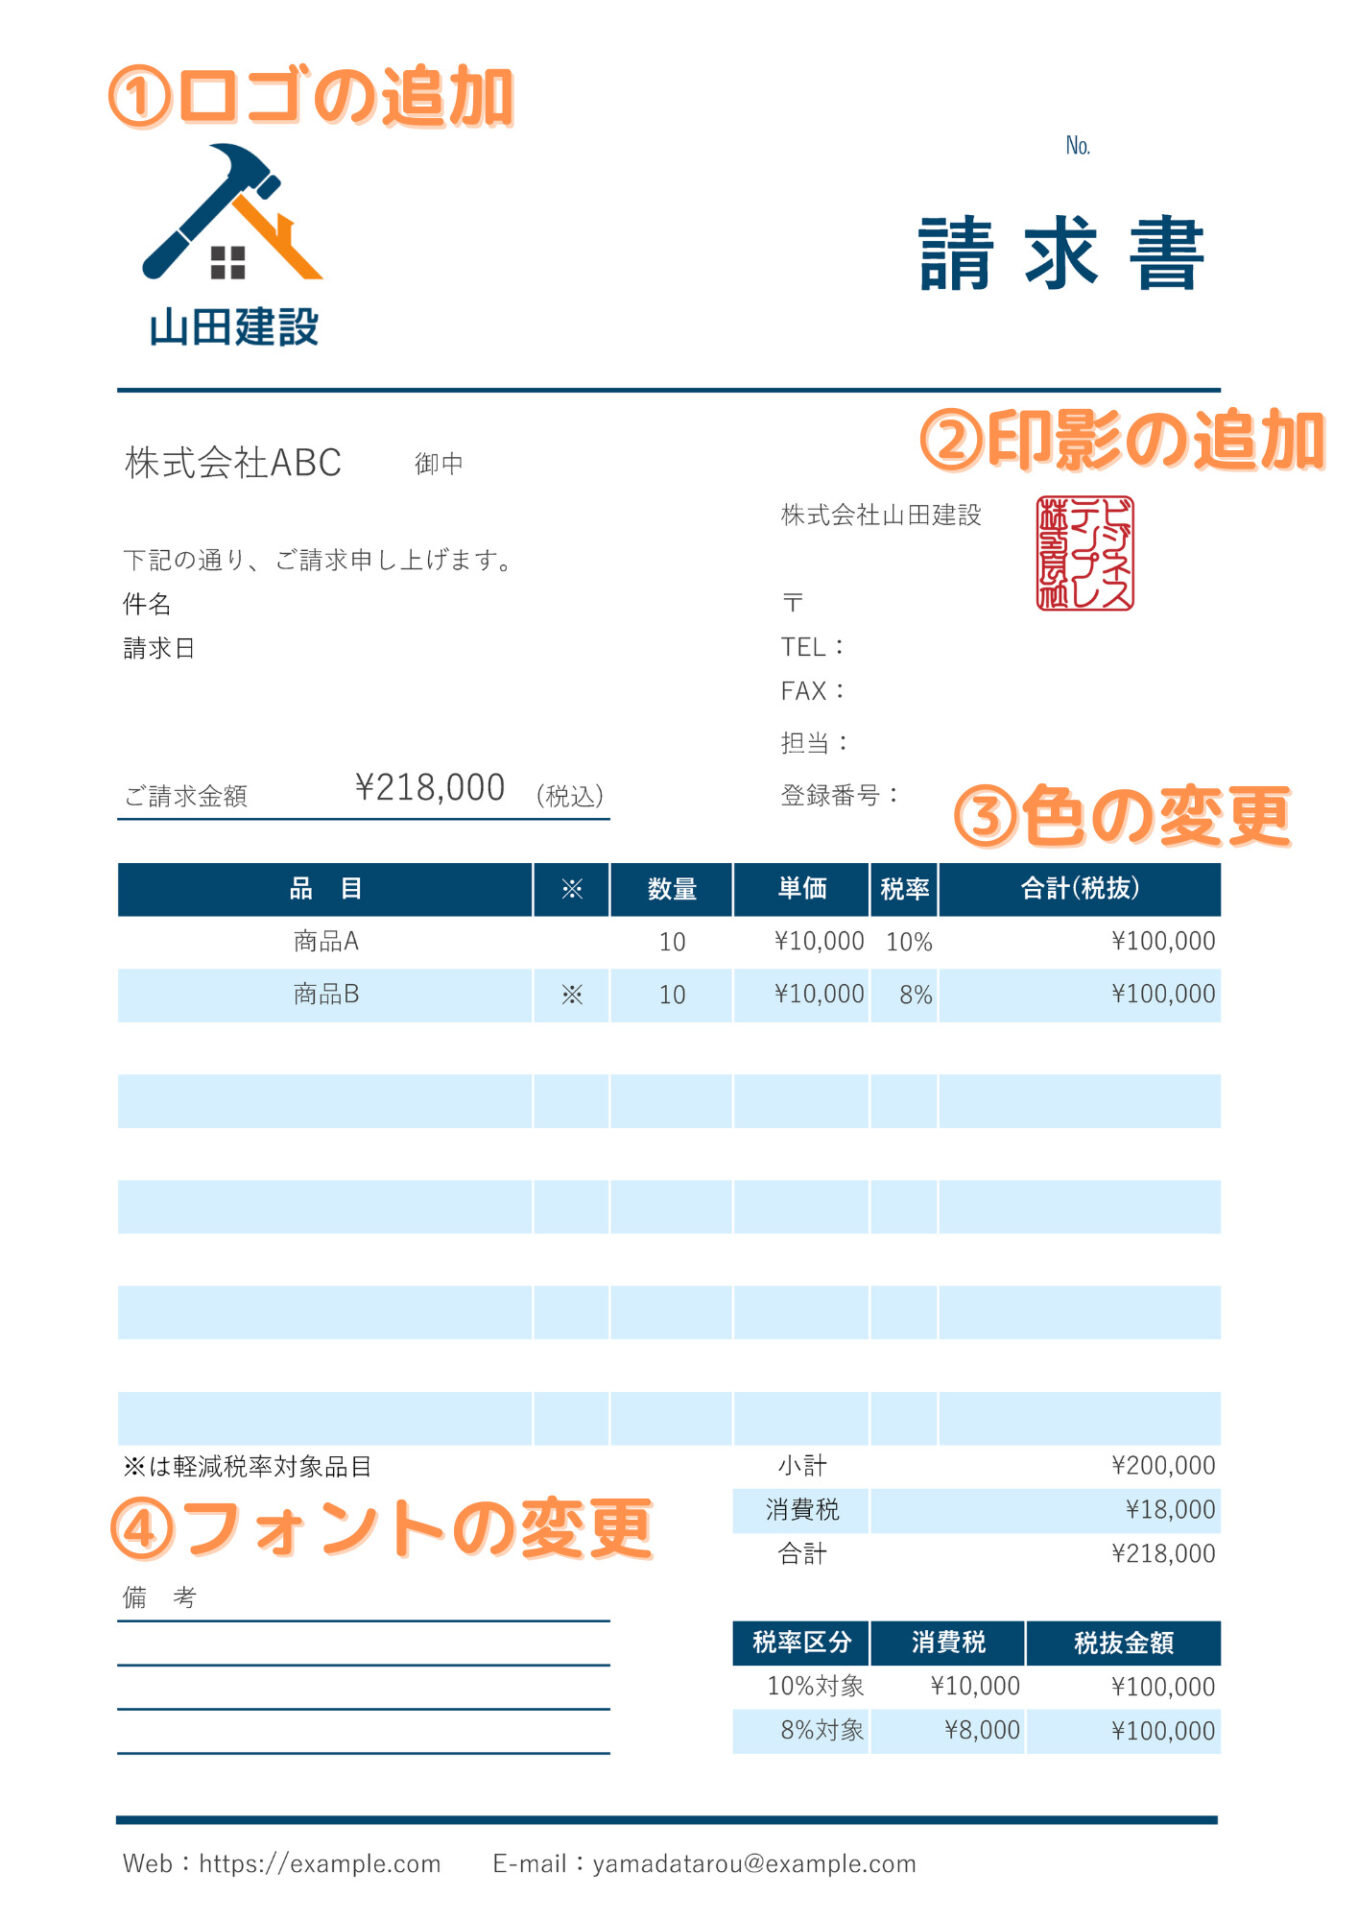
ここでは、ロゴ、社印(ハンコ)、セル・枠線の色、フォントの変更方法について解説します。
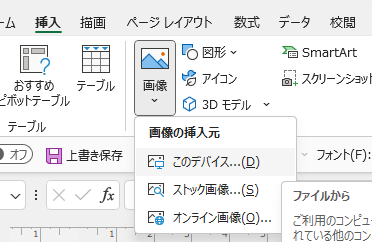
- 「挿入」タブをクリック。
- 「画像」アイコン→「このデバイス」をクリック
- ファイルビューア(フォルダ)が表示されるので、ロゴまたは印影の画像を選択→ロゴが追加される。
- ロゴ・印影のサイズや位置を調整してエクセルを保存
色の変更方法についてご紹介します。
- セルの背景の色を変更する方法
- 背景の色を変更したいセルを選択
- 「ホーム」タブ→「ペンキ缶」のアイコンをクリック
- 色を変更
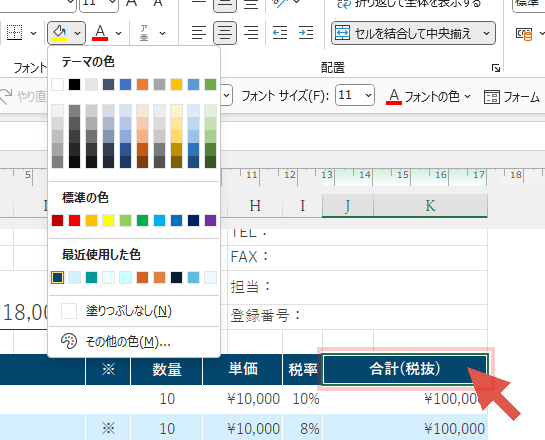
- セルの枠線の色を変更する方法
- 枠線の色を変更したいセルを選択
- 「ホーム」タブ→「罫線」選択
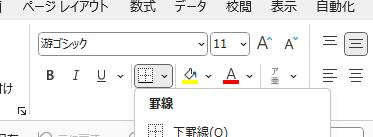
- 「線の色(I)」→色を変更
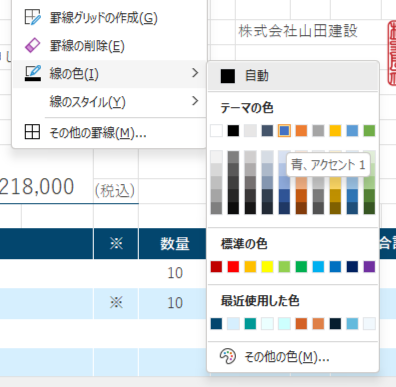
フォントの変更方法についてご紹介します。
- フォントのサイズを変更する方法
- サイズを変更したいセルを選択
- 「ホーム」タブ→フォントサイズを選択
- お好きなサイズに変更する
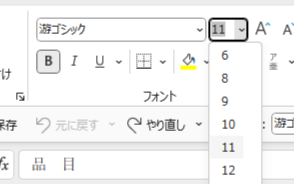
- フォントの種類を変更する方法
- フォントを変更したいセルを選択
- 「ホーム」タブ→フォントをクリック
- お好きなフォントに変更する
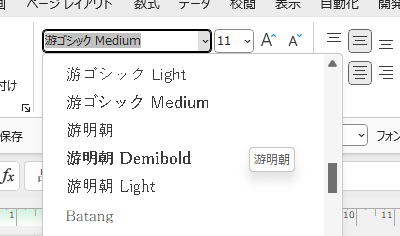
※エクセルのバージョンによって、操作方法が異なる場合があります。「エクセル 20XX ○○方法」と検索してみてください。
※「+」マークをクリックすると解説が開きます。
インボイス対応について
2023年10月1日から始まったインボイス制度(適格請求書等保存方式)では、「登録番号」「取引内容」「適用税率」「税率ごとの消費税額」などが記載された「適格請求書(インボイス)」の発行・保存が求められます。
原則として仕入税額控除には、一定事項を記載した帳簿と適格請求書等の保存が必要です。インボイスは登録を受けた適格請求書発行事業者が交付します。例外や経過措置もあるため、受領した請求書だけで判断せず国税庁の要件を確認してください。
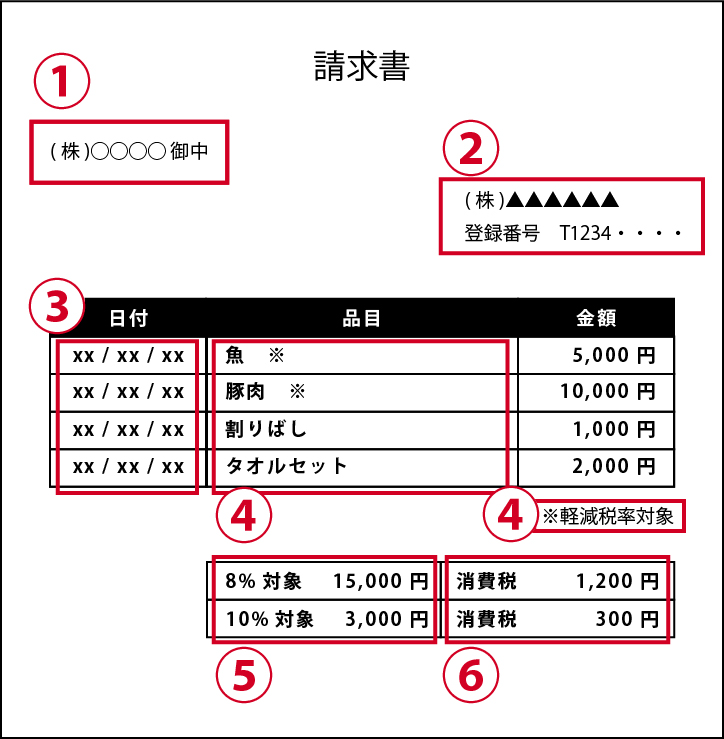
必要な記載事項:
- 交付先である相手方の氏名または名称
- 自社の氏名又は名称及び登録番号
- 取引年月日(実際の取引が行われた日付)
- 取引内容(軽減税率対象品目を明記)
- 税率ごとに区分した対価の額(税抜または税込)と適用税率
- 税率ごとに区分した消費税額
登録番号と申請について:
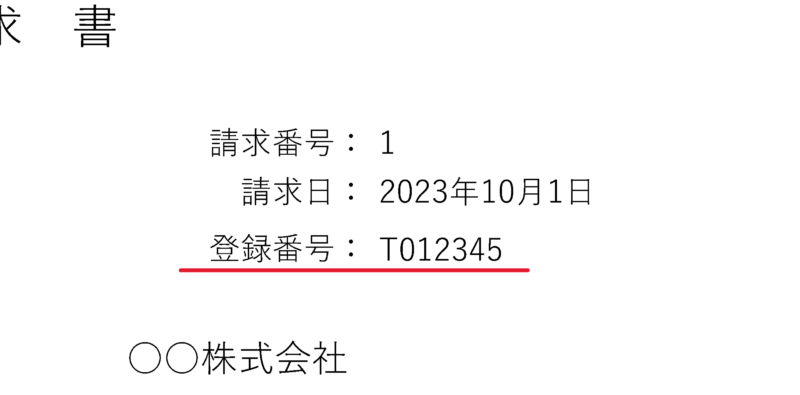
登録番号は、法人番号を持つ事業者は「T+法人番号」、個人事業者などは「T+事業者ごとに付された13桁の数字」です。個人番号(マイナンバー)を記載するものではありません。通知された登録番号と登録の効力発生日を確認してください。国税庁の登録番号の説明
取引日や納品書番号の取扱い:課税期間内の一定期間の取引をまとめて記載することもできます。対象期間を明確にし、納品書など複数の書類を組み合わせる場合は相互の関連を明らかにします。以下は記録方法の例です。
- 各明細に取引日を記載する
- 各取引ごとに発行する納品書をインボイス発行時に参照できるよう対応する(納品書番号との対応付け)
軽減税率への対応:
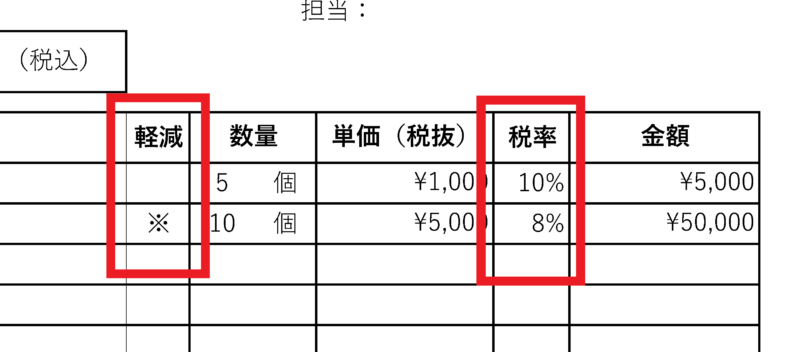
軽減税率対象商品がある場合、それを判別できる印(「※」マークなど)や軽減税率が適用される品目であること、税率欄、税区分ごとの消費税額欄を設けます。これにより、標準税率・軽減税率ごとの金額や消費税計算を明確化し、インボイスとしての要件を満たします。
税額計算と端数処理:1枚のインボイスにつき税率ごとに1回、消費税額の円未満端数を処理します。切捨て・切上げ・四捨五入の方法は選べますが、商品ごとに丸めた税額を合計する方法は認められません。配布Excelの小数第1位までの丸めや表示桁数だけでは、この処理は完了しません。国税庁の端数処理
インボイスの保管義務:
インボイス制度下では、発行側・受領側の双方がインボイスを保存する義務があります。適格請求書発行事業者は、インボイスの控え(写し)を7年間保管することが求められ、受領側も同様に法定保存義務があります。
参考情報と留意点:
- 適格請求書発行事業者の登録や詳細な要件については、国税庁の公式サイト、税務専門家に相談すると確実です。
- 制度施行前後で税務上の扱いや、仕入税額控除の適用範囲が変わるため、事前に社内体制や請求書発行フォーマットを整備することが重要です。
請求書をインボイス制度に対応させる方法
当サイトのインボイスに対応していない請求書を、インボイスに対応する方法をご紹介します。
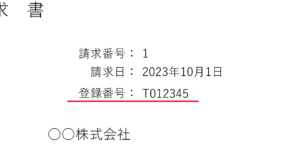
- STEP1登録番号の記載
国税庁に登録申請を行い、「T+数字」で始まる登録番号を取得し、請求書上に記載します。
- STEP2取引日・取引内容の明示
取引年月日を記載します。一定期間の取引をまとめる場合は対象期間を明確にし、納品書などと組み合わせる運用では相互の関連が分かるようにします。
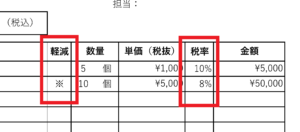
- STEP3税率区分の明示
軽減税率対応品目には印(「※」など)を付け、標準税率・軽減税率ごとに金額と消費税額を分けて記載します。
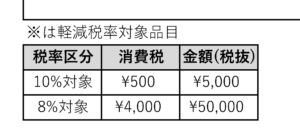
- STEP4税率別の消費税額記入
税率ごとに計算した消費税額と合計金額を表示します。
よくある質問
- Q請求書とは?決められた書式・フォーマットはある?
- A
請求書とは、金銭の支払いを請求する文書のことです。決められた書式・フォーマットはありません。各社市販のものや、配布されているテンプレートを使用するのが一般的です。
- Q請求書はいつ発行、請求する?
- A
請求のタイミングは、①納品後すぐに請求(※都度方式)または、②請求先の締め日に合わせて請求(※掛売方式)します。どちらか分からない場合、社内または先方へ確認しましょう。
- Q請求書には何を記載する?
- A
請求書には、請求内容とその内訳を記載します。最低限、下記の項目は記載しましょう。
- 商品名
- 数量
- 金額(合計、小計)
- 消費税額
- 請求先、請求元の会社情報
- 振込先銀行口座番号、振込手数料の負担に関する取り決め
- インボイス登録番号(登録がある場合)
- 支払期限
- 発行日
- Q請求書は誰が作る?どうやって請求する?
- A
基本的には、経理部や営業部が請求書を作成し、郵送やメールで請求書を送付して請求します。郵送で送る際は、送付状を添えるのが一般的です。
- Q請求書は領収書として使える?
- A
請求書は代金を払った証明にならないため、領収書として使えません。但し、銀行振込やクレジットカード払いの場合は、請求書があれば領収書なしでも経費計上が可能な場合もあります。
- Q請求書は何年間保存する?
- A
法人の取引書類は原則7年、一定の欠損金がある年度等は10年保存します。個人事業者の請求書等は通常5年ですが、仕入税額控除に用いる請求書等や、登録事業者が交付したインボイスの写しは7年です。電子メール等で授受した請求データは、電子取引の要件に従ってデータを保存してください。法人/個人事業者/電子取引
(帳簿書類の整理保存等)
引用元:法人税法施行規則67条の2|e-Gov法令検索
普通法人等は、前条第一項に規定する帳簿及び前項各号に掲げる書類を整理し、第五十九条第二項(帳簿書類の整理保存)に規定する起算日から七年間、これを納税地(前項第一号に掲げる書類にあつては、当該納税地又は同号の取引に係る国内の事務所、事業所その他これらに準ずるものの所在地)に保存しなければならない。
- Q請求書の写し・控えも保存する?
- A
適格請求書発行事業者が交付したインボイスの写し・電子記録は7年間保存します。登録事業者ではない場合など、全ての発行者・全ての控えに同じ7年が適用されるという意味ではありません。所得税・法人税上の保存義務も併せて確認してください。
これまでは請求書の控えを作成していなかった場合は保存義務がありませんでした。しかし2023年10月1日、インボイス制度(適格請求書等保存方式)がスタートし、適格請求書発行事業者に対してはインボイス(適格請求書)の控えを作成して保管する義務が課されました。
(帳簿書類の整理保存)
引用元:法人税法施行規則第59条|e-Gov法令検索
青色申告法人は、次に掲げる帳簿書類を整理し、起算日から七年間、これを納税地(第三号に掲げる書類にあつては、当該納税地又は同号の取引に係る国内の事務所、事業所その他これらに準ずるものの所在地)に保存しなければならない。
三 取引に関して、相手方から受け取つた注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類及び自己の作成したこれらの書類でその写しのあるものはその写し(帳簿書類の整理保存)
引用元:所得税法施行規則第63条|e-Gov法令検索
第六十条第一項(決算)に規定する青色申告者は、次に掲げる帳簿及び書類を整理し、起算日から七年間(第三号に掲げる書類のうち、現金預金取引等関係書類に該当する書類以外のものにあつては、五年間)、これをその者の住所地若しくは居所地又はその営む事業に係る事務所、事業所その他これらに準ずるものの所在地に保存しなければならない。
三 取引に関して相手方から受け取つた注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類及び自己の作成したこれらの書類でその写しのあるものはその写し
監修:司法書士法人永田町事務所
司法書士法人永田町事務所 代表
東京司法書士会 理事
上場会社からベンチャー企業の法務手続を幅広く扱っています。上場準備、ファンド組成、ストックオプションの設計から発行まで、ワンストップで行うことが可能です。
取引先に対して代金支払いを促すために発行される書面を請求書といいますが、請求書は法律上発行することが義務付けられているものではありません。しかし、日本の商慣習においては、請求書を発行するのが一般的です。これは、請求書を発行することで、入金遅延や未払リスクを回避することが出来るほか、税務上のリスクなども予防できます。
請求書はその発行日を記載するのが一般的ですが、この発行日をブランクにした請求書などは、税務調査が入った場合に架空の取引を疑われるリスクにもなりかねません。取引先に迷惑をかけないためにも、請求日など、ここでご紹介した最低限の項目は必ず記載しましょう。
また、請求書保管義務についても注意が必要です。請求書は受け取った側だけでなく、発行した側も保管義務があります。インボイス制度導入により、この点に変更がありますので、よく確認しておきましょう。(司法書士 加陽 麻里布)