Excel・PDF形式で使える、無料の受領書テンプレートです。
多くの企業で広く使用されている書式で、物品・金銭の受け渡しの記録や証明に役立ちます。
受領書テンプレート
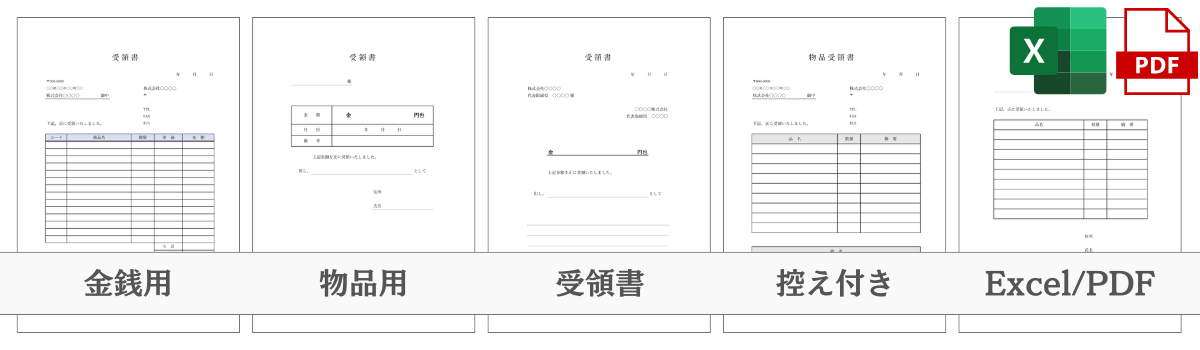
金銭受領書テンプレート
金銭を受け取った際に使える受領書テンプレート(Excel版)です。法人・個人問わずご利用いただけます。
PDF版はこちら:金銭受領書001(PDF) 金銭受領書002(PDF)
スプレッドシート版はこちら:金銭受領書001(スプシ) 金銭受領書002(スプシ)
物品受領書テンプレート
物品を受け取った際に使える受領書テンプレート(Excel版)です。法人・個人問わずご利用いただけます。
PDF版はこちら:物品受領書001(PDF) 物品受領書002(PDF)
スプレッドシート版はこちら:物品受領書001(スプシ) 物品受領書002(スプシ)
金銭 + 物品受領書テンプレート
金額付きの明細を記録する書式です。001は数量×単価と単一税率の税額を計算し、初期税率はシート右側のT5に10%が設定されています。税額L28には円未満を処理する式がないため、必要な端数処理も確認してください。002は金額・小計・税額・合計とも手入力です。物品だけを受領した場合は「物品受領・代金未受領」など実態を明記し、税率が混在する取引や適格請求書への転用には必要事項を追加してください。
PDF版はこちら:受領書001(PDF) 受領書002(PDF)
受領書テンプレート(控え付き)
金銭の受領書と控えを1枚に配置した書式です。2つの面は自動連動しないため、金額・宛名・日付・但し書きを両方に入力します。寄附金の受領記録に使う場合も、この書式だけで寄附金控除の対象になるわけではありません。寄附先・寄附の種類と必要書類を確認してください。参考:国税庁の寄附金控除。
PDF版はこちら:受領書テンプレート(セット)
よくある質問
受領書について
- Q受領書とは何ですか?
- A
受領書は、金銭や物品などを受け取った事実を記録する書類です。このページでは、金銭専用・物品専用・金額付き明細・控え付きの書式を選べます。物品の受領は、代金の受領や品質の検収まで意味するとは限らないため、何を確認した書類か明示してください。
- Q受領書はいつ発行する?誰が発行する?
- A
受け取った側が、実際の金額・品目・数量・日付を確認して発行します。渡す側がひな形を用意することもできますが、受領前に受領済みとして署名・返送しないでください。一部受領や未検品なら、その範囲も備考へ記載します。
- Q受領書は何に使う?なぜ必要?
- A
受領書は、何をいつ誰が受け取ったかを後から確認する記録になります。書類があるだけですべての争いを防げるわけではないため、実物・納品書・入金明細などと照合し、実際に確認した内容だけを記載してください。
書き方について
- Q受領書には決まったフォーマットはある?
- A
一般的な受領書に統一様式はありませんが、取引先の指定や書類の目的を確認して選びます。金銭なら受領額と但し書き、物品なら品目・数量・受領状態が分かる書式を使い、適格請求書等を兼ねる場合は必要な記載事項も点検してください。
- Q受領書には何を書く?
- A
一般的に以下の項目を記載します。
- 受領日・発行日:実際に受け取った日付と書類を作成した日付。
- 取引先情報:取引先の正式名称や部署名。
- 自社情報:受領書を発行する自社の名称や住所、担当者名。
- 受領物の明細:品目、数量、場合によっては単価や合計金額。
- 署名または押印:受領を確認した担当者が分かる記載。署名・押印の要否は取引上の取り決めを確認。
- Q受領書にはサインや押印は必要?
- A
すべての受領書に署名・押印が一律必須というわけではありません。受領者と受領内容が分かるようにし、取引上の取り決めがあれば従います。電子交付では受領の文言、当事者、日付、金額などの情報と、誰が発行・確認したかを追える記録を残してください。参考:法務省・内閣府の受取証書Q&A。
- Q受領書には印紙は必要?
- A
営業に関して作成・交付する紙の金銭受取書は、原則として印紙税の対象です。5万円未満や営業に関しない受取書は非課税で、電子交付のみの電磁的記録は課税文書に含まれません。物品を受領しただけの書類を、金額の記載があるという理由だけで金銭受取書と扱わないでください。下表は課税対象となる受取書の区分別税額です。参考:国税庁の対象区分、電磁的記録の取扱い。
金銭又は有価証券の受取書や領収書は、印紙税額一覧表の第17号文書「金銭又は有価証券の受取書」に該当し、印紙税が課税されます。
引用元:No.7105 金銭又は有価証券の受取書、領収書|国税庁
金銭又は有価証券の受取書は、受け取る金銭又は有価証券が売上代金に係るものかそれ以外のものかで税額が異なります。(課税物件)
引用元:印紙税法第2条|e-gov法令検索
別表第一の課税物件の欄に掲げる文書には、この法律により、印紙税を課する。その他参考:
印紙税の手引き|国税庁
No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで|国税庁
No.7141 印紙税額の一覧表(その2)第5号文書から第20号文書まで|国税庁1.売上代金の受取書の場合
記載金額 税額 5万円未満のもの 非課税 5万円以上 100万円以下のもの 200円 100万円を超え 200万円以下のもの 400円 200万円を超え 300万円以下のもの 600円 300万円を超え 500万円以下のもの 1,000円 500万円を超え 1000万円以下のもの 2,000円 それ以上 一覧表(その2) 2.売上代金以外の受領書の場合
記載金額 税額 5万円未満のもの 非課税 5万円以上のもの 200円 印紙を貼らなかった場合、印紙税を納付しなかったとして、過怠税が課される場合があります。
(印紙納付に係る不納税額があつた場合の過怠税の徴収)
引用元:印紙税法第20条|e-Gov法令検索
第八条第一項の規定により印紙税を納付すべき課税文書の作成者が同項の規定により納付すべき印紙税を当該課税文書の作成の時までに納付しなかつた場合には、当該印紙税の納税地の所轄税務署長は、当該課税文書の作成者から、当該納付しなかつた印紙税の額とその二倍に相当する金額との合計額に相当する過怠税を徴収する。
- Q受領書の保管期間はどのくらいですか?
- A
他の書類との違い
- Q受領書と領収書の違いは?
- A
受領書と領収書では以下が異なります。
- 受領書=金銭や物品などを「受け取ったこと」を記録。
- 領収書=受け取る側が代金を「受け取ったこと」を記録。金銭受領書と役割が重なる場合があります。
- Q受領書と納品書の違いは?
- A
受領書と納品書では以下が異なります。
- 受領書=金銭や物品などを「受け取ったこと」を記録。
- 納品書=納めた物品の品目・数量などを、納品する側が記録。