返済計画書テンプレート
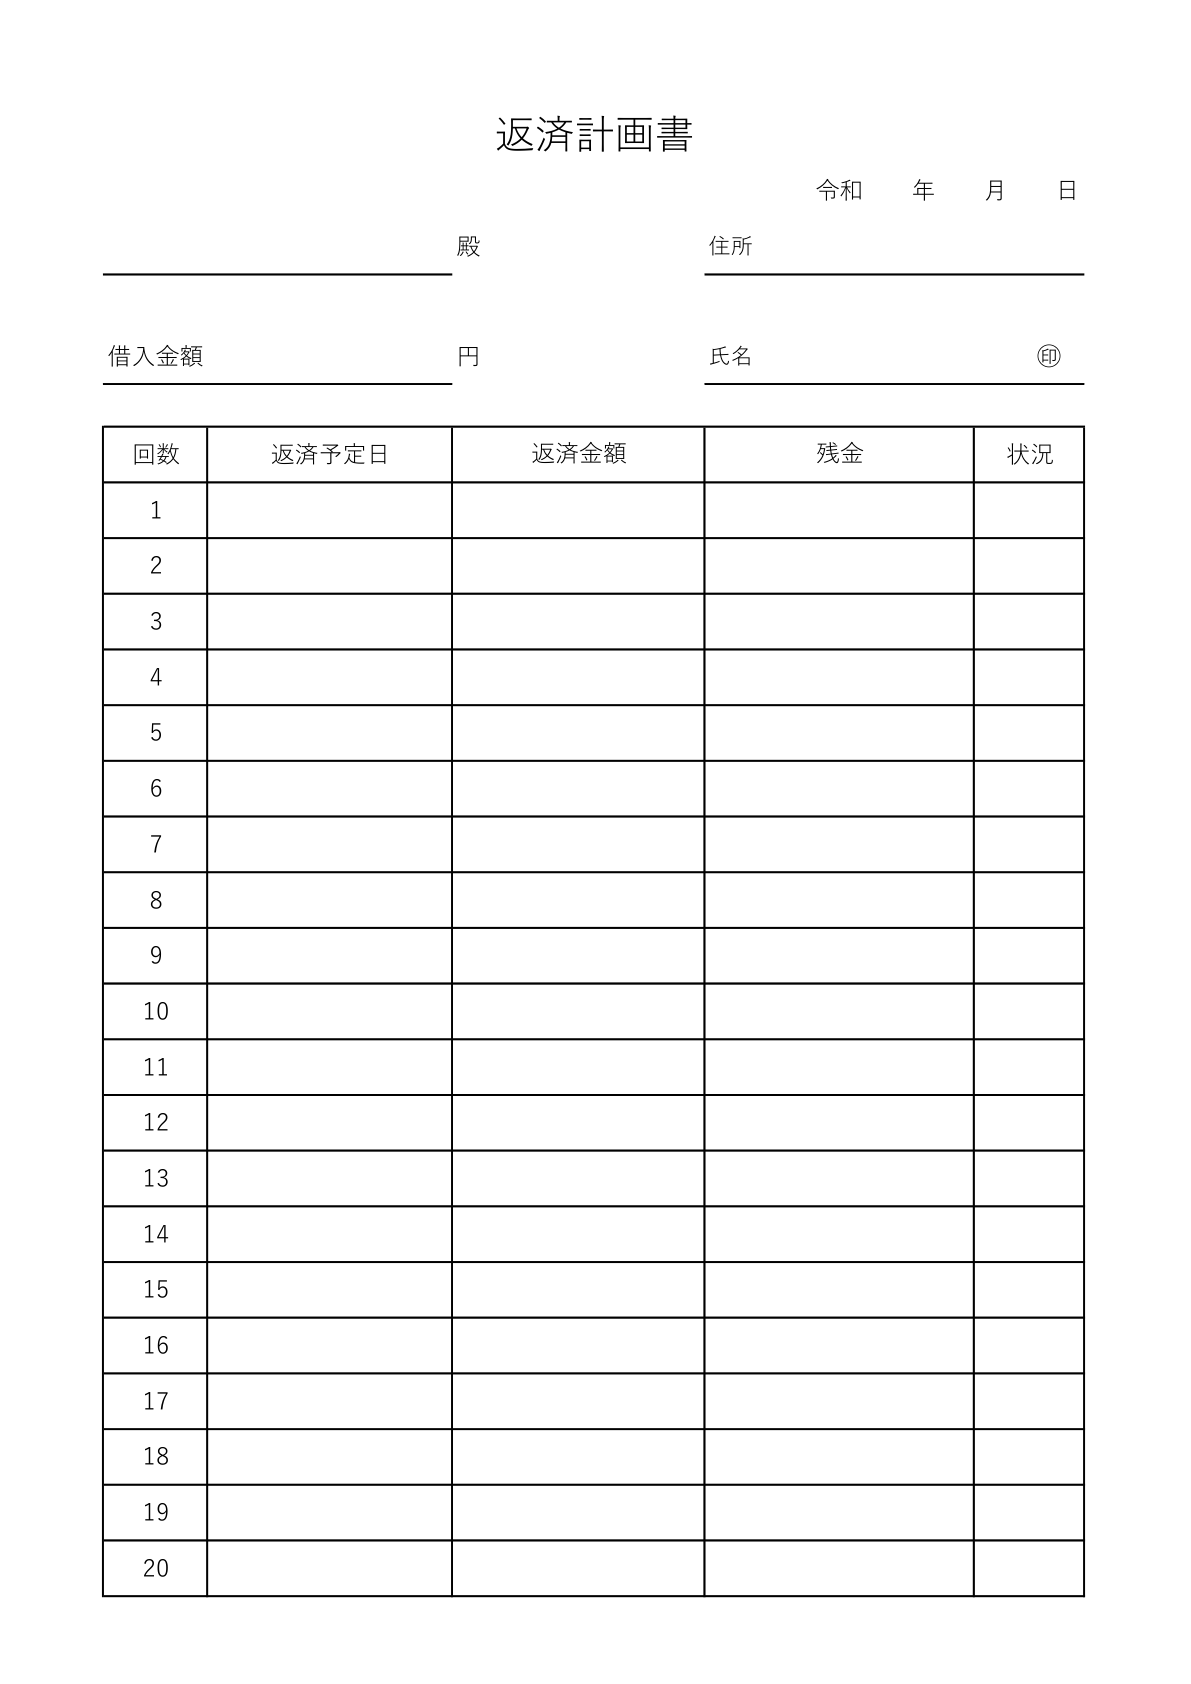
シンプル/手書き可
使いやすさを重視した、シンプルなフォーマットの返済計画書です。手書きで作成したい方や、すぐに印刷して使いたい方にオススメです。※シンプル01の方は、借用書兼返済計画書としてもご利用いただけます。
PDF版: シンプル01(PDF) シンプル02(PDF)
自動計算機能付き(利子なし)
PDF版: 利息なし(PDF)
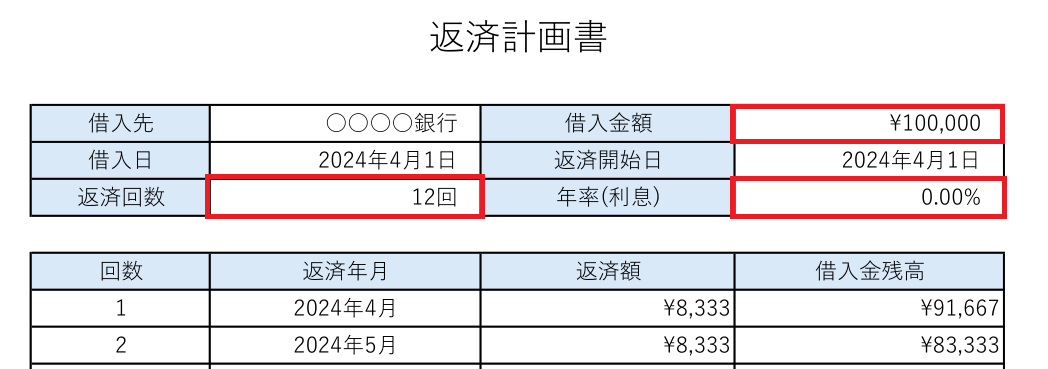
『利息がない』場合に使える、自動計算機能の付いた、便利な返済計画書テンプレートです。
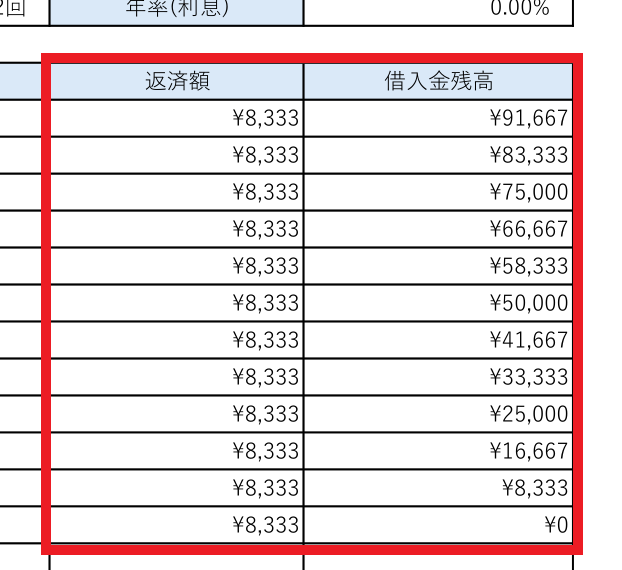
「借入金額」(D3)と「返済回数」(B5)を入力し、「年率(利息)」(D5)は0%のまま使ってください。返済額と残高を計算する書式です。利息がある場合は、下の「利息あり」版を選びます。
自動計算機能付き(利子あり)
PDF版: 利息あり(PDF)
『利息がある』場合に使える、自動計算機能の付いた、便利な返済計画書テンプレートです。
自動計算版は32回分の行を用意しています。返済年月の欄は自動更新されないため、開始日を変更した場合は各回の日付も修正してください。また、円未満の表示丸めと実際の支払額は一致しないことがあります。例えば利息なしで10万円を12回払いにすると表示上は8,333円×12回=99,996円となるため、最終回の端数を調整して元本合計と照合します。
「借入金額」(E3)、「返済回数」(B5)、「年率(利息)」(E5)を入力します。年率3%なら「3%」と入力してください。年率を12で割り、月1回の期末払いを前提とした元利均等返済の返済額・元金分・利息分・残高を計算します。手数料や日割り利息は含みません。
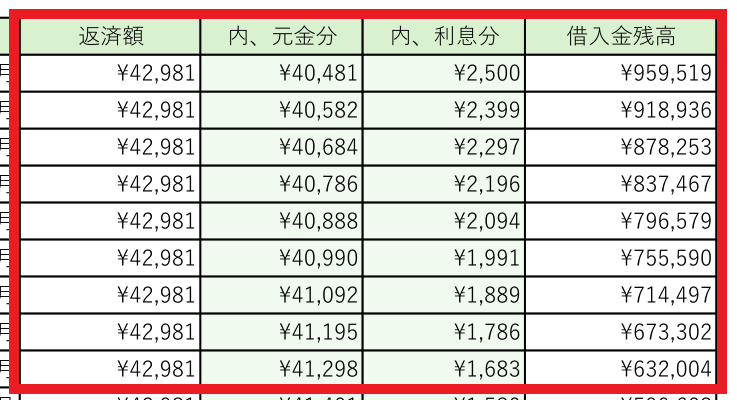
複数管理用(横向き)
借入先ごとに金額・借入日・返済開始日・回数・年率を一覧にする書式です。月の見出しや返済額の式はサンプルの入力範囲に限られるため、対象年月、返済開始月、最終返済月に合わせて確認・修正してください。開始日や回数を変えるだけで、全ての月の返済額が自動配置される書式ではありません。
一緒に使えるテンプレート
返済計画書と一緒に使える、借用書のテンプレートです。利息の有無でお選びください。保証人や遅延損害金も記載したい場合は、以下のページよりダウンロードできます。
返済計画シミュレーター
毎月の返済金額が計算できる、簡単なシミュ―レーターを用意しました。
借りる金額、返済回数、利息を入力して、「計算」ボタンをクリックしてください。
返済計画表
| 回数 | 返済額 | 元金分 | 利息分 | 残高 |
|---|
金利変更や据置期間を含めて試算したい場合は、日本政策金融公庫の返済シミュレーションも参考にしてください。試算結果は目安です。実際の返済額・返済日・端数処理は、貸し手が発行する返済予定表や契約条件と照合してください。

返済計画書の作成例・基礎知識
作成例・記入例
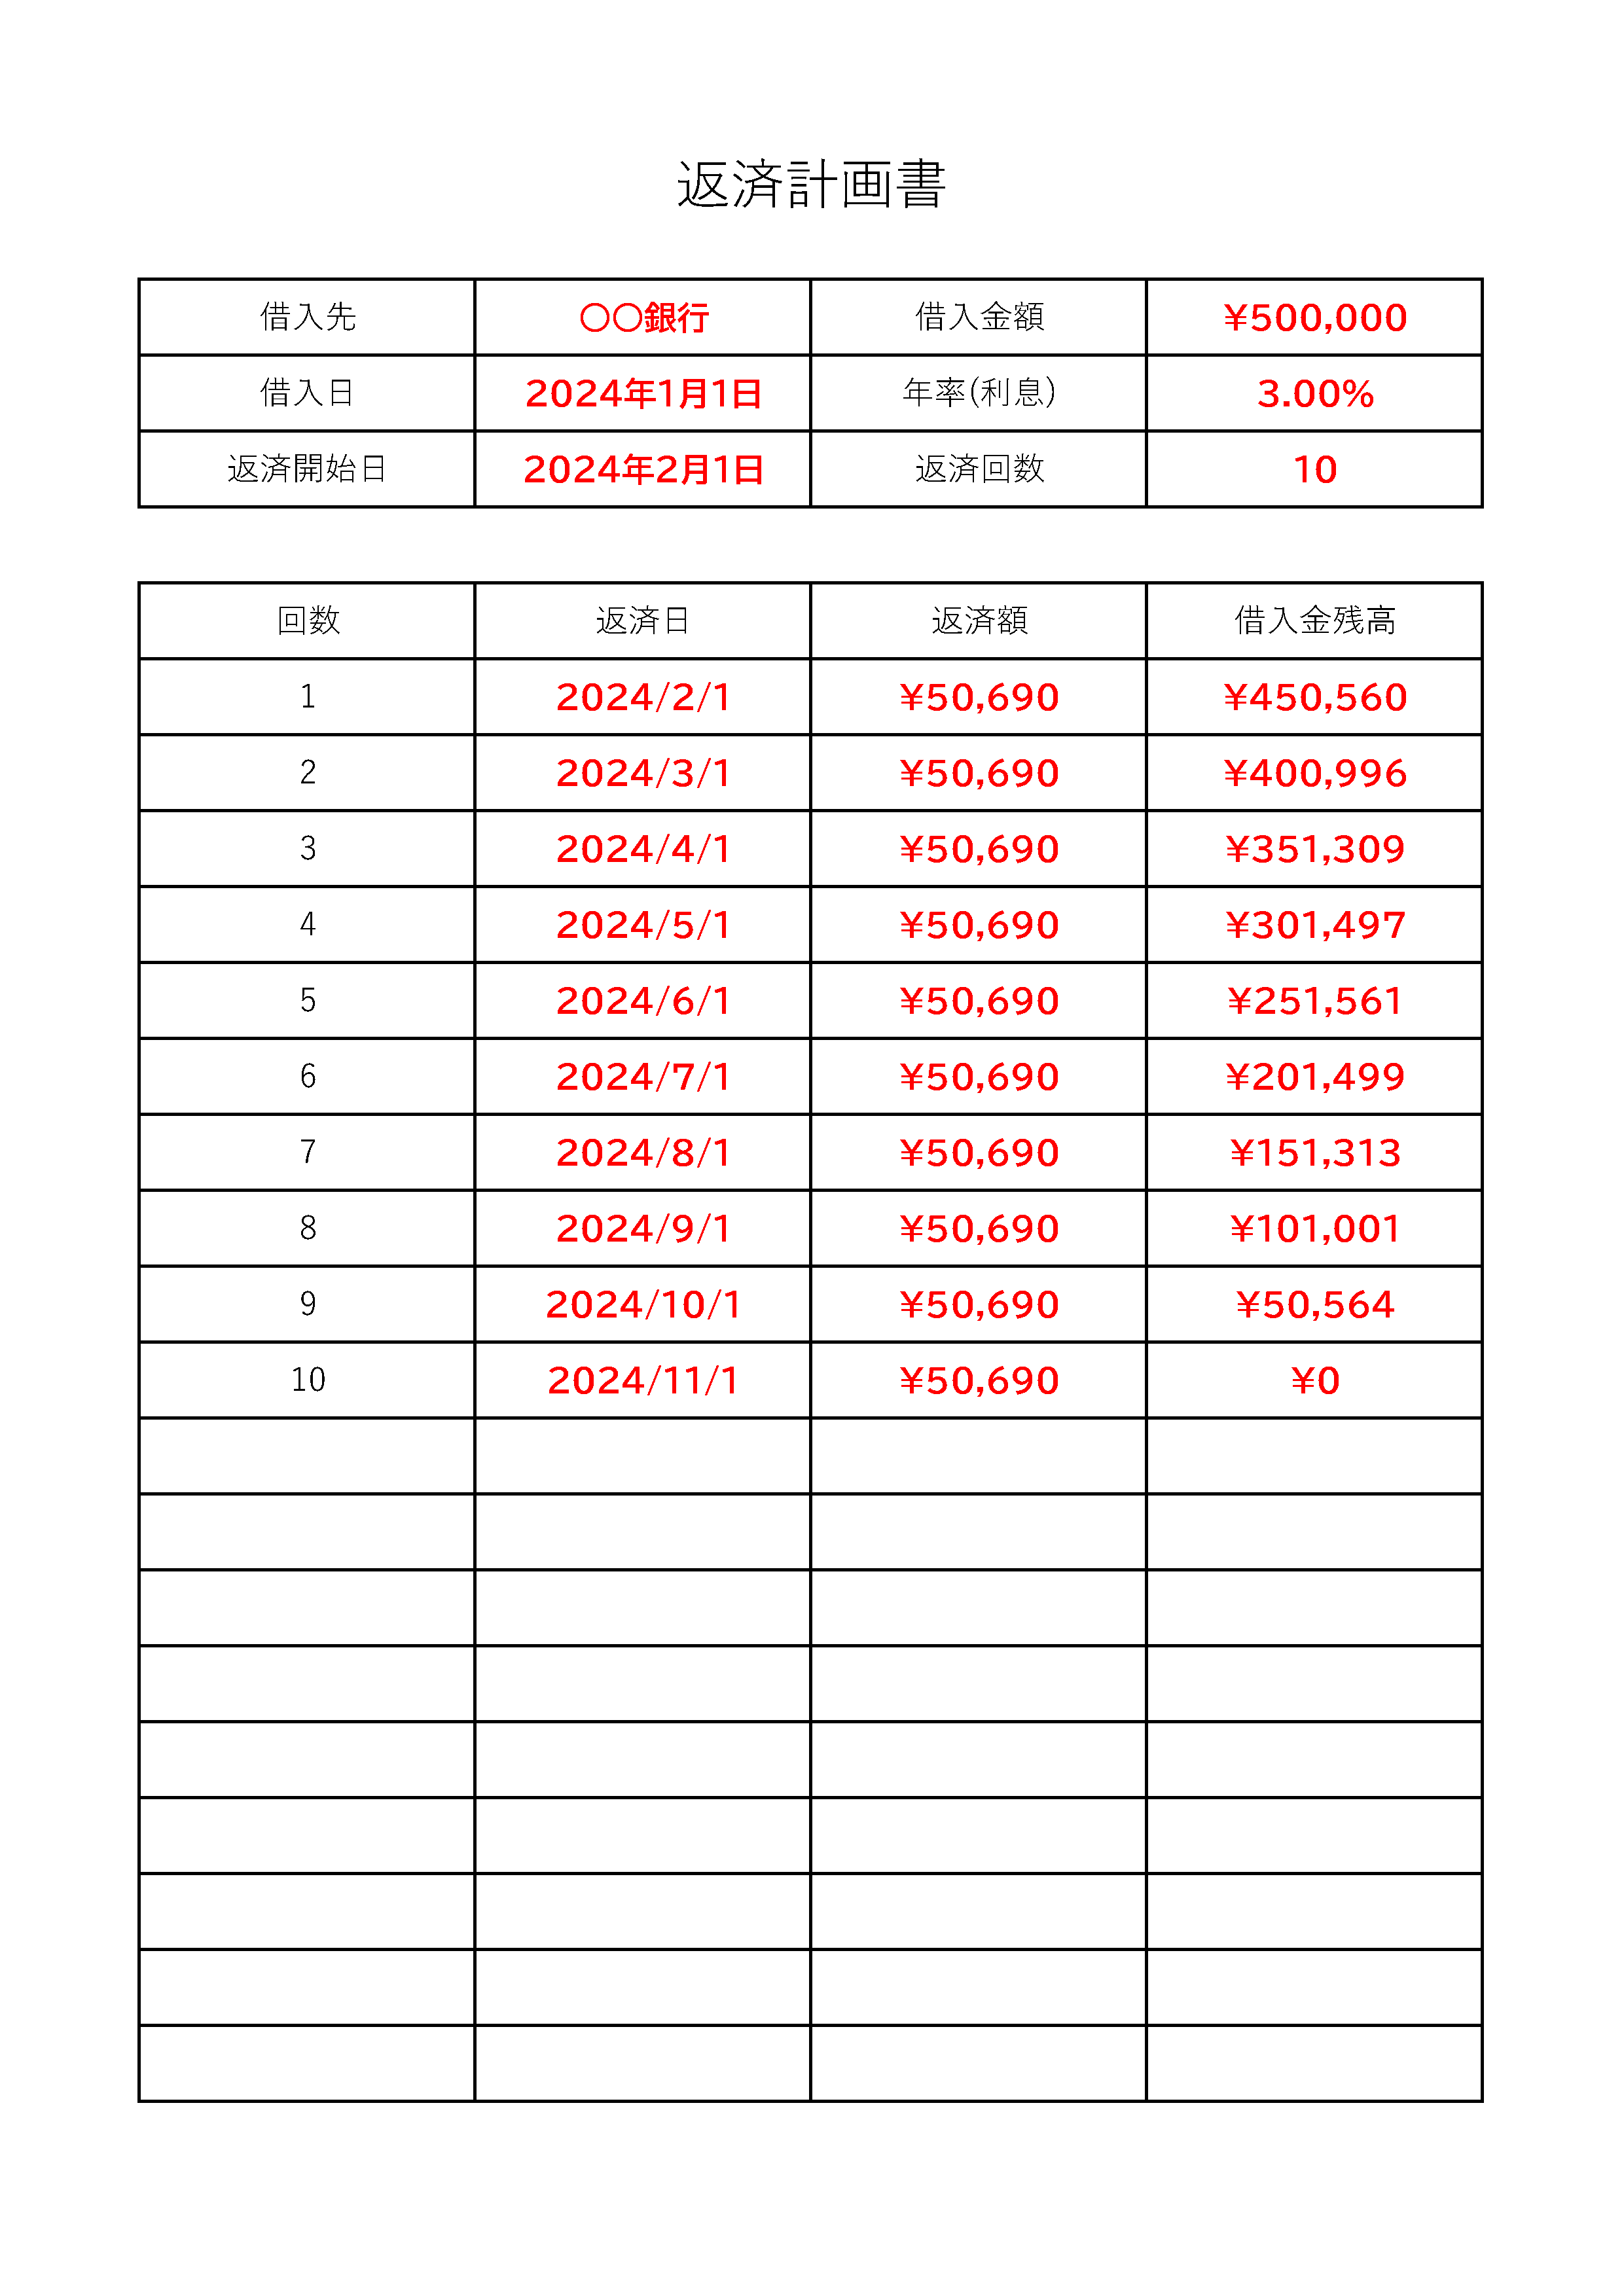
返済計画書の記入方法を、例を用いてご紹介いたします。この例では、50万円を年利3%で10回に分けて返済する場合の計画書を示しています。
記入例の概要
借入金額: 50万円
年利率: 3%
返済回数: 10回
この記入例では、返済日、各回の返済額、返済後の残高を示しています。それぞれの返済額は、元金と利息を含めた合計額です。返済が進むにつれ、残高が減少していく様子を確認できます。
返済計画書とは?
返済計画書は、借りたお金をどう返すかを示した文書です。お金を借りた個人や法人が、いくら、いつ、どのくらいの頻度で返すかを計画し、それを書面にまとめます。
この書類を作ると、自分でお金を返せるかどうかをチェックし、計画に沿って返していくことができます。これは銀行や貸してくれた人への信用を築くのに役立ち、お金の管理を助ける大切な道具になります。
返済計画書は、お金を返す計画をはっきりさせ、これからのお金の計画にも使えます。
返済計画書作成の利点・メリット
返済計画書を作成することは、債務者と債権者の双方にとって大きな利点があります。
まず、債務者(借りる側)にとっては、返済計画書を作成することで、自分がどれだけの借金を持っていて、それをいつ、どのように返済していくのかを明確に理解することができます。
一方、債権者(貸す側)にとっては、返済計画書があることで、債務者が返済に対して真剣であることを確認できます。また、返済計画書の出来により、債権者は債務者の返済能力を評価し、適切な返済計画を指示することができます。
記載すべき主な項目
返済計画書に記載すべき主な項目は、返済に関する全ての詳細を明確にするために必要です。これには以下のような情報が含まれます。
- 借入先:誰から借りているか
- 借入金額:いくら借りているか
- 借入日:いつ借りたか
- 返済開始日:借りたお金をいつから返し始めるか
- 年利率:年間の何%の利息がかかるか
- 返済回数:何回かけて返済するか
これらの項目を詳細に記載することで、返済計画の透明性が高まり、計画に沿った返済がしやすくなります。また、将来的な財務計画を立てやすくなるとともに、万が一の事態に備えて調整が可能になります。
返済計画書の作成手順・使い方
以下に、ExcelとPDFの返済計画書の作成手順と使い方を解説します。
自動計算機能付きテンプレートの使い方
- テンプレートのダウンロード:
- 当サイトから自動計算機能付きのExcelテンプレートをダウンロードします。
- 基本情報の入力:
- テンプレートを開き、借入金額、年利率、返済期間などの基本情報を入力します。
- 自動計算の確認と調整:
- 入力された情報に基づき、テンプレートが自動で返済スケジュールを計算し、表示します。月々の返済額、利息、借入残高を確認してください。
- 保存と提出:
- 返済計画を確認し、保存します。必要に応じて印刷または電子形式で関係者に提出します。
手書き用テンプレートの使い方
- テンプレートのダウンロード:
- 当サイトからシンプル型のExcelテンプレートをダウンロードします。
- テンプレートの編集&保存:
- 必要に応じて、レイアウトや項目を変更し、ファイルを保存します。
- 印刷:
- 保存したファイルをExcelの「メニュー」→「印刷」から印刷します。
- シミュレーターでの試算:
- 返済額や利息を計算するシミュレーターを使用して、事前に計算を行います。
- 情報の手動入力:
- シミュレーターで計算した結果を基に、テンプレートに手書きで記入します。
- 提出:
- 返済計画を確認し、関係者に提出します。
手書き用PDFテンプレートの使い方
- テンプレートのダウンロード:
- 当サイトから手書き用のPDFテンプレートをダウンロードします。
- 印刷:
- ダウンロードしたPDFテンプレートをプリンターで印刷します。
- シミュレーターでの試算:
- Excelテンプレートと同様に、返済額や利息を計算するシミュレーターを使用して、計画を立てます。
- 手書き入力:
- 計算結果をもとに、印刷した返済計画書に手書きで記入します。
- 計画の最終確認:
- 全ての情報を記入した後、返済計画を最終確認し、必要に応じて調整します。
- 提出:
- 完成した返済計画書を印刷し、関係者に提出します。
返済計画書作成時の注意点・ポイント
返済計画書を作成する際は、以下のポイントに注意してください。
①収入と支出を正確に把握し、現実的な返済プランを計画することが重要です。返済額を決める際は、月々の生活費や緊急時の貯金も考慮に入れ、自分の経済状況を過大評価しないようにしましょう。
②返済期間を延ばすと毎月の負担は小さくなりますが、同じ元本・金利なら利息総額が増える場合があります。毎月の返済可能額と総返済額の両方を比較し、既存の借入条件を変える場合は貸し手との合意を確認してください。
金利と返済方法の種類について
ここまでで何度か登場した、金利や返済方法について基礎をおさらいしましょう。固定金利、変動金利、元利均等返済、元金均等返済それぞれの特徴と利点を短く解説します。
固定金利とは
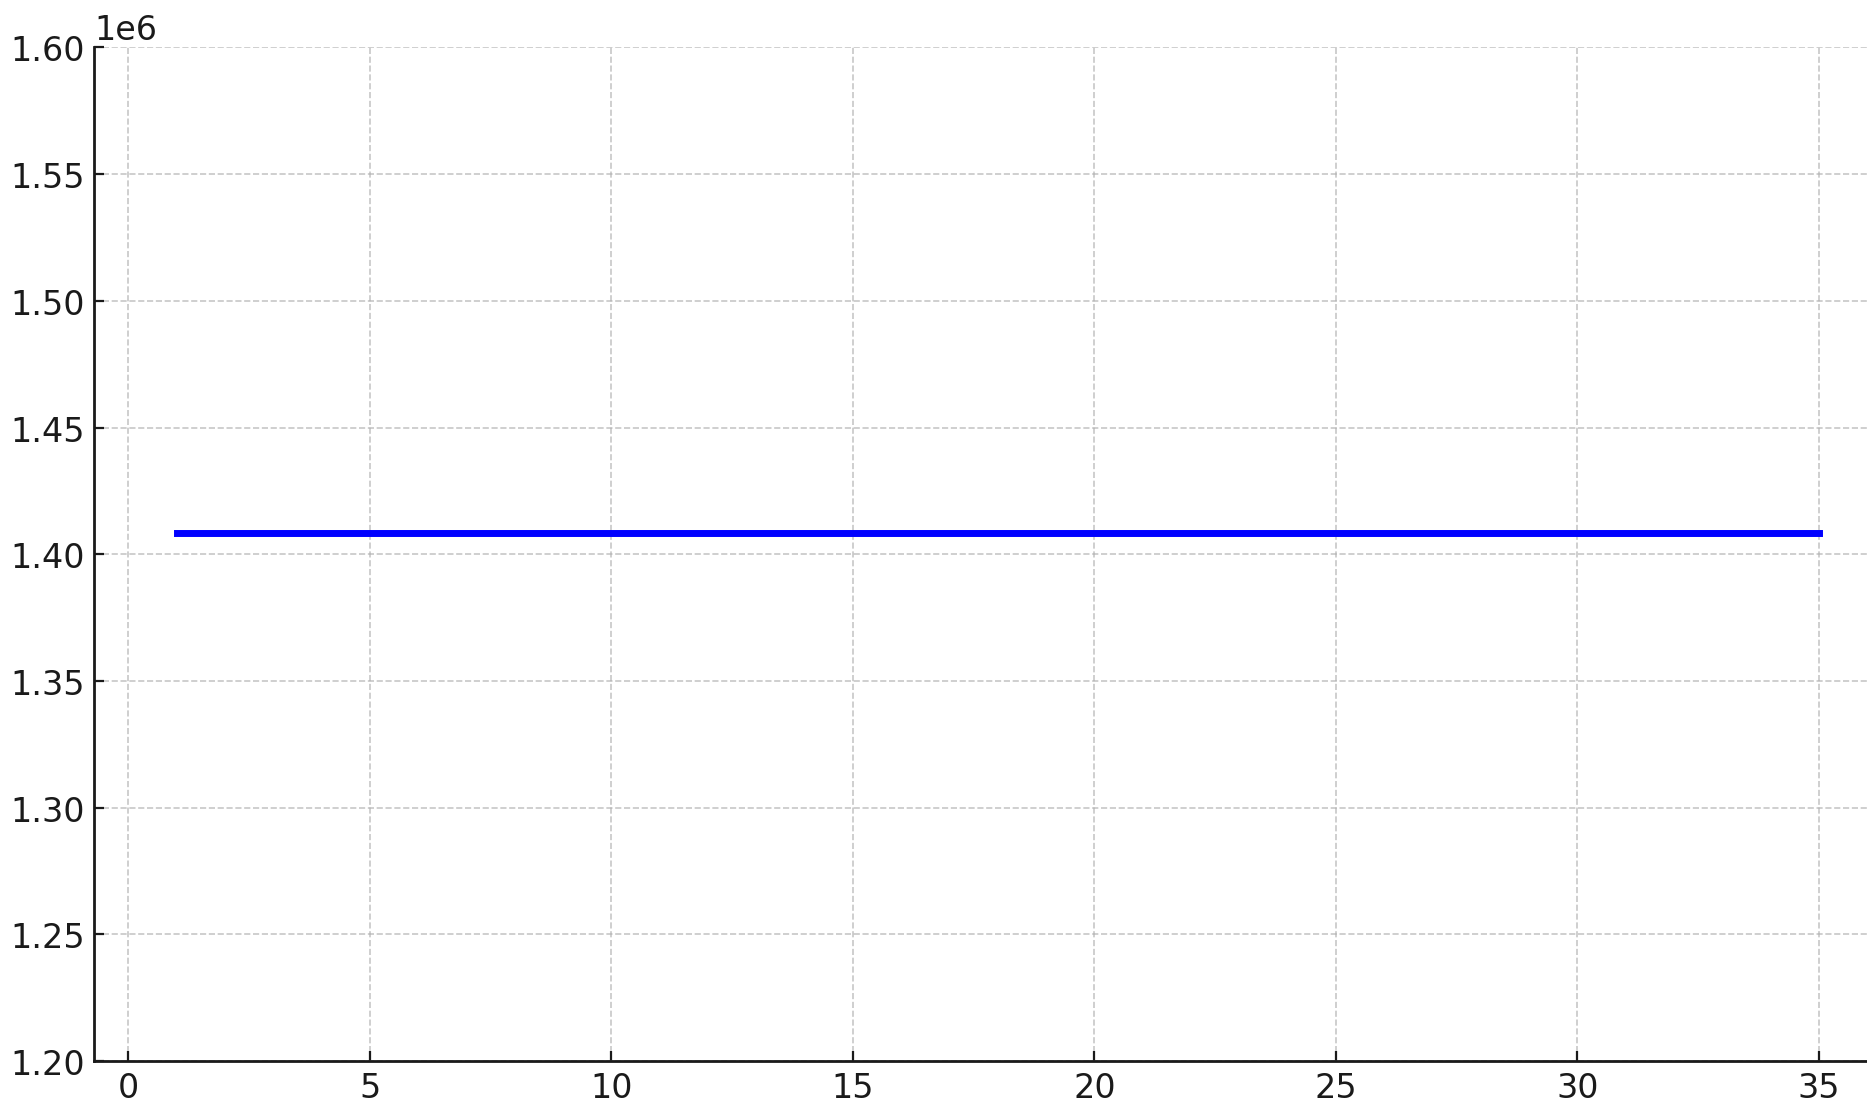
ここでいう全期間固定金利は、契約時の金利が返済期間中変わらないタイプです。一定期間だけ固定する商品とは区別してください。例えば、ある家族が5000万円の住宅ローンを固定金利1.310%で35年間借りるとします。この家族は、毎月約14万8481円を返済し、35年間で総返済額は約6236万円になります。金利の上昇リスクがないため、未来の金利変動に対する不安がなく、返済計画が立てやすいのが大きなメリットです。
| 返済期間 | 返済額 |
|---|---|
| 1〜10年目 | 148,481円 |
| 11〜20年目 | 148,481円 |
| 21〜30年目 | 148,481円 |
| 31〜35年目 | 148,481円 |
住宅ローンの固定金利とは?変動金利とどっちを選ぶのがいい?メリット・デメリットも紹介!|suumo
変動金利とは
変動金利は、契約で定めた基準に従って適用金利を見直す方式です。適用金利が変わる時期と、毎月の返済額が変わる時期は必ずしも同じではありません。返済額を一定期間据え置く商品もあるため、金利上昇時の利息分・元金分・残高の変化を含めて確認してください。
比較するときは借入額、返済期間、当初金利、金利変更の時期と変更後の利率を明記します。5年ルール・125%ルールなどの有無も商品や契約によって確認が必要です。参考:三菱UFJ銀行の金利・返済額見直しルール。
元利均等返済とは
元利均等返済は、金利が同じ間は、元金と利息を合わせた毎回の返済額を一定にする方法です。返済が進むにつれて利息分が減り、元金分が増えます。変動金利では、金利や返済額の見直し時期を契約で確認してください。
元金均等返済とは
元金均等(がんきんきんとう)返済では、返済期間内で元金を均等に分割し、それに利息を加えたものが毎月の返済額になります。この方法では、最初の返済額が大きくなりますが、総返済額を抑えることができ、長期的には経済的な負担を軽減できるメリットがあります。
- Q元利均等返済と元金均等返済、どちらがいい?選ぶ基準は?
- A
どちらの返済方法を選ぶかは、個人の金融状況や将来の計画によって異なります。以下は、選択の際に考慮すべきいくつかのポイントです:
- 収入の安定性:安定した収入があるなら、元利均等返済が予算計画を立てやすい。
- 将来の収入見込み:元金均等返済は当初の返済額が大きくなるため、将来の増収を当てにせず、現在の収入でも初期の支払いに対応できるか確認する。
- 支払い総額に対する考え方:できるだけ総額を少なくしたいなら、元金均等返済が有利。
固定金利と変動金利の違いって?それぞれの特徴や住宅ローンがお得になる選び方とは|iyomemo
よくある質問
- Q返済計画書とは何ですか?
- A
返済計画書は、借入金に関する返済の詳細(返済額、返済回数、返済日など)を記載した文書で、返済プロセスを明確にする目的で作成されます。これにより、借入者は返済計画を効果的に管理し、貸し手は返済の見通しを確認できます。
- Q返済計画書の作成にはどんなメリットがありますか?
- A
返済計画書を作成することで、返済スケジュールが明確になり、返済漏れの防止、資金繰りの効率化が可能になります。また、借入金全体の把握が容易になり、返済能力のアピール材料としても利用できます。
- Q返済計画書にはどのような項目を含めるべきですか?
- A
返済計画書には、借入金額、借入日、返済開始日、返済回数、利息額、毎月の返済額、返済日、金利タイプ(固定または変動)、返済方法などを記載します。これらの詳細を明記することで、返済プランの全体像を把握しやすくなります。
- Q返済計画書の作成手順は?
- A
まず、借入金総額を確認し、利息を含めた総返済額を計算します。次に、月々の返済可能額を算出し、返済計画のシミュレーションを行って計画の実現可能性を確認します。最後に、上記の項目をもとに返済計画書を作成します。
- Q返済計画書作成時の注意点は何ですか?
- A
元金均等返済と元利均等返済の違いを理解し、自分の返済能力に合わせて最適な返済方法を選択することが重要です。計画は現実的であり、将来の不測の事態にも対応できる余裕を持たせることが望ましいです。
- Qテンプレートは無料で使用できますか?
- A
はい、当サイトで提供するすべてのテンプレートは無料でご利用いただけます。
- QExcelテンプレートとPDFテンプレートの違いは何ですか?
- A
Excelの「利息なし」「利息あり」版には返済額の計算式があります。「シンプル」版は手入力用で、自動計算はありません。PDF版は印刷用で、入力フォームや自動計算機能は付いていません。
- Q利息を含む返済計画を作成したいのですが?
- A
「自動計算機能付き(利子あり)」テンプレートをお使いください。利子率を入力することで、利息を含む返済総額を計算できます。
- Q複数のローンを管理したいのですが、どのテンプレートを使えばいいですか?
- A
「複数管理用:横向き」テンプレートが最適です。複数の借入れやローンを一覧で管理することができます。