
計算式の注意:発注書セット01は各シートのD28・D29、セット01緑はD31・D32の税額式がROUND(…,1)で、円未満が残ります。表示税額の和と合計が1円ずれる場合があるため、合意した円単位の端数処理へ見直してください。四捨五入なら末尾の桁数を0にします。配布ファイル自体は未修正です。
このテンプレートは、取引先へ品物やサービスを注文する際に使用する「発注書(注文書)」のひな形です。
上部にはタイトルや管理番号、発行日を記入し、発注先企業の情報(会社名・住所・連絡先など)と自社の情報を明示することで、誰が誰に対して正式に発注しているかを明確にします。
中央の明細欄では、品名や数量、単価、税率、金額などを具体的に記載することで、発注内容を正確に伝えられます。
下部には合計金額(消費税内訳を含む)や備考欄を設け、支払条件や納期などの特記事項を補足することが可能です。
このブックは6種類の書類をまとめたセットです。「発注書」タブを選び、納入場所・検収条件・支払期日など、今回の取引に必要な条件を備考等へ補ってください。各タブへ自動転記される仕組みではありません。
その他のテンプレート
シンプル_基本型
このテンプレートは、インボイス対応の詳細な項目を省いたシンプルな発注書用ひな形です。必要最低限の情報だけを記載し、発注内容を簡潔に伝えるために設計されています。
- 基本情報
発注書のタイトル、発注日、件名等を記載して、書類の管理を容易にします。 - 取引先と自社情報
発注先の会社名や連絡先、自社情報を明確に記載します。 - 明細欄
品名、数量、単価、金額などを一覧で記入し、注文内容を分かりやすくします。 - 合計金額・備考
発注内容の合計金額を示し、必要な備考や補足事項を記入できるスペースを設けています。
シンプル01のセットは、一部の明細行にのみ計算式があり、小計・税額・合計は自動計算されません。各金額を照合して入力する手入力用として使用し、完成後に数量×単価と総額を確認してください。
その他のデザイン
書式ごとの計算範囲:「発注書(シンプル)」はE23がE16+E17のみを合計し、E18:E22が含まれません。A13の「見積金額」も「発注金額」へ変更し、日付欄の表示形式を確認してください。「発注書08」はH18:H24の明細金額に式がありません。複数行を自動計算したい場合は、12明細行に式がある発注書001が候補ですが、税額の円未満処理と単一税率でよいかは別途確認してください。
おしゃれ・スタイリッシュなデザイン
書き方・見本例

①発注番号、発注日
管理用に、発注番号や発注日を記入します。個人や番号管理がない会社の場合、番号は不要です。
②宛名(提出先)
作成した発注書の宛名(提出先)を記入します。「会社名」「部署+担当者名」の組み合わせが一般的です。
③補足情報(件名、支払条件、納期など)
発注書の補足情報を記入します。
・件名=何を発注するのか一目でわかる件名を記入
・支払条件=双方で合意した締め日・支払期日・支払方法を記入
・納期=商品を納める日(納品日など)を記入
④差出人
自社の情報と担当者の情報を記入します。位置は宛名(提出先)より下に配置するのがビジネスマナーです。
⑤発注金額(合計)
発注書の合計金額(税込)を、目立つ位置に記入します。
⑥発注内容(数量/単価/金額)
品目ごとに数量・単価・金額を記入します。計算に使う数量セルには「10」など数値だけを入れ、「個」「式」などは単位欄や表示形式で示してください。数量セルに「10個」と文字を混ぜると計算エラーの原因になります。
⑦小計、消費税、合計金額
発注内容の小計(税抜)、消費税、合計金額を記入します。
発注書について
発注書に関する、一般的な知識やノウハウをまとめています。クリックで開閉できます。
発注書とは、商品やサービスを仕入れる際に、企業や個人が供給者に対して発行する文書のことを指します。この文書には、注文する商品やサービスの詳細な内容、数量、価格、納期等が具体的に記載されます。
例えば、ある企業が100台のパソコンを仕入れる場合、その詳細を発注書に書きます。以下にその例を示します。
発注日:2024年4月1日
[発注書]
(発注先)株式会社○○ 御中
(発注者)株式会社サンプル
(連絡先)00-0000-0000
| 商品名 | 数量 | 単価 | 合計 |
| ノートPC | 100台 | ¥80,000 | ¥8,000,000 |
| マウス | 100個 | ¥2,000 | ¥200,000 |
| キーボード | 100個 | ¥3,000 | ¥300,000 |
| 合計 | ¥8,500,000 | ||
その他の条件:初期設定完了済み、配送費用は発注者負担、納期は○月○日
発注書は、発注内容や取引条件を記録する書類です。契約が成立するかは、申込みと相手方の承諾など、当事者の合意によります。発注書を一方的に送るだけで、記載したすべての条件に合意したことになるとは限りません。受注の確認や変更のやり取りも保存してください。参考:契約の成立に関する民法522条の説明。
もし商品が規定の内容や期日に違反した場合、発注書は問題解決のための重要な根拠となることもあります。
このように、発注書は具体的な商品やサービスの内容を明確にし、その取引の条件を明確にするための重要な文書となります。発注書によって、両者間の誤解やトラブルを防ぐことができます。
「発注書」と「注文書」は、注文内容を伝える書類として使われる名称です。呼び方だけで法的効力が変わるわけではありません。業界や取引先の呼称に合わせつつ、内容と合意の経緯を確認してください。
発注書:
「発注書」は企業間取引でよく用いられ、品目・数量・価格・納期等の条件を記載します。物品・サービスのどちらにも使えます。
相手の承諾や既存契約との関係を含め、取引条件の証拠として扱われます。タイトルだけで契約成立を判断しないでください。
注文書:
「注文書」も企業間・個人の取引で使われます。指定様式があればその名称と必要事項に合わせます。
注文書にも、合意した品目・価格・納期などを記載します。「発注書より非公式」「法的役割が少ない」と一律に区別することはできません。
業界によって異なる場合も:
しかし、これらの使い方や呼び方には微妙な違いがあり、業界や地域によって異なる場合があります。したがって、特定の状況でどの文書を使用するべきかを確認する際には、適切な法的または業界のアドバイスを求めることが重要です。
発注書は、商品やサービスの注文を正式に記録するための文書です。これにより、買い手と売り手の間での誤解を防ぎ、注文の詳細を明確にすることができます。
また、法的な問題が生じた場合には、発注書が重要な証拠となることもあります。
発注書を作成する際には、以下のステップで行います:
- 発注書の上部に、タイトル(発注書)、発注番号、発注日を記入します。
- 次に、発注者(あなたの会社)と供給者(商品やサービスを提供する会社)の名前と住所を記入します。
- 注文の詳細セクションには、注文する商品やサービスの名前、数量、単価を記入します。そして、各商品の合計金額を計算し、記入します。
- 最後に、納期と支払い条件を記入します。
- 承認が必要な場合は、このセクションで作成します。
※クリックすると開きます。
よくある質問
- Q発注書とは何ですか?
- A
発注書は、商品やサービスの購入を依頼する際に使用される文書です。発注者の名前、連絡先、購入したい商品やサービスの詳細、価格、納期などの情報が記載されています。
- Q発注書は必ず必要ですか?
- A
すべての取引で「発注書」という名称の書類が必須とは限りません。ただし、2026年1月1日以降の取適法対象取引や、フリーランス法の対象となる業務委託には、発注内容・報酬・支払期日などを書面または電磁的方法で明示する義務があります。相手と取引類型が対象かを確認し、この汎用書式にない事項を補ってください。参考:取適法、フリーランス法。
発注書の重要性:
- 明確な契約: 発注書には、依頼する商品・サービスと合意する条件を明確に記載します。これにより、何を、いつまでに、どのように提供するかといった詳細が明確になります。
- 争いの防止: 両者間での誤解や争いを防ぐためにも、発注書は重要です。もし何か問題が起きた場合、発注書はその解決に役立つ証拠となります。
- 記録の保持: 発注書は、企業が行った取引の記録を保持するための重要なツールです。これにより、会計処理や税務対応、さらには将来的なビジネスの計画にも役立ちます。
以上のように、発注書はビジネスの運営において必要不可欠なものと言えます。
- Q発注書に記載すべき情報は何ですか?
- A
発注書には以下の情報が一般的に記載されます。
発注書に記載する情報:
- 発注者と受注者の名前と住所
- 発注日
- 納期
- 支払い条件
- 商品またはサービスの詳細
- 品名
- 数量、単位
- 単価
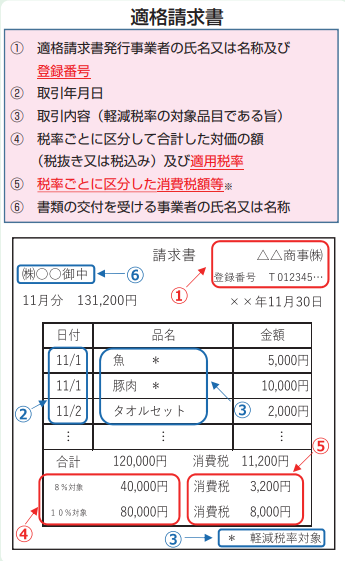
- 税率、税額、軽減税率(インボイス対応の場合)
- 小計、合計金額
- 税率毎の税額、税抜金額(インボイス対応の場合)
- その他の特別な条件や要求
- Q発注書には色んなフォーマットがあるけど、どれを使えばいい?
- A
取引先の指定と取引内容に合わせて選びます。品目・数量・価格だけでなく、納入場所、検収、支払期日、変更時の連絡方法など、必要な条件を記載できるか確認してください。計算式の範囲と税額処理も、使用するファイルごとに点検します。
インボイス制度対応発注者が作る発注書に自社の登録番号を書くだけでは、相手が交付する適格請求書の代わりにはなりません。発注内容の確認と、実際の取引後に受け取る請求書等の確認を分けて行います。買い手が仕入明細書等を作る方式では、法定の記載事項に加え相手方の確認が必要です。参考:国税庁の記載事項。
- Q発注書の形式は何ですか?
- A
発注書の形式は特に決まっていませんが、一般的にはExcelや会計ソフトで作成、管理します。
その後、郵送、電子メール、ファックス、専用のソフトウェアを使用して送信するのが一般的です。
- Q発注書を受け取った後、何をすべきですか?
- A
発注書を受け取ったら、まず内容を確認し、発注内容に間違いがないかを確認します。
その後、発注書に記載された条件で商品やサービスを提供できるかを判断し、問題がなければ受注確認書を発行します。
- Q発注書は何年保管する義務がある?
- A
法人の取引関係書類は原則7年で、一定の欠損金等がある年度は10年です。個人の注文書などの取引書類は原則5年ですが、他の法令や帳簿区分も確認します。電子メール等で授受した発注書は電子取引の保存要件に従ってデータを保存してください。参考:法人の保存期間、個人の保存期間、電子取引の保存。
(帳簿書類の整理保存等)
引用元:法人税法施行規則67条の2|e-Gov法令検索
普通法人等は、前条第一項に規定する帳簿及び前項各号に掲げる書類を整理し、第五十九条第二項(帳簿書類の整理保存)に規定する起算日から七年間、これを納税地(前項第一号に掲げる書類にあつては、当該納税地又は同号の取引に係る国内の事務所、事業所その他これらに準ずるものの所在地)に保存しなければならない。