当ページでは、ビジネスシーンですぐに活用できる領収書のテンプレートを無料で配布しています。
Excel・PDF・スプレッドシート形式の3種類をご用意していますので、用途や環境に合わせてダウンロードいただけます。
書き方や、よくある質問も解説していますので、併せてご活用ください。
領収書テンプレート
基本型・シンプル
特徴
- 企業・個人問わず使いやすい
多くの業種で汎用的に使えるデザインなので、店舗・フリーランス・ECサイトからの発送時など、さまざまなビジネスシーンに対応。 - 余白が多く、見やすいレイアウト
項目ごとに余裕をもったスペースを確保しているため、初めて領収書を書き慣れていない方でも記入しやすい仕様です。 - 日付・宛名・金額・但し書きがひと目でわかる
基本的な項目がコンパクトにまとめられており、必要事項をシンプルに記載できます。
おすすめの使い方
- 直接印刷して手書きで記入するほか、Excel上で文字を入力してから印刷する方法も可能です。
- 消費税率やインボイス制度の登録番号など、欄を追加したい場合はセルのレイアウトを自由に編集しましょう。
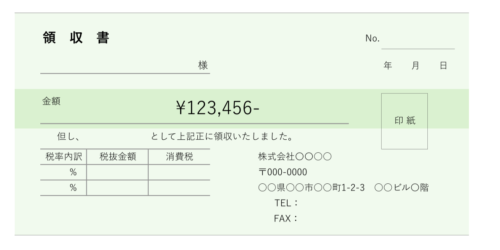
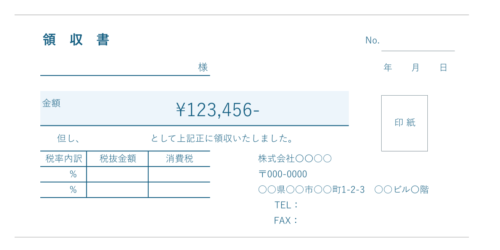
細長_横向き
特徴
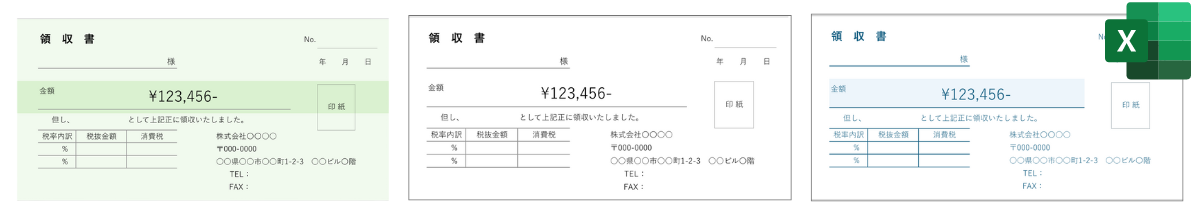
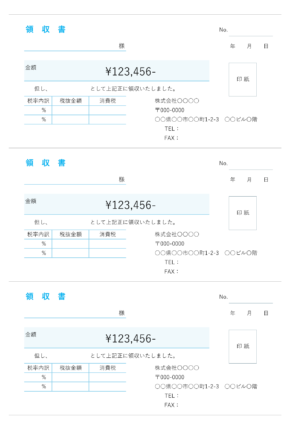
- コンビニや文房具店で見かける横長デザイン
細長い領収書は取り回しがよく、財布や封筒に収納しやすい利点があります。 - 税率内訳あり・登録番号等の追記を確認
確認した細01・複数セット01には税率内訳欄がありますが、登録番号欄はありません。適格請求書として使用する場合は、登録を受けた発行者の登録番号と、取引日・内容など必要事項を追記し、税率別の金額と税額を確認してください。 - 色付きデザインも展開
白地だけでなく、淡いグリーンやブルーなど色を付けたバージョンも用意されています。色分けで取引先ごとに使い分けることもできます。
おすすめの使い方
- 伝票ホルダーや封筒にすっきりと収めたい場合に最適。
- インボイス制度に必要な登録番号や税率を事前に入力しておけば、印刷後に記入漏れを防げます。
- 見た目の変化をつけたい場合は、Excel上で色や罫線を変更してカスタマイズしてみましょう。
控え付き
特徴
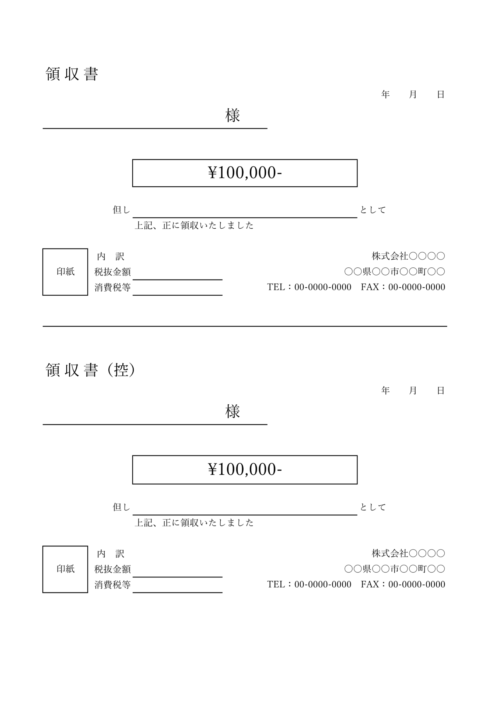
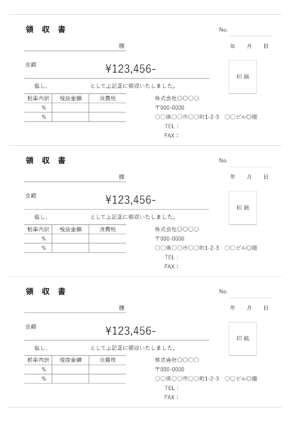
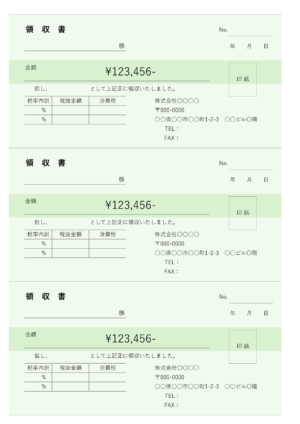
- 領収書本体と控えを同時に作成できる
1枚に本体と控えを配置していますが、2つのExcel書式とも自動転記の式はありません。宛名・金額・受領日・但し書きを両方へ入力し、一致を確認してから印刷してください。 - 必要項目がそろったレイアウト
宛名、金額、但し書き、発行日、発行元など、領収書に必要な要素をまとめて配置。印紙貼付や捺印欄も完備しています。 - 備考欄や追加スペースを活用可能
控え側にも同じ情報を記入し、本体と金額・日付・宛名が一致するか照合してください。
おすすめの使い方
- 取引情報の保管と証拠資料として
本体を相手へ渡し、控えを自社や個人で保管することで、後日確認や証明が必要になった際も手間なく探せます。 - 手書き・Excel編集の両方に対応
印刷後にペンで記入する場合はもちろん、Excel上で金額や日付を入力してから印刷する方法でもOK。 - 複数取引があるビジネスシーンに最適
頻繁に領収書発行が必要な業態(小売店やイベントなど)で利用すれば、1件ごとに整理しやすくなります。
A4領収書
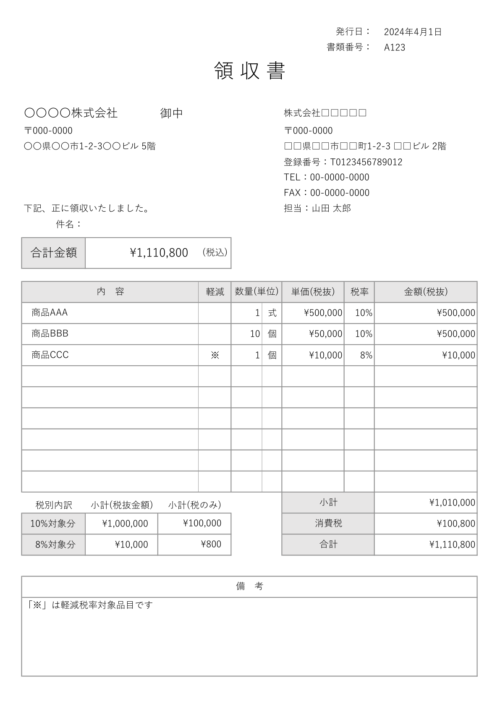
配布ファイルの注意:「領収書セット01」は税額の式に円未満が残り、表示された税額の和と税込合計が1円ずれる場合があります。使用シートのD28・D29を、採用する円単位の端数処理に合わせて確認してください。四捨五入の例はD28が =ROUND(C28*10%,0)、D29が =ROUND(C29*8%,0) です。「A4領収書002」は受領金額欄がないため、金銭の領収書にするには受領額と但し書き等の追加が必要です。ファイル自体は未修正です。参考:国税庁の端数計算。
特徴
- A4用紙まるごとの広々デザイン
領収書セット01は数量・単価・品目などを記入できます。A4領収書002は品名・数量・摘要が中心で、金額欄は追加が必要です。 - 見積書・請求書・発注書などと同じデザインで統一
同じフォーマットで一連の書類を作成すると、社内・社外向けの統一感がアップし、管理もしやすくなります。※領収書セット01のみ - 計算欄・備考欄が充実
数量×単価をExcelで自動計算させることも可能。備考欄には支払方法や特記事項をしっかり記入できます。
おすすめの使い方
- 仕入れや複数商品・サービスに対する支払いがある場合に便利。
- 商品リストやサービス一覧を細かく載せたい場合など、領収書に詳しい情報を残したいときに最適です。
- A4サイズなので、領収書だけでなく経理や税理士とのやり取りでファイリングもしやすくなります。
領収書について
領収書は、金銭の受領事実を証明するための重要な書類です。適切に作成・保管しておくことで、経理処理や税務上のチェックをスムーズに行うことができます。ここでは、領収書の主な構成要素と、それぞれの書き方のポイントを解説します。
書き方・見本例
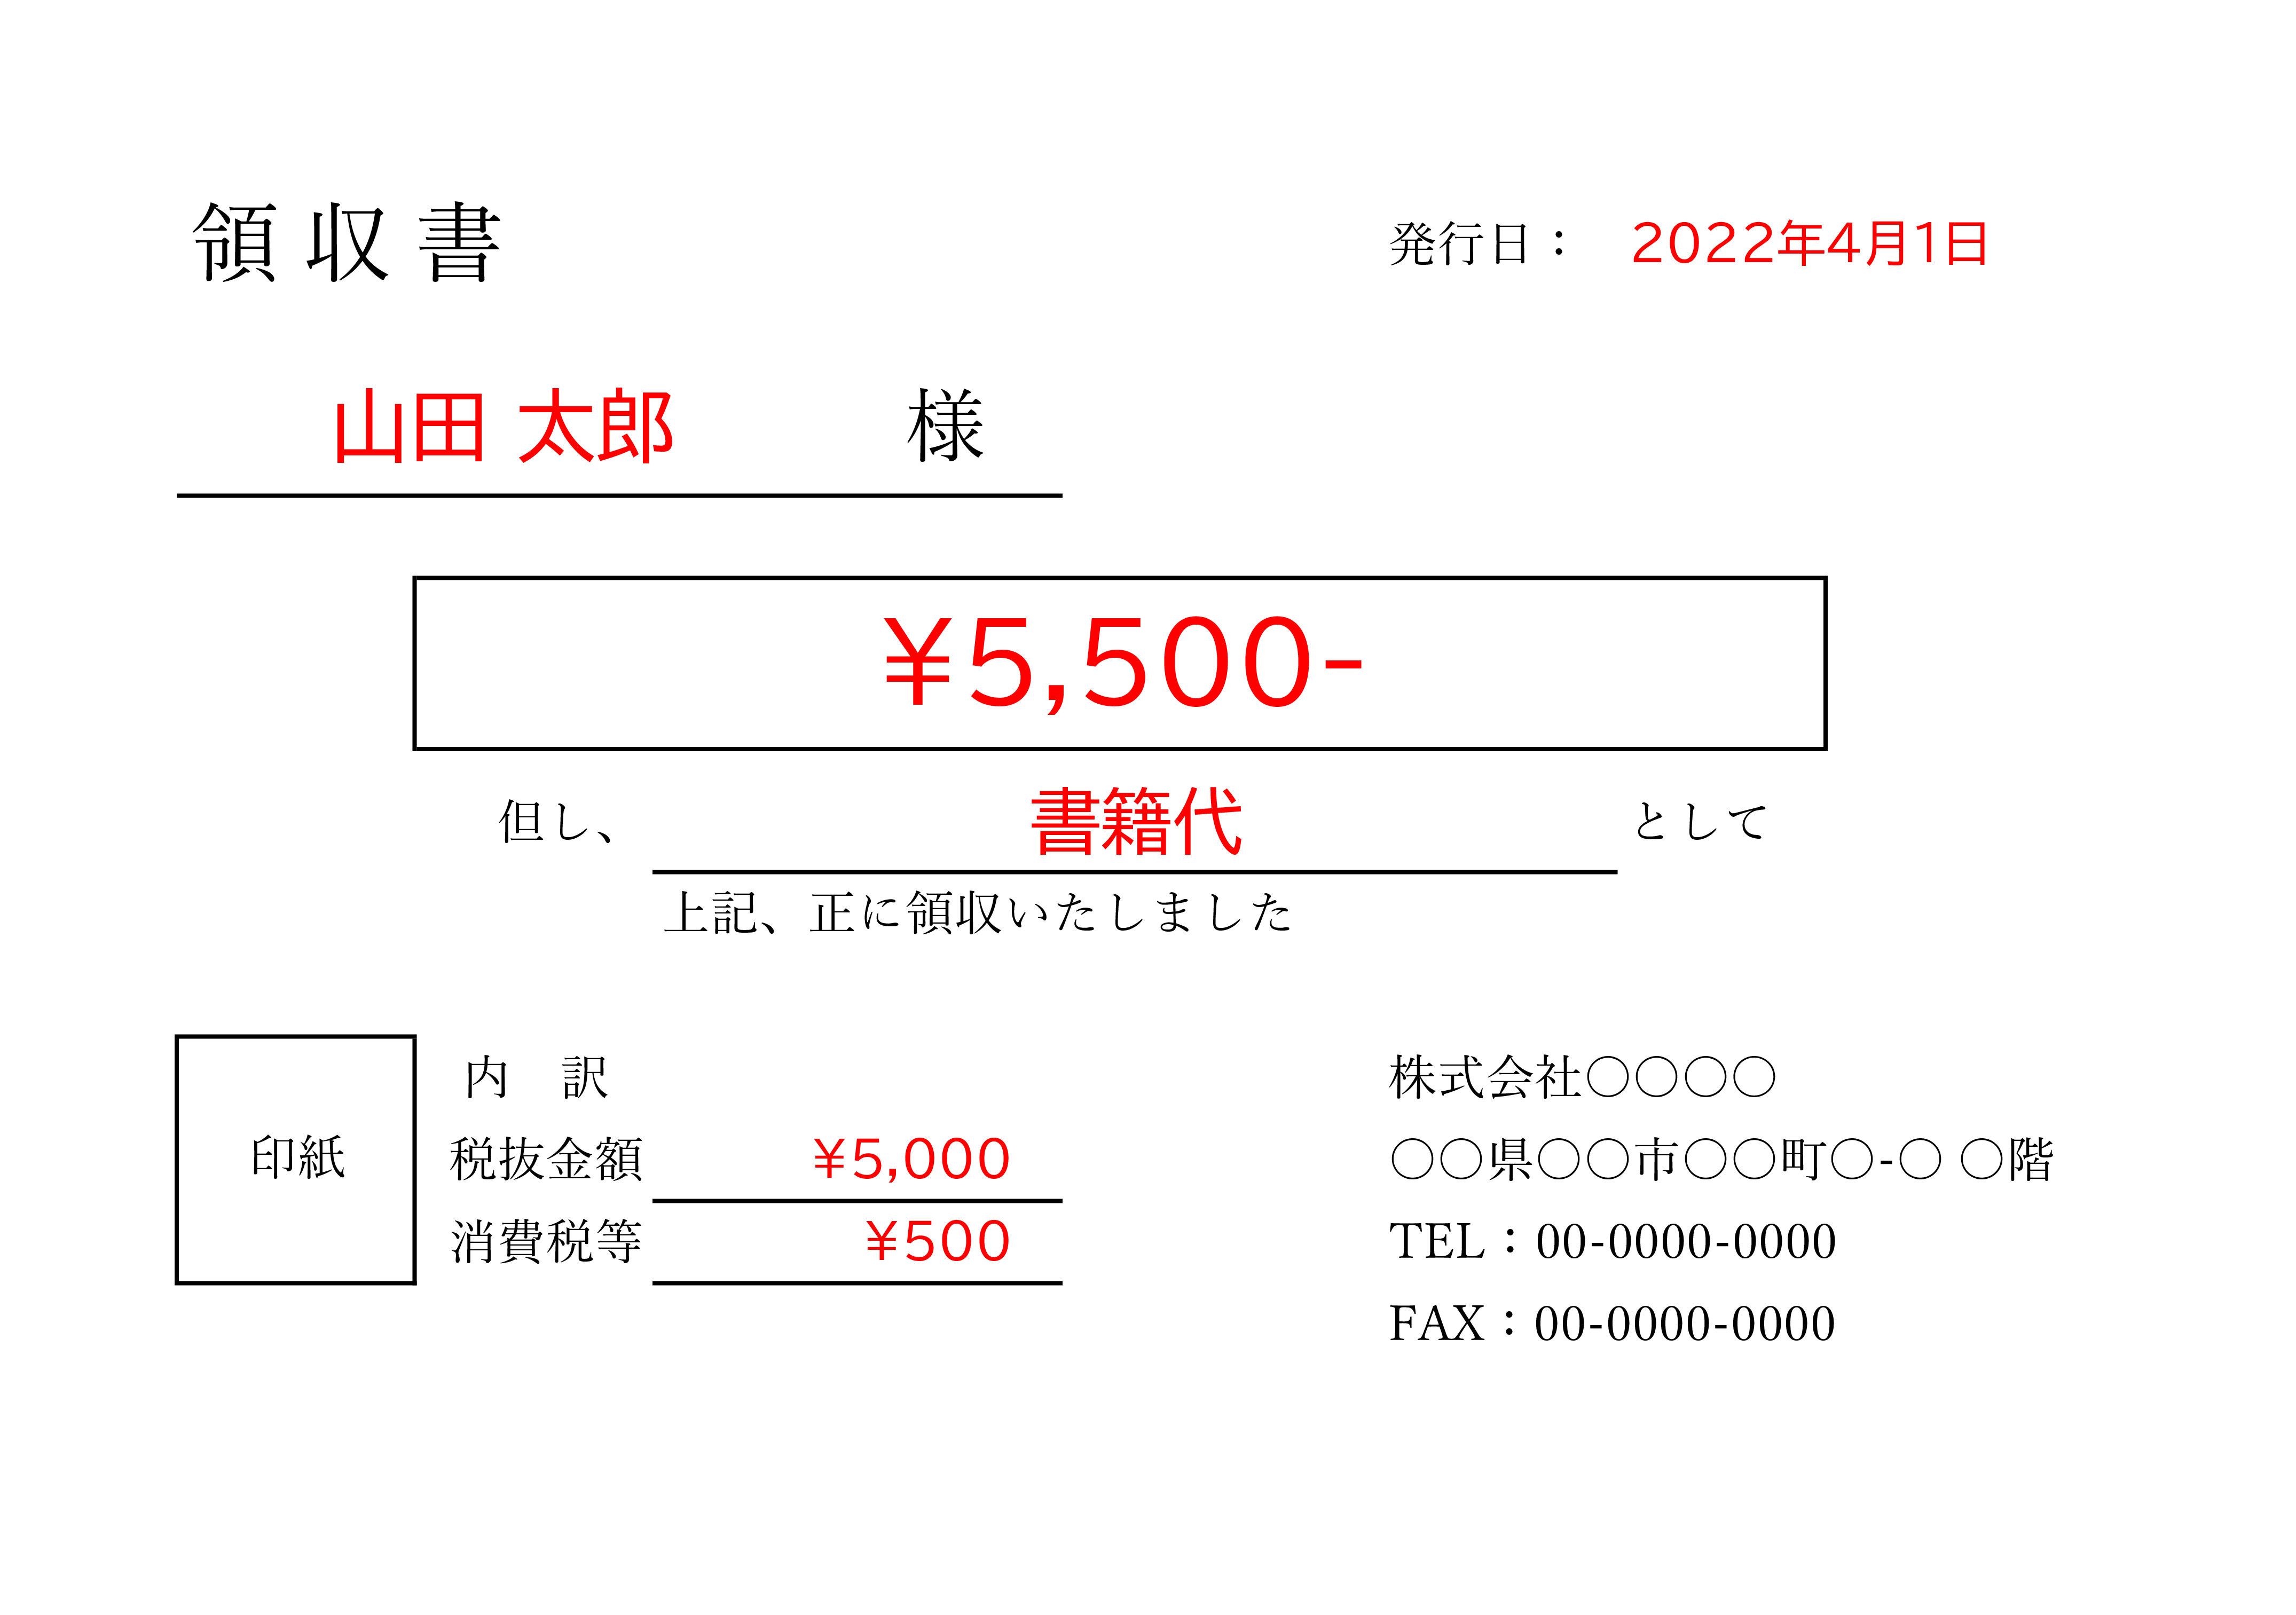
1. タイトル
多くの場合、書類の最上部、中央寄せで「領収書」や「領収証」と明記します。
- 見やすい位置に大きめの文字で記載する。
- 会社名やロゴと並べてもOK(会社ロゴを左上に配置、タイトルを中央に配置など)。
2. 宛名の書き方
会社名、または個人名を記入します。敬称の変更を忘れないようにします。
株式会社○○ 御中
株式会社○○ 営業部 御中
株式会社○○ 営業部 山田太郎 様
山田 太郎 様 / 鈴木 太郎 殿
3. 発行日(受領日)
受領日には実際に代金を受け取った日を記載します。後日に発行・再発行する場合は、受領日と発行日を区別して記録し、二重計上を防ぐため「再発行」等の表示や管理番号も確認します。
- 「令和〇年〇月〇日」など和暦表記でも、または「20〇〇年〇月〇日」など西暦表記でも構いません。
- 手書きの場合は修正しないようにする(訂正があるとトラブルのもととなるため)。
- 年月日の前後にスペースを空けるなど、見やすくレイアウトすると良い。
4. 金額/内訳の書き方
受け取った金額を、数字と単位を明記して記入します。
- 改ざん防止のため、金額の前には「¥」や「金」、末尾には「-」「也」「※」などを付けておく。
- 3桁ごとにカンマを入れる(例:¥55,000)
- 税抜金額と消費税額を分ける場合は、合計金額の内訳として別欄に記載してもよい。
例)「¥55,000-」「金55,000円也」「¥55,000※」
5. 但し書き
「何の代金を受け取ったのか」を記入し、支払いの目的・内容を明示します。
| 品目 | 但し書きの例 |
|---|---|
| 飲食代、飲み物代 | お食事代として |
| ペン、消しゴム、消耗品など | 文房具代として、消耗品費として |
| チラシ、広告費 | 広告宣伝費として |
| 宿泊、タクシー代など | 旅費交通費として |
| 書籍、雑誌 | 書籍代として |
| 切手、電話、通信費 | 通信費として |
6. 発行者(受領者)情報
領収書を発行する側の名称・住所・連絡先などを記入します。会社印や個人の捺印をする場合もここに含まれます。
- 会社(屋号)の場合は、正式名称・所在地・電話番号などをまとめて記載。
- 個人事業主で屋号がある場合は、個人名+屋号+住所・連絡先を入れる。
- 発行者と受領内容が分かるように記載し、印章を使う場合は取引先との運用に従います。押印だけで受領事実や記載金額の正確性が保証されるわけではありません。
収入印紙の詳細は下記国税庁のサイトをご参考ください。
よくある質問
- Q領収書とは?
- A
領収書は、お金を受け取った事実を証明するための文書です。支払いが行われた際に発行され、支払った側や受け取った側が取引の証拠として保管します。商品やサービスの代金を相手にきちんと支払ったことを示すために重要であり、法人・個人を問わず経理や税務などで必要となる場合が多いです。
- Q領収書に記載するべき内容は何ですか?
- A
領収書には、以下の項目を記入します。
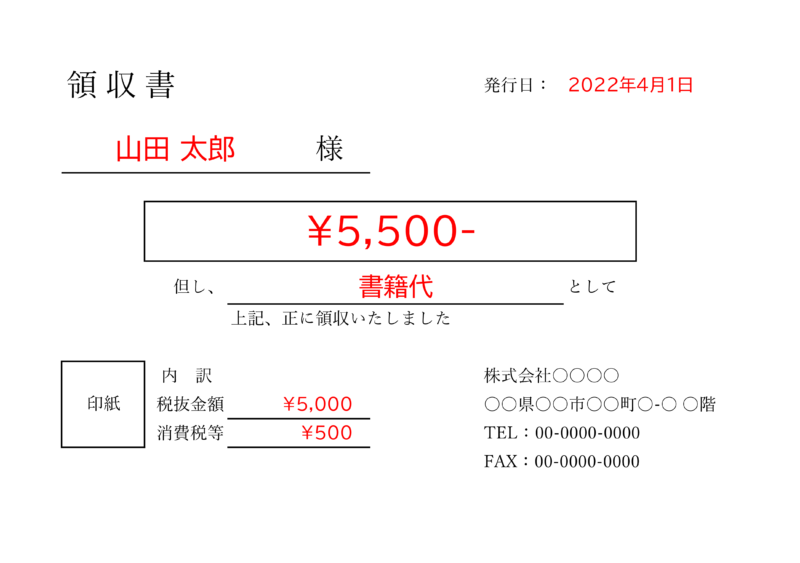
- 宛名(代金を支払った人・会社の氏名または法人名)
- 金額(「金55,000円也」など、改ざん防止の工夫を含む)
- 但し書き(支払いの目的や内容を明確にする)
- 受領日(実際に代金を受け取った日。後日発行の場合は発行日と区別)
- 発行者情報(社名や住所、捺印など)
- 収入印紙(紙の売上代金受取書など、課税対象かを確認。必要な場合は貼付・消印)
- Q請求書と領収書の違いは何ですか?
- A
請求書は、支払いを求めるために金額や支払期限を通知する書類です。前払い・納品時・月締め後など、合意した条件に応じて発行時期は異なります。領収書は、実際に受け取った金額と内容を示す書類なので、一部入金の場合も受領した範囲を正確に記載してください。
- Q領収書とレシートの違いは何ですか?
- A
レシートも、取引内容や支払事実を確認できる証拠書類です。手書きの領収書へ替えるだけで証拠力が上がるわけではありません。小売業・飲食店業などが交付する適格簡易請求書では宛名を省略できます。経費や仕入税額控除の判断は、書類の名称より記載事項と取引実態を確認します。参考:適格請求書等の記載事項。
- Q5万円以上の領収書には必ず収入印紙が必要ですか?
- A
必ず必要とは限りません。紙か電子か、営業に関する受取書か、売上代金かなどで判断します。クレジット販売の領収書は、その旨を記載する必要があります。「電子決済」すべてを同じ扱いにしないでください。また、消費税の課税事業者が消費税額等を明確に区分記載するなどの条件を満たす場合は、その税額を印紙税の記載金額に含めません。免税事業者にはこの取扱いは適用されません。参考:クレジット販売、消費税等の区分記載。
領収書の金額 収入印紙の金額 5万円未満 貼り付け不要(非課税) 5万円以上100万円以下 200円 100万円を超え200万円以下 400円 200万円を超え300万円以下 600円 300万円を超え500万円以下 1000円 領収書に貼付する収入印紙の金額表|OBC360°
- Q宛名は必ず書かないといけないのでしょうか?
- A
通常は代金を支払った会社・個人の正式名称を記載します。ただし、小売業・飲食店業などが交付する適格簡易請求書では宛名は不要です。宛名がないだけで、一律に経費にできないとはいえません。通常の適格請求書を交付する場合とは区別してください。
- Q手書きの領収書でも問題ありませんか?
- A
法的な効力においては手書きでもまったく問題はありません。ただし、訂正や改ざんが生じにくいよう、金額の前後には「¥」や「-」などの記号を入れて空白をなくし、誤字があった場合には新しく書き直すなどの配慮を行うと信頼性が高まります。パソコンやExcelなどで作成する場合も同様のルールを守るのが望ましいです。
- Qインボイス制度に対応した領収書はどのように作ればいいですか?
- A
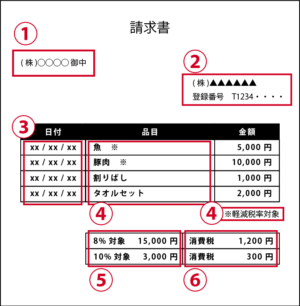
インボイス制度(適格請求書等保存方式)では、発行者の登録番号や税率・税額などを明確に記載した書類が求められます。領収書をインボイスとして使用する場合は、登録番号(T+13桁の数字)や各税率に応じた金額と税額を分けて書き、適切に管理できるようにしておくことが重要です。相手の仕入税額控除を妨げないよう、必要事項の漏れに注意してください。
- Q領収書には、発行義務がある?
- A
基本的には発行の義務はありませんが、相手から発行を求められた場合には、領収書を発行する義務が発生します。
民法486条(受取証書の交付請求等)
引用元:民法486条|e-gov法令検索
弁済をする者は、弁済と引換えに、弁済を受領する者に対して受取証書の交付を請求することができる。
2 弁済をする者は、前項の受取証書の交付に代えて、その内容を記録した電磁的記録の提供を請求することができる。ただし、弁済を受領する者に不相当な負担を課するものであるときは、この限りでない。
- Q領収書はどのくらい保管すればよいですか?
- A
法人は原則7年で、一定の欠損金等が生じた年度は10年です。個人は一律5年ではなく、青色申告の領収証など現金預金取引関係書類は原則7年(一定の所得要件では5年)、白色申告の取引書類は5年です。適格請求書等の保存は原則7年となるため、該当する期間を確認します。電子メール等で授受した領収書は、電子取引の保存要件に従いデータを保存してください。参考:法人、個人、電子取引。
(帳簿書類の整理保存等)
引用元:法人税法施行規則67条の2|e-Gov法令検索
普通法人等は、前条第一項に規定する帳簿及び前項各号に掲げる書類を整理し、第五十九条第二項(帳簿書類の整理保存)に規定する起算日から七年間、これを納税地(前項第一号に掲げる書類にあつては、当該納税地又は同号の取引に係る国内の事務所、事業所その他これらに準ずるものの所在地)に保存しなければならない。