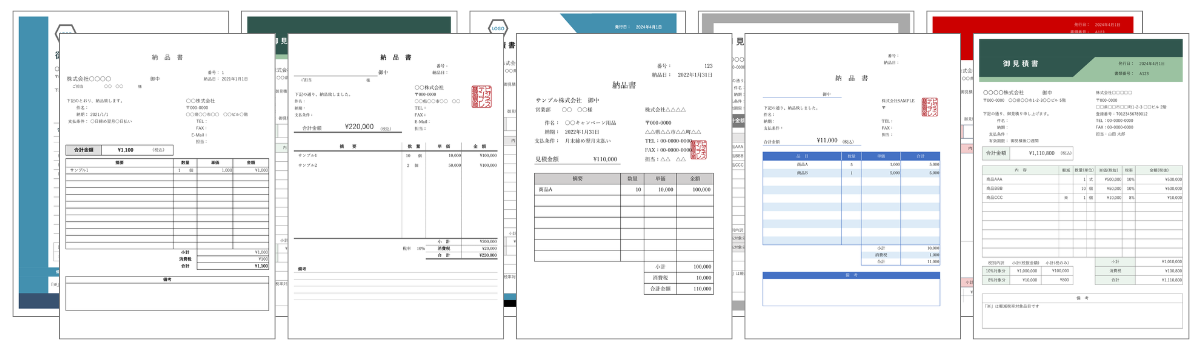
ビジネスで必須となる「納品書」作成を、もっと手軽に・効率的にしませんか?当サイトでは、シンプルで使いやすい納品書テンプレートを、Excel形式とGoogleスプレッドシート形式で、20種類以上を無料配布しています。
手入力用、複数書類をまとめたセット、横向き・控え付きなどから選べます。一部の配布ファイルには計算範囲や税額端数の確認が必要な箇所があるため、下記の注意を読んでから使用してください。
納品書テンプレート
基本型
自動計算の注意:納品書セット01(inv_set01.xlsx)の税額D28・D29はROUND(…,1)で小数第1位が残ります。表示税額と税込合計が一致しない場合があるため、使用する各シートで円未満を処理する式に見直してください。四捨五入する例はD28が =ROUND(C28*10%,0)、D29が =ROUND(C29*8%,0) です。確認した装飾付き01青もD31・D32に同様の式があります。記事の注意書きは配布ファイルを修正したものではありません。参考:国税庁「端数計算」。
シンプルセットは6種類の書類をまとめたExcelです。明細の一部にのみ計算式があり、小計・税額・合計は自動計算されません。「納品書」タブを選び、入力と計算結果を別途照合してください。
- 一般的な項目を網羅
- シンプルで使いやすいデザイン
- ロゴやカラーの変更などカスタマイズが容易
見積書・発注書・納品書・請求書・領収書・支払通知書を6シートにまとめたファイルです。使用時は「納品書」タブを選び、他のタブから自動転記されると考えず、宛先・取引日・内容を入力してください。登録番号・税率別内訳の欄はありますが、下記の端数処理の注意を確認してから使います。
- インボイス制度対応
- 計算式あり。ただし税額端数の処理は使用前に確認・修正が必要
- 不要な書類は削除可能
エクセル納品書の使い方
- ダウンロードしたExcelファイルを開く
- 自社名や住所、ロゴなど必要な情報を入力
- 商品名・数量・金額を入力し、請求額を計算
- 「納品書セット_シンプル01」:配布時点の計算式は明細の一部だけです。先頭の明細、小計・税額・合計は自動計算されないため、入力・計算後に別途照合してください。
- 「納品書セット01」:数量・単価・税率を入力します。使用前に上記の円未満の端数処理を見直し、税率別税額と合計を照合してください。
- 保存後、印刷またはPDF化してメール送付などでご利用ください
スプレッドシート納品書の使い方
- リンクをクリックし、スプレッドシート版のテンプレートページへ移動
- スプレッドシートの利用には、Googleのアカウントが必要です
- 開いたスプレッドシートの画面右上にある「テンプレートを使用」ボタンをクリック
- 画面左下のタブから「納品書」を選択
- 商品名・数量・金額を入力し、請求額を計算
- 入力が完了したら、PDFでダウンロード、または印刷してご利用ください。
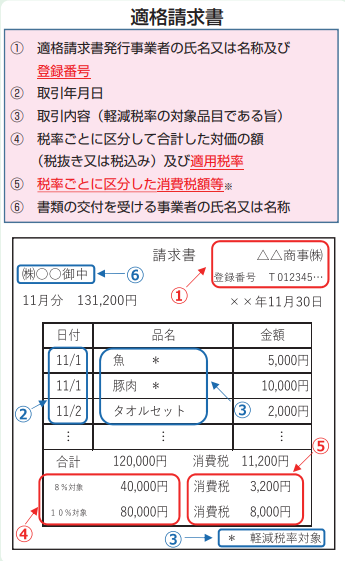
2023年10月1日から始まったインボイス制度(適格請求書等保存方式)では、「登録番号」「取引内容」「適用税率」「税率ごとの消費税額」などが記載された「適格請求書(インボイス)」の発行・保存が求められます。
適格請求書を交付できるのは登録を受けた事業者です。書類名が「納品書」でも、必要事項を満たせば適格請求書として扱われます。買手の仕入税額控除には原則として必要事項を記載した帳簿と適格請求書等の保存が必要で、例外や経過措置は取引ごとに確認します。
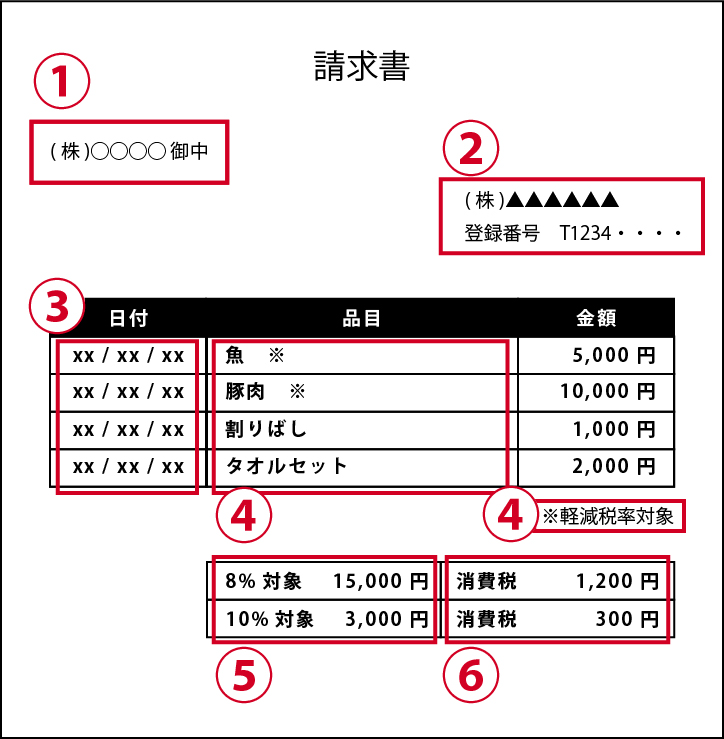
必要な記載事項:
- 交付先である相手方の氏名または名称
- 自社の氏名又は名称及び登録番号
- 取引年月日(実際の取引が行われた日付)
- 取引内容(「※」などで軽減税率対象品目を明記)
- 税率ごとに区分した対価の額(税抜または税込)と適用税率
- 税率ごとに区分した消費税額
登録番号と申請について:
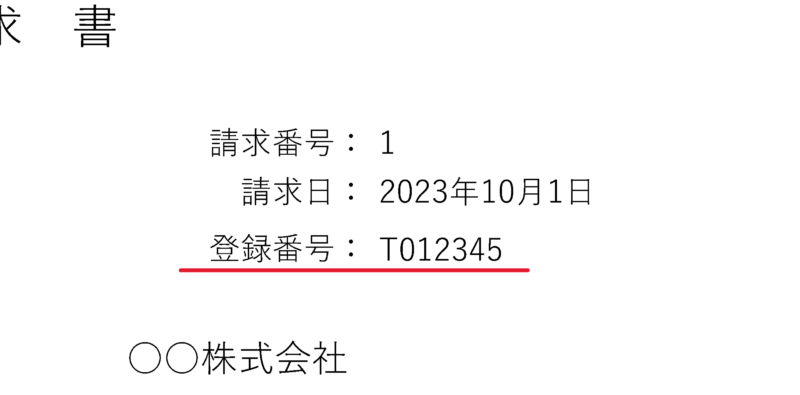
登録番号は「T+13桁の数字」です。法人番号がある法人は法人番号を使い、それ以外の事業者には個別の番号が通知されます。個人事業主のマイナンバーを記入するものではありません。必ず登録通知等で確認した番号に置き換えてください。参考:国税庁の登録番号の説明。
取引日を記載する方法のほか、一定期間の取引をまとめて記載する方法も認められています。請求書と納品書を組み合わせて記載事項を満たす場合は、書類番号等で対応関係を明確にしてください。管理方法に応じて、次のような記載・対応付けが考えられます。参考:国税庁「適格請求書等の記載事項」。
- 各明細に取引日を記載する
- 各取引ごとに発行する納品書をインボイス発行時に参照できるよう対応する(納品書番号との対応付け)
軽減税率への対応:
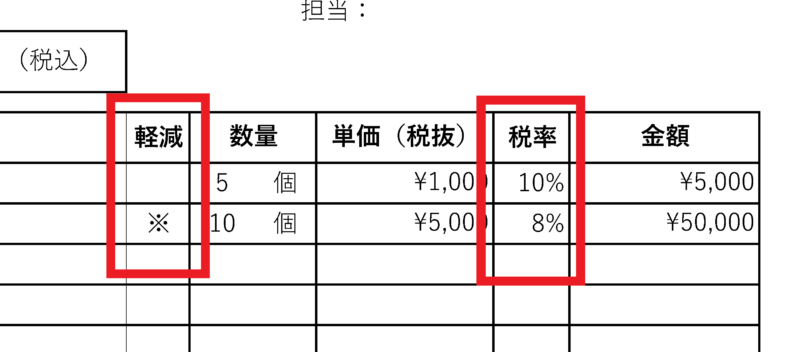
軽減税率対象商品がある場合、それを判別できる印(「※」マークなど)や軽減税率が適用される品目であること、税率欄、税区分ごとの消費税額欄を設けます。これにより、標準税率・軽減税率ごとの金額や消費税計算を明確化し、インボイスとしての要件を満たします。
税額計算と端数処理:
適格請求書の消費税額の端数は、1枚につき税率ごとに1回処理します。商品ごとの税額をそれぞれ丸めてから合算する方法ではありません。切り上げ・切り捨て・四捨五入の方法を決め、税率別の対象額・税額と税込合計が一致するか確認してください。
インボイスの保管義務:
インボイス制度下では、発行側・受領側の双方がインボイスを保存する義務があります。適格請求書発行事業者は、インボイスの控え(写し)を7年間保管することが求められ、受領側も同様に法定保存義務があります。
参考情報と留意点:
- 適格請求書発行事業者の登録や詳細な要件については、国税庁の公式サイト、税務専門家に相談すると確実です。
- 制度施行前後で税務上の扱いや、仕入税額控除の適用範囲が変わるため、事前に社内体制や請求書発行フォーマットを整備することが重要です。
その他のデザイン
その他の納品書書式です。下の「納品書(シンプル)」nouhin_simple.xlsxは、小計E23がE16+E17だけを参照し、3行目以降の明細を合計しません。また、明細計算式はE16のみです。複数明細で使う前に、使用する明細範囲の計算式と合計範囲を修正してください。A13の「見積金額」も「納品金額」へ修正が必要です。
装飾付き・デザイン重視
これらは見た目にこだわった装飾付き・デザイン重視のテンプレートです。要素の配置や配色、フォント選びなどを工夫し、ブランドイメージやサービスの雰囲気を的確に伝えます。取引先への印象を大切にしたい場合や、書類を通じて信頼感・独自性をアピールしたいときに、より高いデザイン性が求められるシーンでご活用いただけます。
横向きレイアウト
横向き版は手入力用で、数量・単価を入力しても金額や合計は自動計算されません。横セット版は納品書と控えを上下に配置していますが、2面の内容は連動していません。双方に同じ内容を記入し、試し印刷で用紙サイズ・配置を確認してください。
繰越金額対応
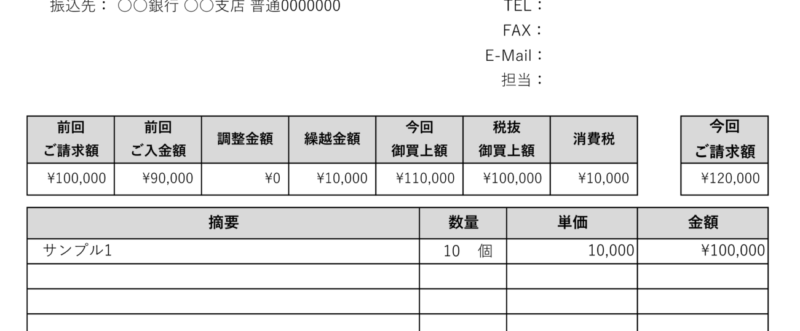
繰越金額を記入できる、納品書テンプレートです。前月の繰越金額や調整金額が記入できます。
納品書について
書き方・見本例
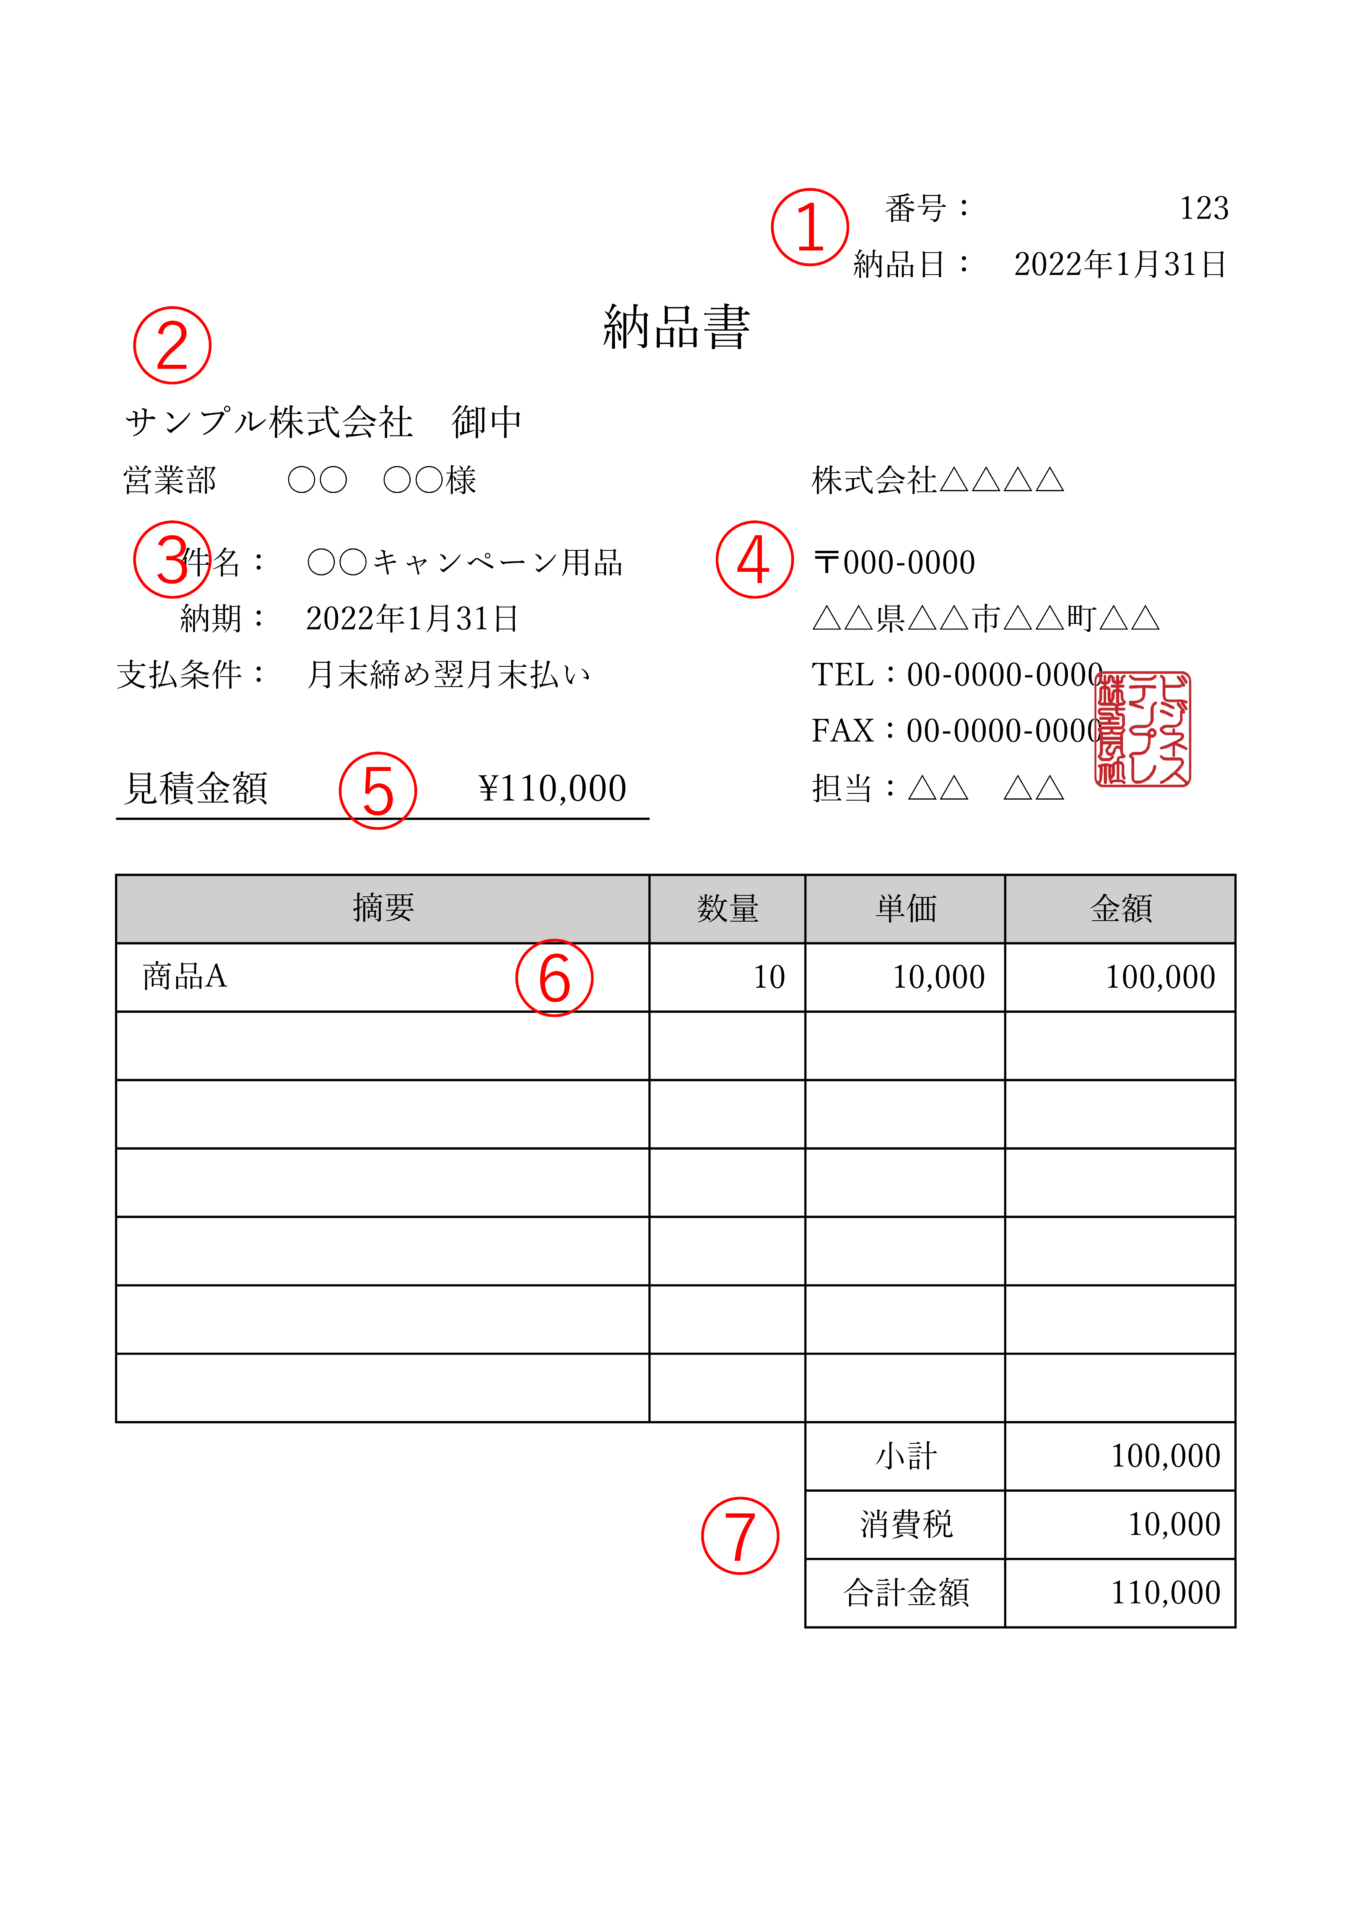
①納品番号、納品日
管理用に、納品番号や納品日を記入します。個人や番号管理がない会社の場合、番号は不要です。
②宛名(提出先)
作成した納品書の宛名(提出先)を記入します。「会社名」「部署+担当者名」の組み合わせが一般的です。
③補足情報(件名、支払条件、納期など)
納品書の補足情報を記入します。
・件名=何を納品するのか一目でわかる件名を記入
・支払条件=取引先と合意した締め日と支払日を記入
・納期=商品を納める日(納品日など)を記入
④差出人
自社の情報と担当者の情報を記入します。位置は宛名(提出先)より下に配置するのがビジネスマナーです。
⑤納品金額(合計)
納品書の合計金額(税込)を、目立つ位置に記入します。
⑥納品内容(数量/単価/金額)
商品ごとに数量・単価・金額を記入します。自動計算する書式の数量セルは数値で入力し、「個」「式」「セット」は単位欄や表示形式で付けてください。「10個」のような文字列を数式が参照するセルに入れると、計算できない場合があります。
⑦小計、消費税、合計金額
納品内容の小計(税抜)、消費税、合計金額を記入します。
基礎知識
納品書とは、商品やサービスが提供されたことを証明する書類です。売り手から買い手へ商品を提供した際に、その詳細(商品名、数量、価格など)を記載し、双方の間で取引が行われたことを確認するために使用されます。
例えば、ある家具製造会社が顧客に対してテーブルと椅子を販売したとします。この会社は納品書を作成し、その中にテーブルと椅子の詳細(商品名、数量、単価など)を記載します。そして、この納品書を顧客に提供(送付)します。
これにより、顧客は自分が注文した商品が正しく提供されたことを確認できます。また、家具製造会社も、自分たちが提供した商品についての記録を保持することができます。
[納品書] 納品日:2023年7月5日
(納品先)株式会社○○ 御中
(製造元)家具製造会社XYZ
(連絡先)00-0000-0000
| 商品名 | 数量 | 単価 | 合計 |
| テーブル | 1台 | ¥30,000 | ¥30,000 |
| 椅子 | 4脚 | ¥7,500 | ¥30,000 |
| 合計 | ¥60,000 | ||
配送情報:2023年7月5日に配送予定
支払条件:納品日から30日以内に支払い
納品書は、取引の透明性を確保し、誤解や紛争を防ぐために重要です。また、会計と税務の記録にも必要で、財務監査の際には重要な書類となります。
納品書には、以下の情報が通常含まれます。
- 売り手と買い手の名前と住所
- 納品日
- 商品またはサービスの詳細(名前、数量、単価)
- 合計金額
- その他の特定の取引に関連する情報(配送情報、支払い条件など)
納品書と請求書は似ているように見えますが、それぞれ異なる目的を持っています。
納品書は、商品やサービスが提供されたことを証明する書類です。例えば、ある企業が別の企業にオフィス用品を販売した場合、納品書には以下のような情報が記載されます。
- 企業A(売り手)から企業B(買い手)への納品
- 納品日:2023年7月3日
- 商品の詳細:A4コピー用紙 10箱、ボールペン 50本
- 合計金額:¥30,000
これにより、企業Bは正確に何がいつ納品されたかを確認できます。
一方、請求書は、買い手に対する支払いを要求するための書類です。同じ例を用いると、請求書には以下のような情報が記載されます。
- 企業A(売り手)から企業B(買い手)への請求
- 請求日:2023年7月3日
- 支払い期限:2023年7月31日
- 商品の詳細:A4コピー用紙 10箱、ボールペン 50本
- 合計金額:¥30,000
- 支払い方法:銀行振込
この請求書により、企業Bは何に対していつまでにいくら支払う必要があるのかを明確に理解できます。
つまり、納品書は「何がいつ納品されたか」を示し、請求書は「何に対していつまでにいくら支払うべきか」を示す書類と言えます。
納品書と領収書の違いは、以下の通りです。
納品書は、商品やサービスが提供されたことを証明する書類です。例えば、ある企業が別の企業にオフィス用品を販売した場合、納品書には以下のような情報が記載されます。
- 企業A(売り手)から企業B(買い手)への納品
- 納品日:2023年7月3日
- 商品の詳細:A4コピー用紙 10箱、ボールペン 50本
- 合計金額:¥30,000
これにより、企業Bは正確に何がいつ納品されたかを確認できます。
一方、領収書は、支払いが行われたことを証明する書類です。同じ例を用いると、領収書には以下のような情報が記載されます。
- 企業A(売り手)から企業B(買い手)への領収
- 領収日:2023年7月31日
- 商品の詳細:A4コピー用紙 10箱、ボールペン 50本
- 支払い金額:¥30,000
この領収書により、企業Bは何に対していついくら支払ったのかを証明できます。
つまり、納品書は「何がいつ納品されたか」を示し、領収書は「何に対していついくら支払ったか」を証明する書類と言えます。
よくある質問
- Q納品書とは何ですか?
- A
納品書は、商品やサービスが提供されたことを証明する書類です。商品の名前、数量、価格などの詳細を含むことが一般的です。
- Q納品書と請求書の違いは何ですか?
- A
納品書は商品やサービスが提供されたことを証明する書類で、請求書は支払いを要求する書類です。納品書は商品の受け取りを確認するために使用され、請求書は支払いを求めるために使用されます。
- Q納品書と領収書の違いは何ですか?
- A
納品書は商品やサービスが提供されたことを証明する書類で、領収書は支払いが行われたことを証明する書類です。納品書は商品の受け取りを確認するために使用され、領収書は支払いの証拠として使用されます。
- Q納品書は必ず必要ですか?
- A
それはビジネスの種類や取引の規模によります。しかし、納品書は商品の受け取りを確認し、後で問題が発生した場合の証拠となるため、一般的には必要とされます。
- Q納品書はどのように作成・発行すべきですか?
- A
納品書は商品やサービスが提供されたときに発行されます。納品書は手書きで作成することも、Excelや会計ソフトなどの、コンピューターソフトウェアを使用して電子的に作成することもできます。
- Q納品書には何が記載されているべきですか?
- A
納品書には、以下の情報が通常含まれます。
- 販売者と購入者の名前と住所
- 納品日
- 商品またはサービスの詳細(名前、数量、価格など)
- 総額
- Q納品書はどのように保存すべきですか?
- A
電子メールやダウンロードなどでやり取りした納品書は、原則として電子取引データのまま保存します。紙へ印刷するだけで十分と考えず、データを検索・表示できる保存方法など、適用される要件を確認してください。紙で受領した書類とは保存方法が異なります。参考:国税庁の電子取引データ保存の案内。
- Q納品書には色んなフォーマットがあるけど、どれを使えばいい?
- A
最低限の項目が揃っていれば、基本的にはどのフォーマットを使っても問題ありません。ネットから気に入ったものをダウンロードし、自社用にデザインや項目をカスタマイズして使うのが一般的です。
インボイス制度対応インボイス制度(適格請求書)に対応した請求書を使いたい場合、インボイス対応のテンプレートを使うか、ご自身で項目を追加して対応することができます。
- Q納品書は何年保管する義務がある?
- A
税務上の保存期間は、法人では原則7年ですが、欠損金の生じた一定の事業年度などは10年となる場合があります。個人事業の一般的な納品書は5年ですが、仕入税額控除に必要な請求書等や、発行した適格請求書の写し等は7年です。書類の役割と税目ごとに確認してください。参考:法人の保存期間、個人事業の記帳・保存。
(帳簿書類の整理保存等)
引用元:法人税法施行規則67条の2|e-Gov法令検索
普通法人等は、前条第一項に規定する帳簿及び前項各号に掲げる書類を整理し、第五十九条第二項(帳簿書類の整理保存)に規定する起算日から七年間、これを納税地(前項第一号に掲げる書類にあつては、当該納税地又は同号の取引に係る国内の事務所、事業所その他これらに準ずるものの所在地)に保存しなければならない。
参照・参考サイト


