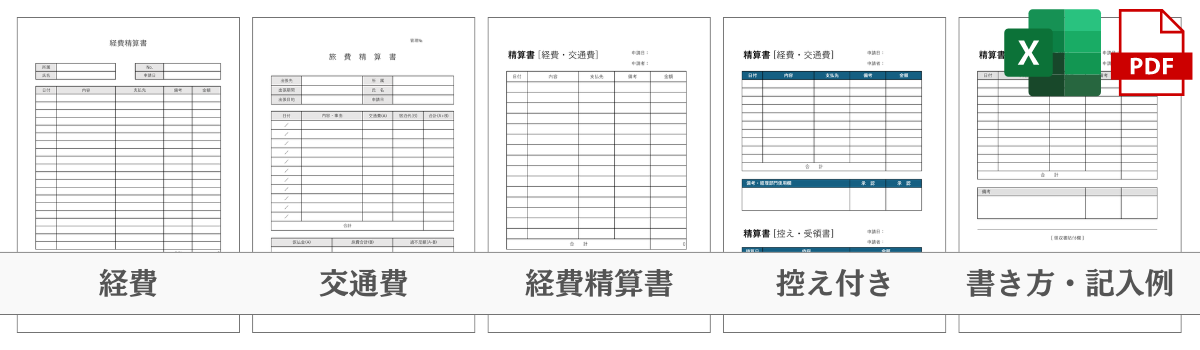
使いやすいExcel・PDF形式の精算書テンプレートです。
立替経費精算、交通費精算、旅費精算など、さまざまな経費の精算にご利用いただけます。
備品購入など複数の経費をまとめるなら基本型・シンプル型、区間や路線を残すなら交通費精算書、出張費や仮払金との差額を確認するなら旅費精算書が便利です。Excelは入力・集計用、PDFは印刷・手書き用に選んでください。
Excelで行を追加・削除したときは、合計の計算範囲と印刷範囲を確認しましょう。
精算書テンプレート
経費精算書_基本
備品購入、交通費、旅費などを同じ表にまとめられる、汎用型の経費精算書です。経費にできる範囲や添付書類は会社の規程に従い、承認欄は社内の申請経路に合わせて調整してください。
- 部署/氏名
- №/申請日
- 日付(支払日)
- 内容
- 支払先
- 備考
- 金額
- 承認欄
経費精算書_シンプル
装飾のない、シンプルな精算書テンプレートです。項目は1つ上の「経費精算書_基本」とほとんど同じです。
管理部門の記入欄や、承認欄も用意されています。
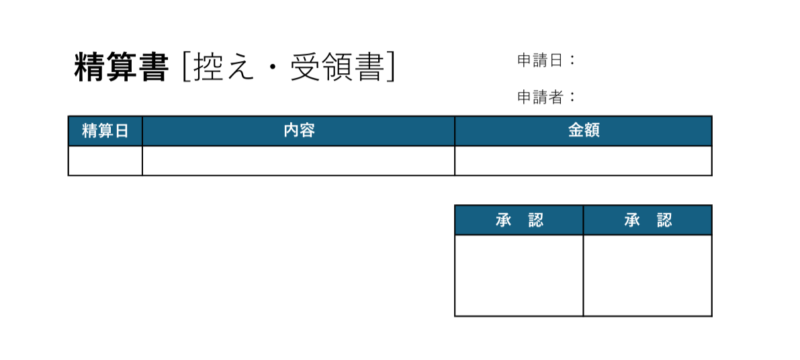
控え/受領書付き
控え、受領書がついた、経費精算書テンプレートです。
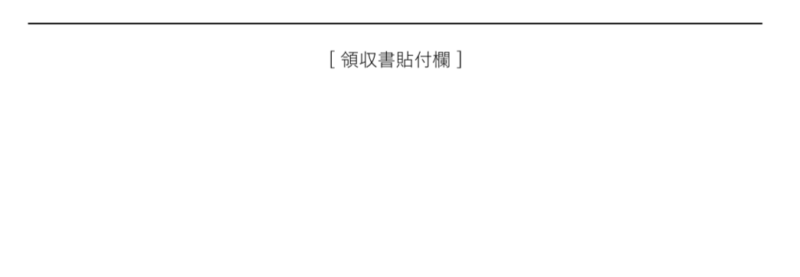
領収書貼付欄付き
領収書の貼り付け欄が付いた、経費精算書テンプレートです。
用途別テンプレート
交通費精算書
交通費の精算に特化したフォーマットです。1回の利用ごとに、区間や利用路線、片道/往復などが記入できます。
旅費精算書
出張時に使える、旅費と交通費をまとめて精算できるフォーマットです。
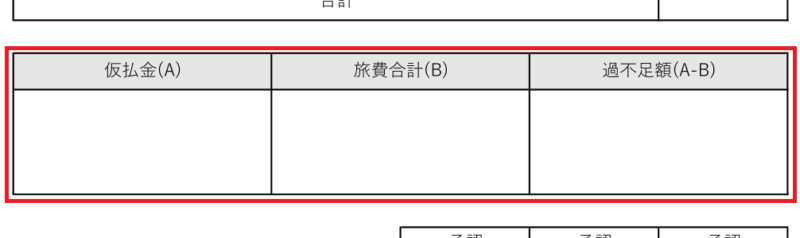
こちらは、仮払金との差額を確認できる旅費精算書です。
仮払金精算例:
仮払金30,000円 − 旅費合計25,000円 = 返金額5,000円
仮払金30,000円 − 旅費合計35,000円 = −5,000円(追加で精算する額は5,000円)
差額の符号だけで判断せず、会社へ返す額か、会社から受け取る額かを確認してください。
書き方・見本
精算書のフォーマットや作り方は、会社や組織によって異なります。
ここでは、基本となるフォーマットを使って、項目や作成の流れを簡単に解説します。
見本例
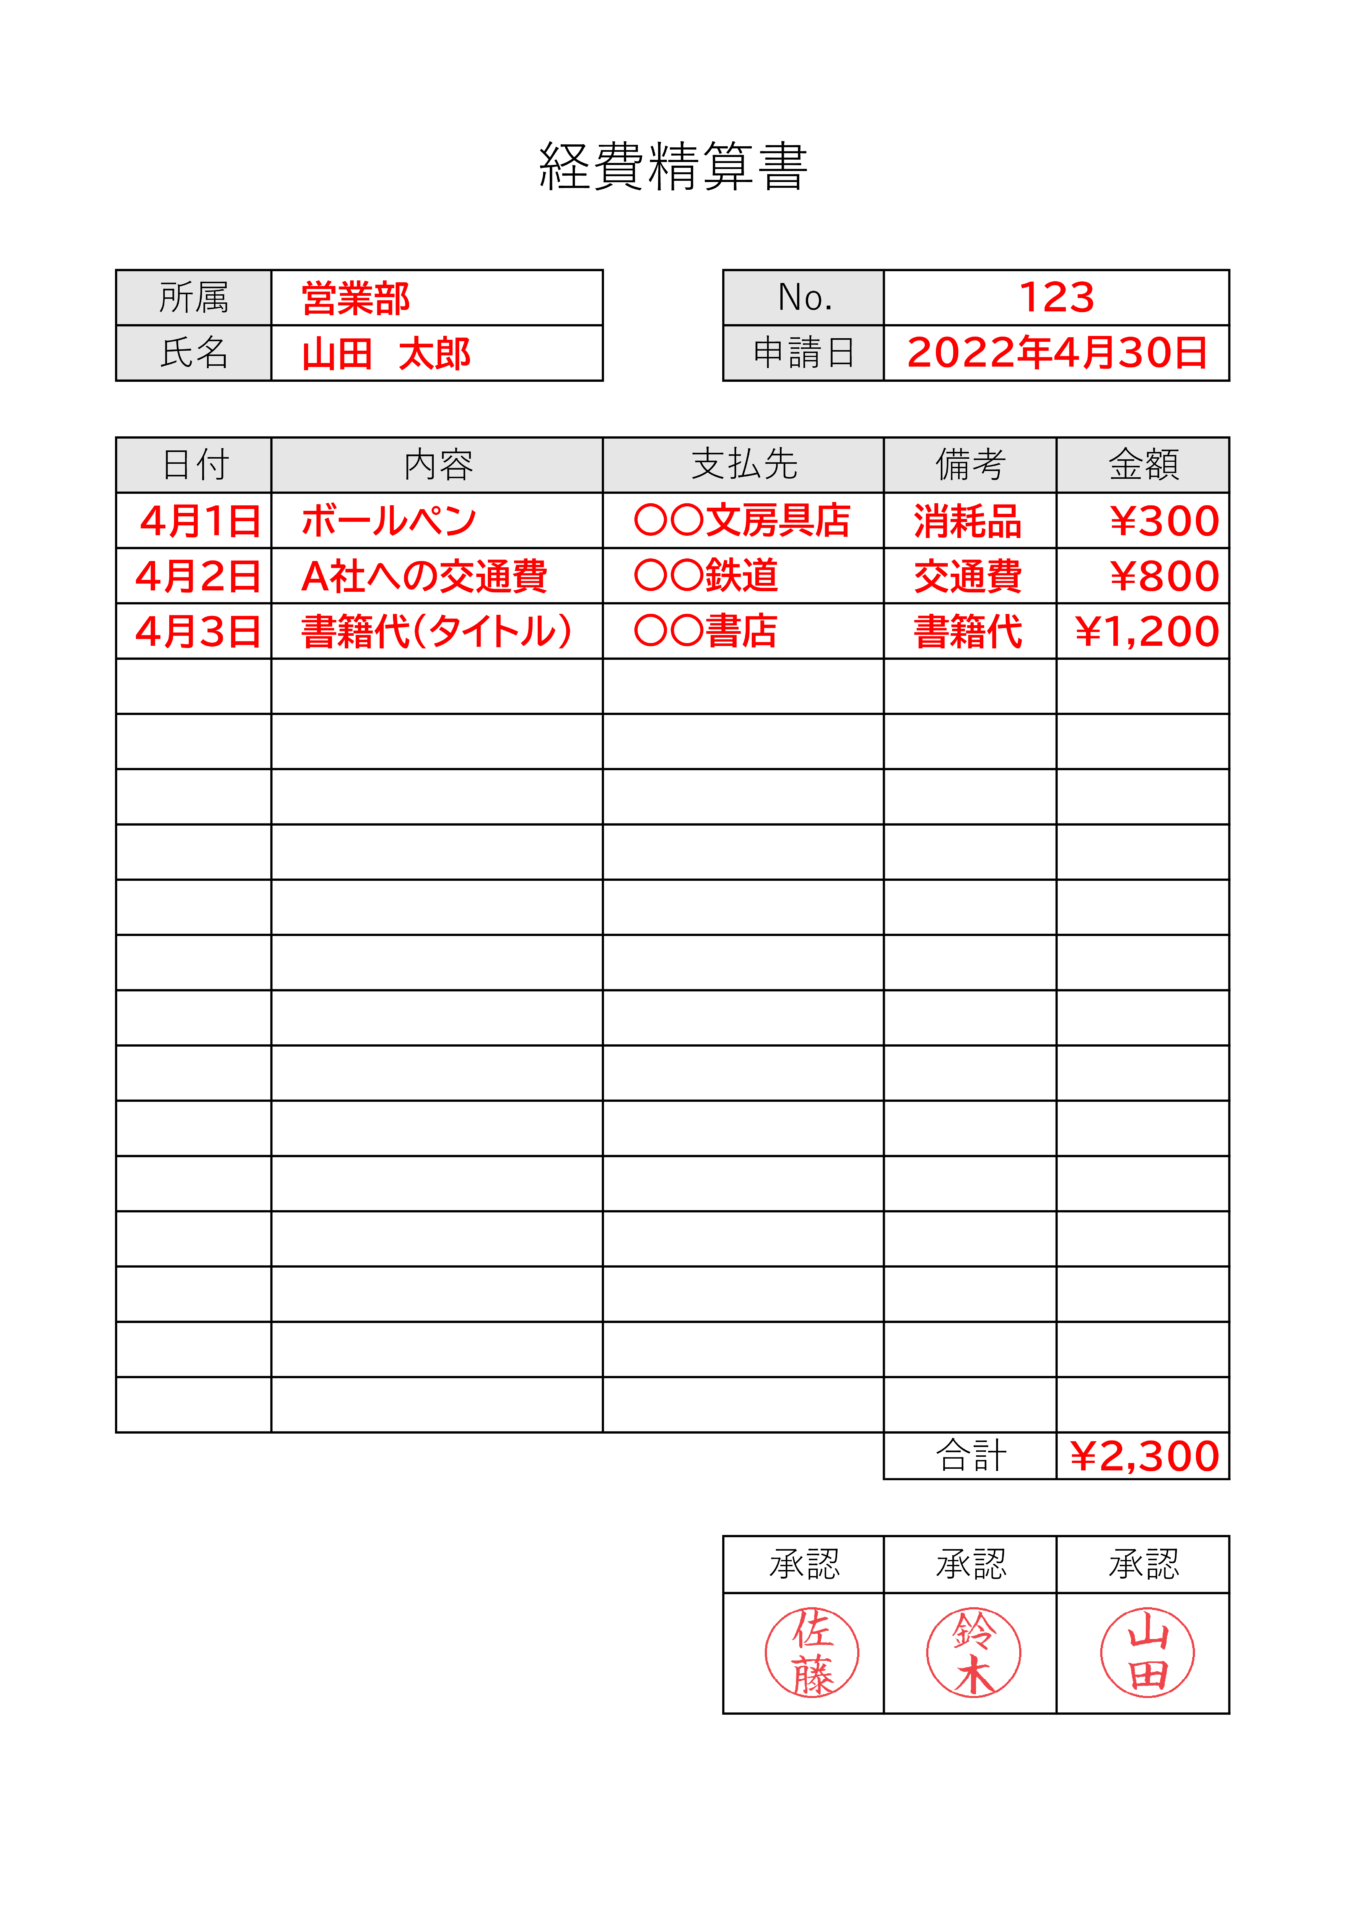
①基本情報
所属、氏名、書類番号、申請日など、「誰が」「いつ」提出した書類かわかる情報を記入します。
②申請内容
精算する内容を記入します。各項目の詳細は下記をご参考ください。
- 日付:購入日
- 内容:購入した商品、サービス
- 支払先:購入した店舗、組織の名前
- 金額:商品、サービスの金額
- 備考:区分、科目、商品の用途 etc.
③承認
会社の承認手順に従い、必要な承認を受けます。押印・署名・電子承認のいずれを使うかは、社内の運用を確認してください。
よくある質問
- Q経費精算書はいつ提出すればいいですか?
- A
提出期限は会社の経費精算規程や締日に従います。支払後は領収書などを整理し、締日までに承認を受けられるよう早めに提出してください。締日を過ぎた場合の扱いは、経理部門へ確認します。
- Q経費精算書に添付する領収書の要件は何ですか?
- A
日付・支払先・金額・購入内容が分かる領収書やレシートを、会社の提出ルールに従って用意します。宛名の要否は書類の種類により異なり、押印や署名だけで有効性を判断するものではありません。
メールやWebで受け取った領収書は、電子取引データの保存ルールに対応した方法で提出・保存します。紙で受け取った書類を電子化する場合も、会社のスキャナ保存の運用を確認してください。
参照:国税庁「適格請求書等の記載事項」、国税庁「電子取引関係」
- Q交通費の精算はどのように行いますか?
- A
交通費は利用日・区間・交通機関・金額を記録し、会社が求める領収書や利用履歴を添えて申請します。タクシーの利用理由など、追加の記載事項も社内規程に従ってください。
- Q経費精算書の作成で気をつけるべきポイントは何ですか?
- A
経費精算書を作成する際は、日付、金額、内容を正確に記入し、領収書との照合を行ってください。また、会社の経費精算規定に沿っているか確認し、必要な承認を得てから提出してください。
- Q経費精算書は、何年間の保存義務がある?
- A
税務上の保存期間は、事業者の区分、申告方法、書類の種類で異なります。法人の取引関係書類は原則7年で、一定の欠損金が生じた事業年度などは10年となります。個人事業主は、青色申告では原則7年(一部書類は5年)、白色申告の領収書などは原則5年です。消費税の保存要件も別に確認してください。
「個人だからすべて5年」と判断せず、精算書と証憑をひも付けて社内の保存ルールに従います。参照:法人の保存期間、青色申告、白色申告(帳簿書類の整理保存等)
引用元:法人税法施行規則第67条第2項|e-Gov法令検索
普通法人等は、前条第一項に規定する帳簿及び前項各号に掲げる書類を整理し、第五十九条第二項(帳簿書類の整理保存)に規定する起算日から七年間、これを納税地(前項第一号に掲げる書類にあつては、当該納税地又は同号の取引に係る国内の事務所、事業所その他これらに準ずるものの所在地)に保存しなければならない。