借用書の書き方・作成マニュアル(初心者向け)
金銭の貸し借りでは、合意した条件と金銭の授受を証拠に残すことが大切です。口頭の約束だけでは金額や返済条件の確認が難しくなるため、書面や電磁的記録で内容を明確にしましょう。保証契約など、別に書面等が必要な契約もあります。
本記事では、はじめてでも迷わず作れるように、借用書の基本から実務のコツ、法律上の上限や印紙までを一気に解説します。すぐ使えるテンプレートも掲載しています。
👆動画でも解説しています。こちらもご参考ください。
項目・書き方解説 ✍️
1 基本情報
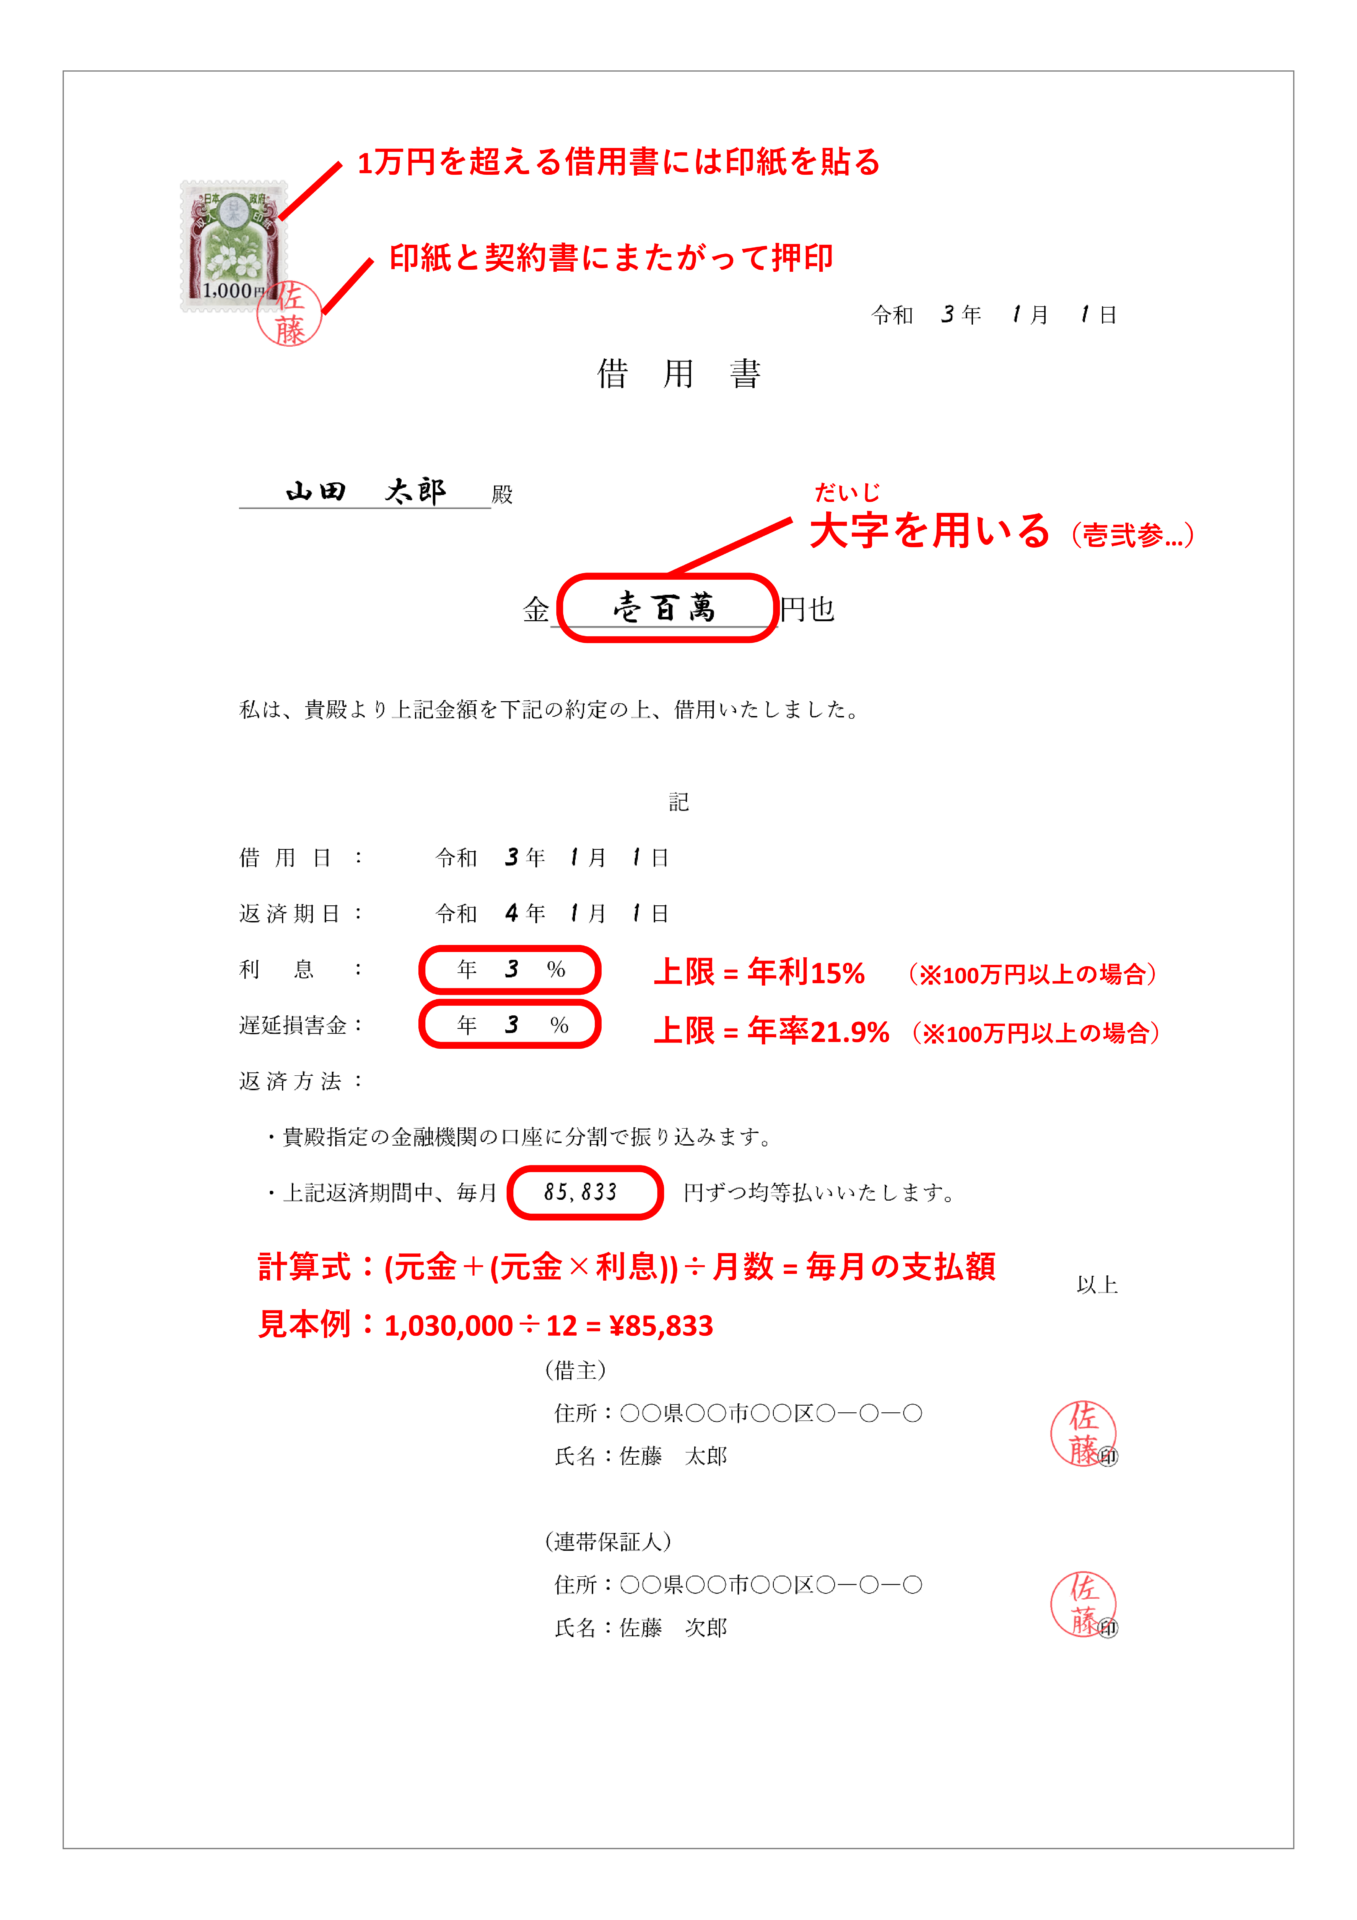
収入印紙と消印
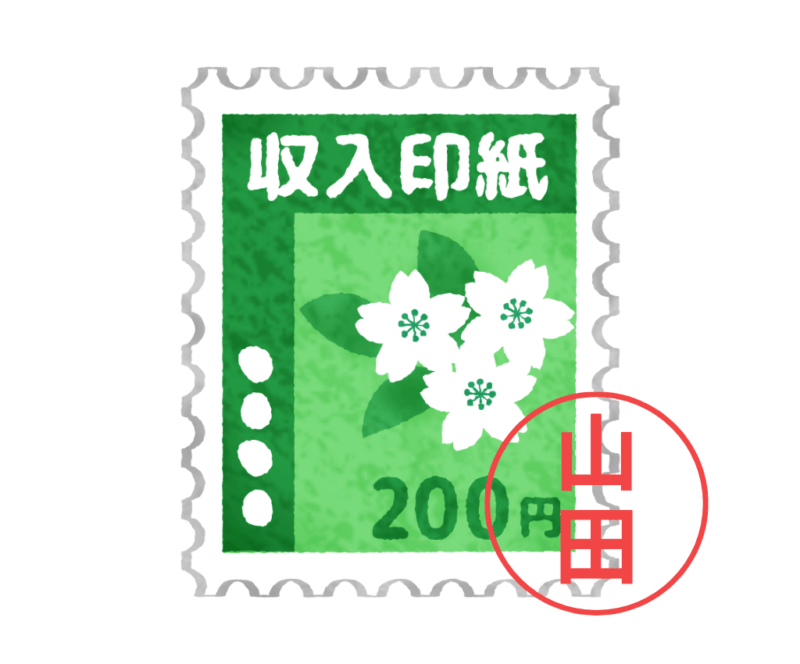
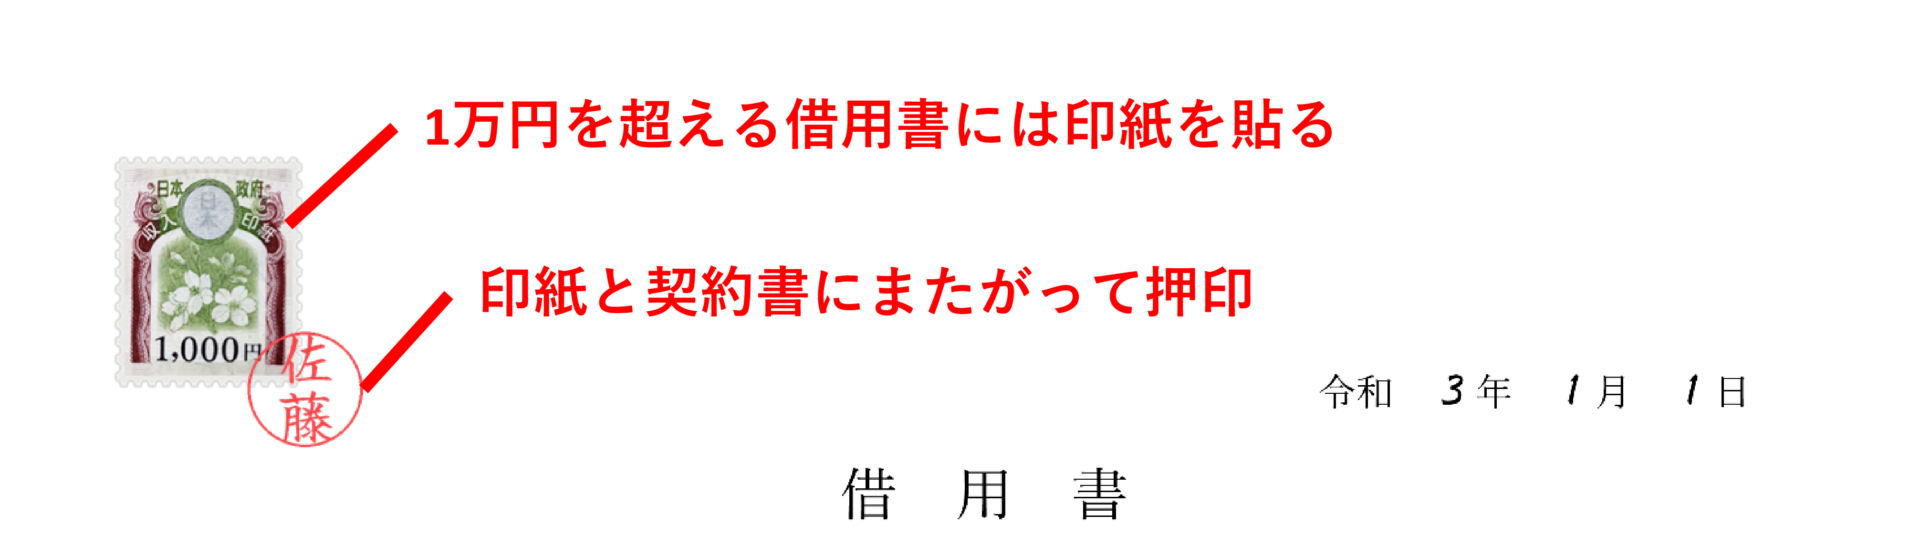
紙の金銭借用書は、記載金額が1万円以上なら原則として金額に応じた印紙税がかかります。1万円未満は非課税、金額の記載がないものは原則200円です。印紙は文書と印紙の両方にまたがる印章または署名で消印します。電子データだけで締結・交付する場合は、印紙税の対象ではありません。参考:国税庁。
宛名(〜殿)
借用書は借主が貸主あてに出す文書です。貸主の氏名(法人なら名称と代表者名)を正式に記載します。
タイトル(借用書)
文書の性格を明確にする見出しです。借用証書・金銭消費貸借契約書など、実態に合った名称を使います。
金額の表示
改ざん防止のため「金 壱百萬円也」 のように、壱・弐・参などの大字で記載します。単位は円也まで書いて桁の書き足しを防ぎます。
本文の宣言
「上記金額を下記の約定の上、借用いたしました」のように、借りた事実と、これから示す条件に従うことを宣言します。
2 本文・内容
借用日と返済期日
借りた日と、返す期限(分割なら最終期日)を明確にします。和暦・西暦はどちらでも統一すれば可。分割の場合は支払日(毎月末など)も決めておくと実務がスムーズです。
借用日 : 令和5年1月1日
返済期日 : 令和6年1月1日
利息
年率で記載します。上限は利息制限法の範囲内で設定します(元本100万円以上は上限年15%など)。起算日(借用日から、または月末締めなど)や日割り計算の有無を決めるとトラブル予防になります。▼利息の合意と上限は後述
遅延損害金
遅延損害金は、返済が遅れた場合の賠償について定めるものです。営業的金銭消費貸借かどうかなどにより適用される上限が異なります。相場や推奨利率ではなく、法令上の上限として後述の区分を確認してください。
利息 : 年3%
遅延損害金 : 年3%
返済方法
一括か分割か、振込口座、毎月の支払日、手数料の負担者(通常は借主負担)などを具体的に書きます。見本では「貸主指定口座へ分割で振込」「毎月均等払い」となっています。繰上げ返済やボーナス併用などを認める場合は追記します。
毎月の支払額の目安
画像の「(元金+元金×利息)÷月数」は、残高に応じた通常の元利均等返済の式ではありません。例の85,833円×12回は1,029,996円で、画像の総額1,030,000円より4円不足します。残元金に対する利息の計算方法、各回の支払日、最終回の端数を合意し、返済表で照合してください。画像の月額をそのまま転記しないでください。
返済方法 :
・貴殿指定の金融機関の口座に分割で振り込みます。
・上記返済期間中、毎月 ○○○○○○円ずつ均等払いします。
借主欄・連帯保証人欄(署名・押印・住所)
借主と保証人は、それぞれ内容を理解したうえで氏名・住所を記載します。保証契約は書面または電磁的記録が必要です。事業用融資の個人保証には原則として事前の保証意思宣明公正証書、個人根保証には極度額の定めが必要など、取引ごとに条件が異なります。公証手続の対象・例外を確認してください。
(借主)住所 : ○○県○○市○○町○ー○
氏名 : 佐藤 次郎 ㊞
(連帯保証人)住所 : ○○県○○市○○町○ー○
氏名 : 鈴木 三郎 ㊞
各項目の要点を押さえたら、次は実際の作成から署名・保管までの手順を確認しましょう。
作成~署名・保管までの手順 📝
①条件のすり合わせ
まずは内容を話し合います。金額・返済期日・返し方(振込か現金か)・利息の有無・遅れた場合の利率・手数料の負担者などを先に合意しておきましょう。
②文書の作成
合意した内容を文書に書きます。Wordテンプレートを使うと安心です。
金額は、改ざん防止のため「金壱百万円也」のように、大字で書きましょう。
③署名と押印
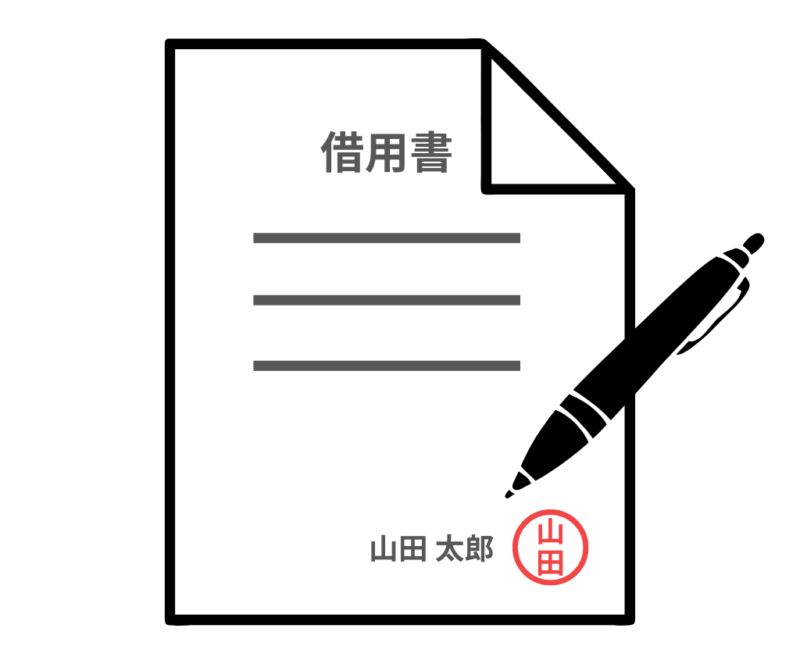
借主本人が自分の手で署名するのが理想です。可能なら印鑑も押しましょう。
④印紙の貼付と消印(紙契約の場合)
契約金額に応じた収入印紙を貼り、印章または署名で消印します。紙の課税契約書を原本2通作る場合は、各通の印紙税を確認します。書類の左上に貼ることが多いです。
⑤交付・保管
完成した書面を、貸主(お金を貸す側)に渡します。紙の場合は製本テープや割印をして改ざんされにくくし、電子契約ならタイムスタンプやシステムで改ざん防止をします。
全体の流れがつかめたら、次は用途別にそのまま使えるテンプレートを見ていきましょう。
テンプレート📑
Wordテンプレート
この汎用型は、利息・遅延損害金・保証人・一括/分割を選択する書式です。分割の各回支払日、利息の計算対象、振込手数料などは合意に応じて追記します。不要な選択肢と空欄を残したまま署名しないでください。
事業用融資、継続取引、担保・保証付きの貸付けは、ひな形だけで完結するとは限りません。追加条項や必要手続を専門家と確認してください。
印刷して手書きで使えるシンプルなテンプレートや、物品・鍵・PCなどの専用テンプレートも配布しています。
金銭消費貸借契約書
こちらは、お金の貸し借りをきちんと契約として残すための文書を作成できる金銭消費貸借契約書テンプレートです。
この契約書は、無利息・一括返済・銀行振込を明記しています。借用書も契約の成立や条件を証明する書面になり得るため、名称だけで証拠力が決まるわけではありません。実際の合意、記載内容、署名等と金銭授受の記録を合わせて確認します。
分割返済や保証人の設定、遅延損害金など、より複雑な条件を盛り込みたい場合は、別ページで詳細版のテンプレートを用意していますので、必要に応じてそちらもご利用ください。
PDF作成ツール
WordやPDFが使えない方は、スマホ対応のブラウザ借用書作成ツールをご利用ください。無料・登録不要でそのまま印刷できる借用書のPDFを作成できます。
借用書と金銭消費貸借契約書の違いは?
借用書と金銭消費貸借契約書は、一般に形式や詳しさが異なりますが、法的効力や証拠力を表題だけで区別することはできません。どちらでも、当事者が合意した金額・返済条件と実際の受領状況を明確にします。
| 項目 | 借用書 | 金銭消費貸借契約書 |
|---|---|---|
| 作成方法 | 借主が一方的に作成 | 借主・貸主の双方で作成 |
| 内容 | 金額・返済期日など最低限 | 利息・遅延損害金・担保・保証人など詳細 |
| 証拠力 | 借入れ・返済条件等を示す証拠(内容・作成経緯による) | 合意内容等を示す証拠(内容・作成経緯による) |
| 向いているケース | 身内や知人間の少額貸し | 法人間や条件が複雑な貸し借り |
| 印紙税 | 紙で作ると課税対象に | 紙で作ると課税対象に(消費貸借の意義|国税庁) |
| 電子化 | 可能(印紙不要) | 可能(印紙不要) |
書き方・作成方法のイメージができたら、次は利息や印紙など細かな疑問を解消するために、よくある質問をご確認ください。
借用書に関するよくある質問💡
Q1. 利息の相場や上限は?
A1. 次の数値は一般的な相場ではなく、利息制限法の上限です。上限を超える部分は無効となります。
- 元本10万円未満:年20%
- 10万円以上100万円未満:年18%
- 100万円以上:年15%
利息の有無と利率は、適用法令の範囲内で当事者が合意します。「親族は5%」「法人間は3〜6%」などを一般相場として扱わず、上限利率も推奨金利ではないと理解してください。参考:e-Gov法令検索。
Q2. 遅延損害金の相場や上限は?
A2. 遅延損害金に一律の相場はありません。利息制限法では、業として行わない貸付けの上限は元本10万円未満が年29.2%、10万円以上100万円未満が年26.28%、100万円以上が年21.9%です。営業的金銭消費貸借は年20%が上限です。税金の延滞税率を私的な契約の基準として流用しないでください。参考:e-Gov法令検索、日本公証人連合会の上限利率表。
契約では、どの債務にいつから遅延損害金が発生するか、計算対象と日割り方法まで定めます。貸主が業として行うかなど、契約の実態に合う規制を確認してください。
Q3. 利息や利率を書かなかった場合はどうなりますか?
A3. 民法上は原則として利息を受け取る合意が必要ですが、書面の記載の有無だけでは判断できません。商人間の金銭消費貸借では商法513条による法定利息請求の例外もあります。利息を付けない合意なら「無利息」と明記してください。遅延損害金は約定利率や履行遅滞の時点などによって判断します。法務省公表では2026年4月1日から2029年3月31日までの法定利率は年3%です。現行期の法務省公表。参考:令和5年4月1日以降の法定利率について|法務省。
Q4. 借用書に収入印紙は必要ですか?
A4. 紙の金銭消費貸借契約書(借用書を含む)は印紙税法上「第1号文書」に該当し、1万円未満は非課税ですが、1万円以上は契約金額に応じて200円~60万円の印紙が必要です。 (印紙税額の一覧表(その1)第1号文書から第4号文書まで|国税庁)
・1万円未満 非課税
・1万円以上10万円以下 200円
・10万円超50万円以下 400円
・50万円超100万円以下 1000円
・100万円超500万円以下 2000円
・500万円超1000万円以下 1万円
・1000万円超5000万円以下 2万円
・5000万円超1億円以下 6万円
・1億円超5億円以下 10万円
・5億円超10億円以下 20万円
・10億円超50億円以下 40万円
・50億円超 60万円
・金額の記載がないもの 200円
Q5. 契約書を2通作成した場合、印紙は両方に必要ですか?
A5. 紙の課税契約書を原本2通作成すれば、原則として各通に印紙税がかかります。単なるコピーの控えは別ですが、署名や原本と同一との証明などがある副本は課税対象となる場合があります。「写し」と表記するだけでは非課税になりません。参考:契約書の写し、副本、謄本等|国税庁。
Q6. 電子契約の場合も印紙は必要ですか?
A6. 不要です。印紙税は紙の課税文書にのみかかるため、PDFやクラウド上の電子契約には課税されません。 (取引先にメール送信した電磁的記録に関する印紙税の取扱い|国税庁)
最後に✅
借用書は「誰が・いくら・いつまでに・どのように返すか」を明確に書くことが大切です。金額は数字と大字を併記し、署名・押印・印紙や保管方法まできちんと整えることで、後々のトラブルを防ぐことができます。高額な貸し借りや事業性を伴う場合、公正証書や専門家のチェックを検討すると安心です。
この解説は初心者向けに整理した内容であり、法律相談や専門的なアドバイスではありません。実際の契約条件や法的効力について不安があるときは、弁護士や司法書士などの専門家にご相談ください。
参考リンク(主要根拠)
- 利息制限法の上限と遅延損害金の根拠条文 (e-Gov法令検索)
- 法定利率(現行3%・変動制)の公表 (法務省)
- 印紙税の区分と金額一覧 (国税庁)
- 電子契約は印紙税非課税 (国税庁質疑応答)
- 個人根保証の極度額義務化、公証人による保証意思確認 (法務省パンフレット等)