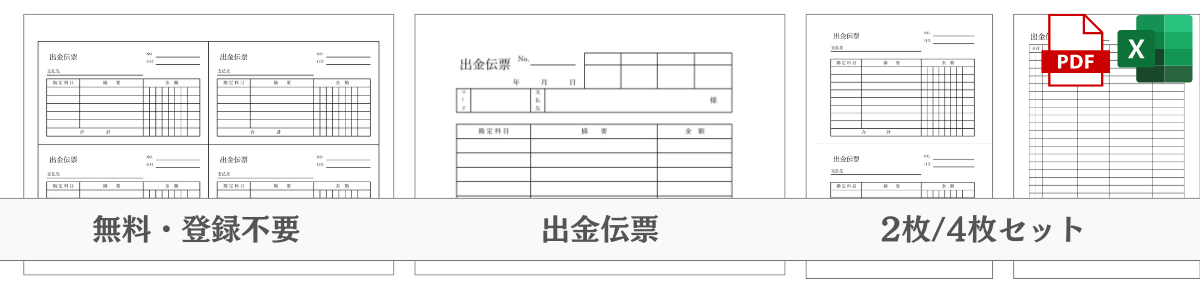
シンプルで使いやすい出金伝票のExcelテンプレートです。
法人用、個人用のフォーマットをご用意しているので、どなたもご利用いただけます。
書き方の解説や見本、よくある質問もまとめていますので、そちらもぜひご参考ください。
テンプレートの使い方
「ファイル名」または「ダウンロード」をクリックすると、ダウンロードが開始されます。
ダウンロード後に、Excel等のソフトを使って内容を編集して印刷するか、そのまま印刷した後、内容を手書きしてご利用ください。
複数枚セットのものは、カッターやハサミでカットしてご利用ください。Excel版5種類の金額・合計欄は手入力です。印刷前に明細の合計を再計算し、複数枚セットでは各伝票を別々に確認してください。伝票番号と証憑を対応させると、二重計上を確認しやすくなります。
【法人用】出金伝票テンプレート
法人用 A4縦向き 2枚セット
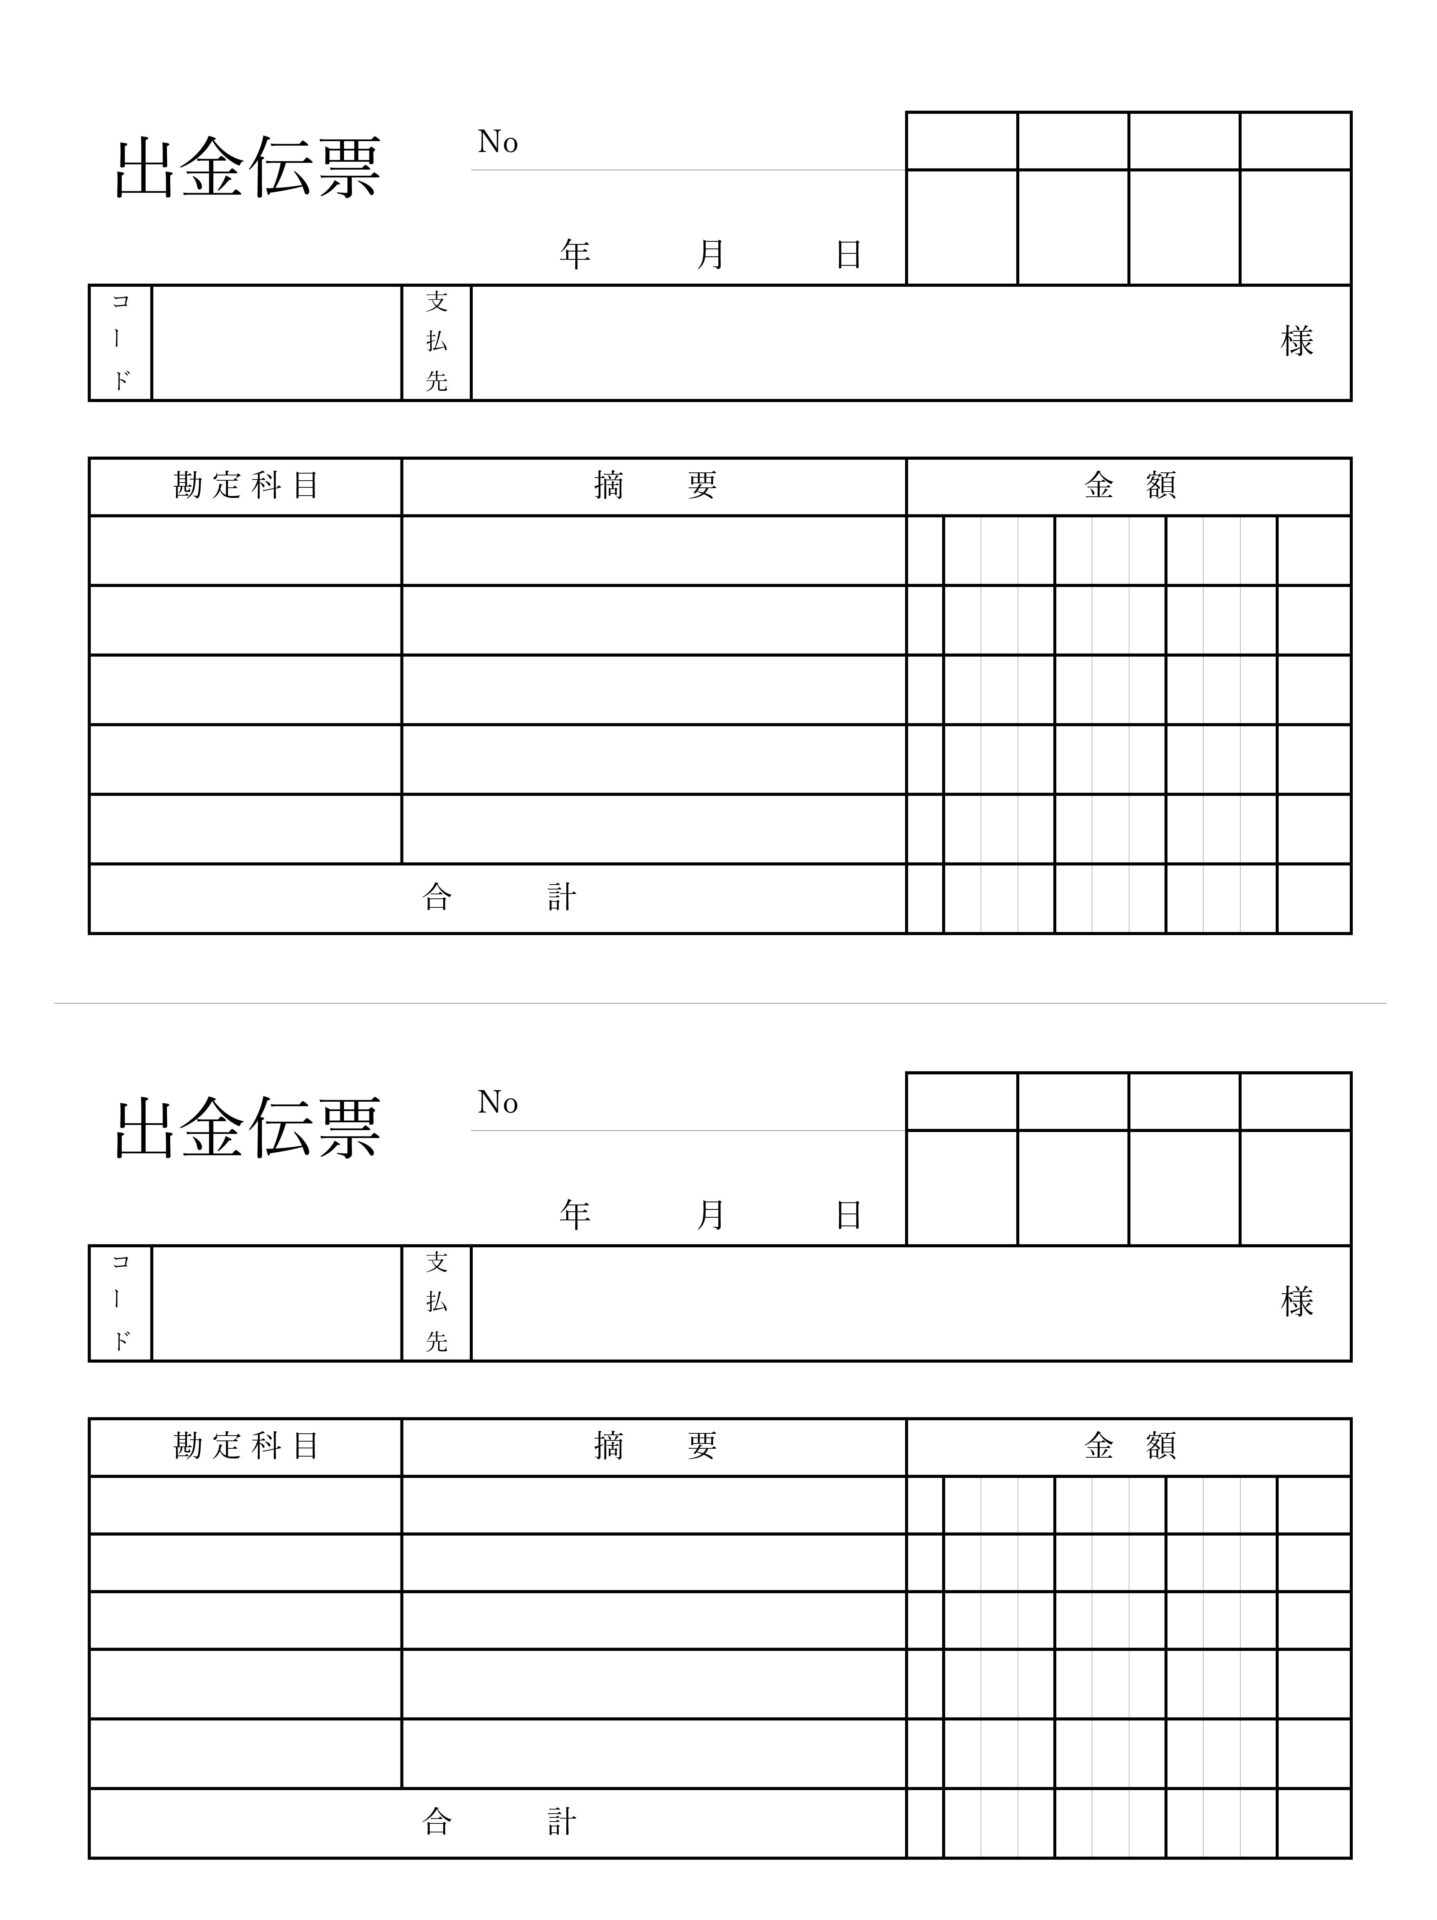
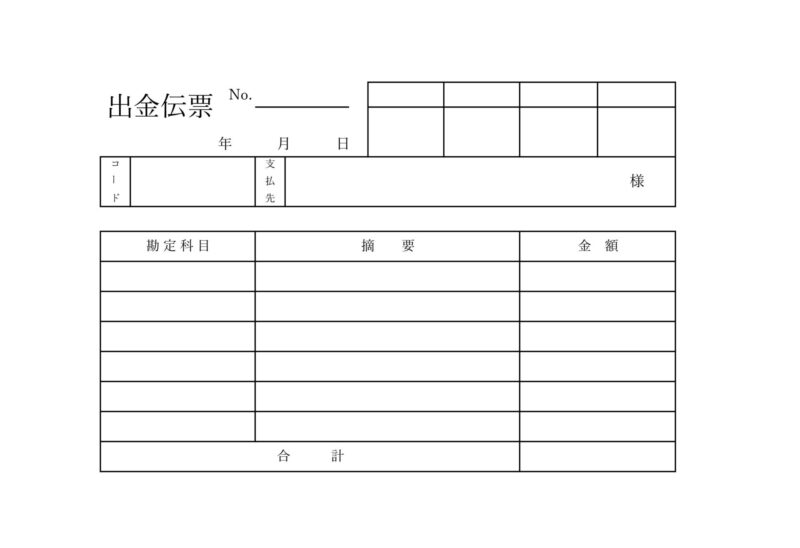
承認欄やコードがある、法人利用を想定した出金伝票です。A4用紙に2枚分の出金伝票を印刷できます。
デフォルトの項目
- No.
- 日付
- 承認欄
- コード
- 支払先
- 勘定科目
- 摘要
- 金額
- 合計
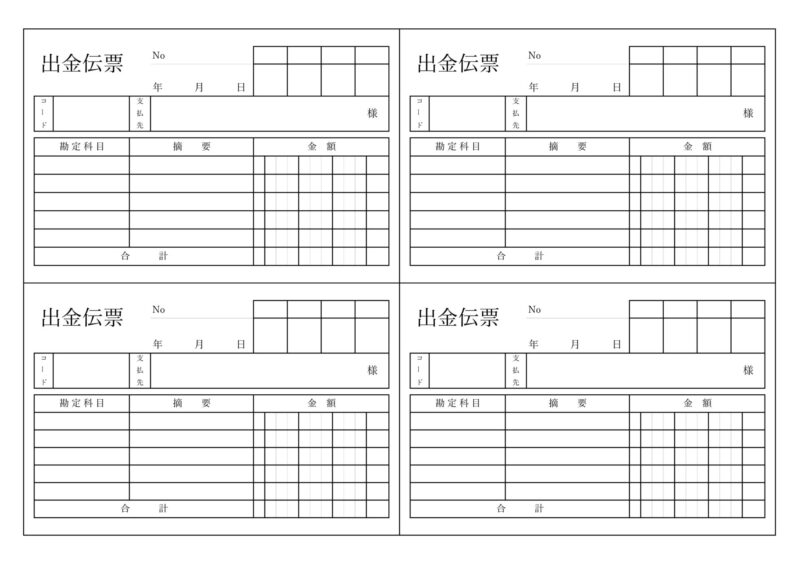
法人用 A4横向き 4枚セット
【個人用】出金伝票テンプレート
個人用 A4縦向き 2枚セット
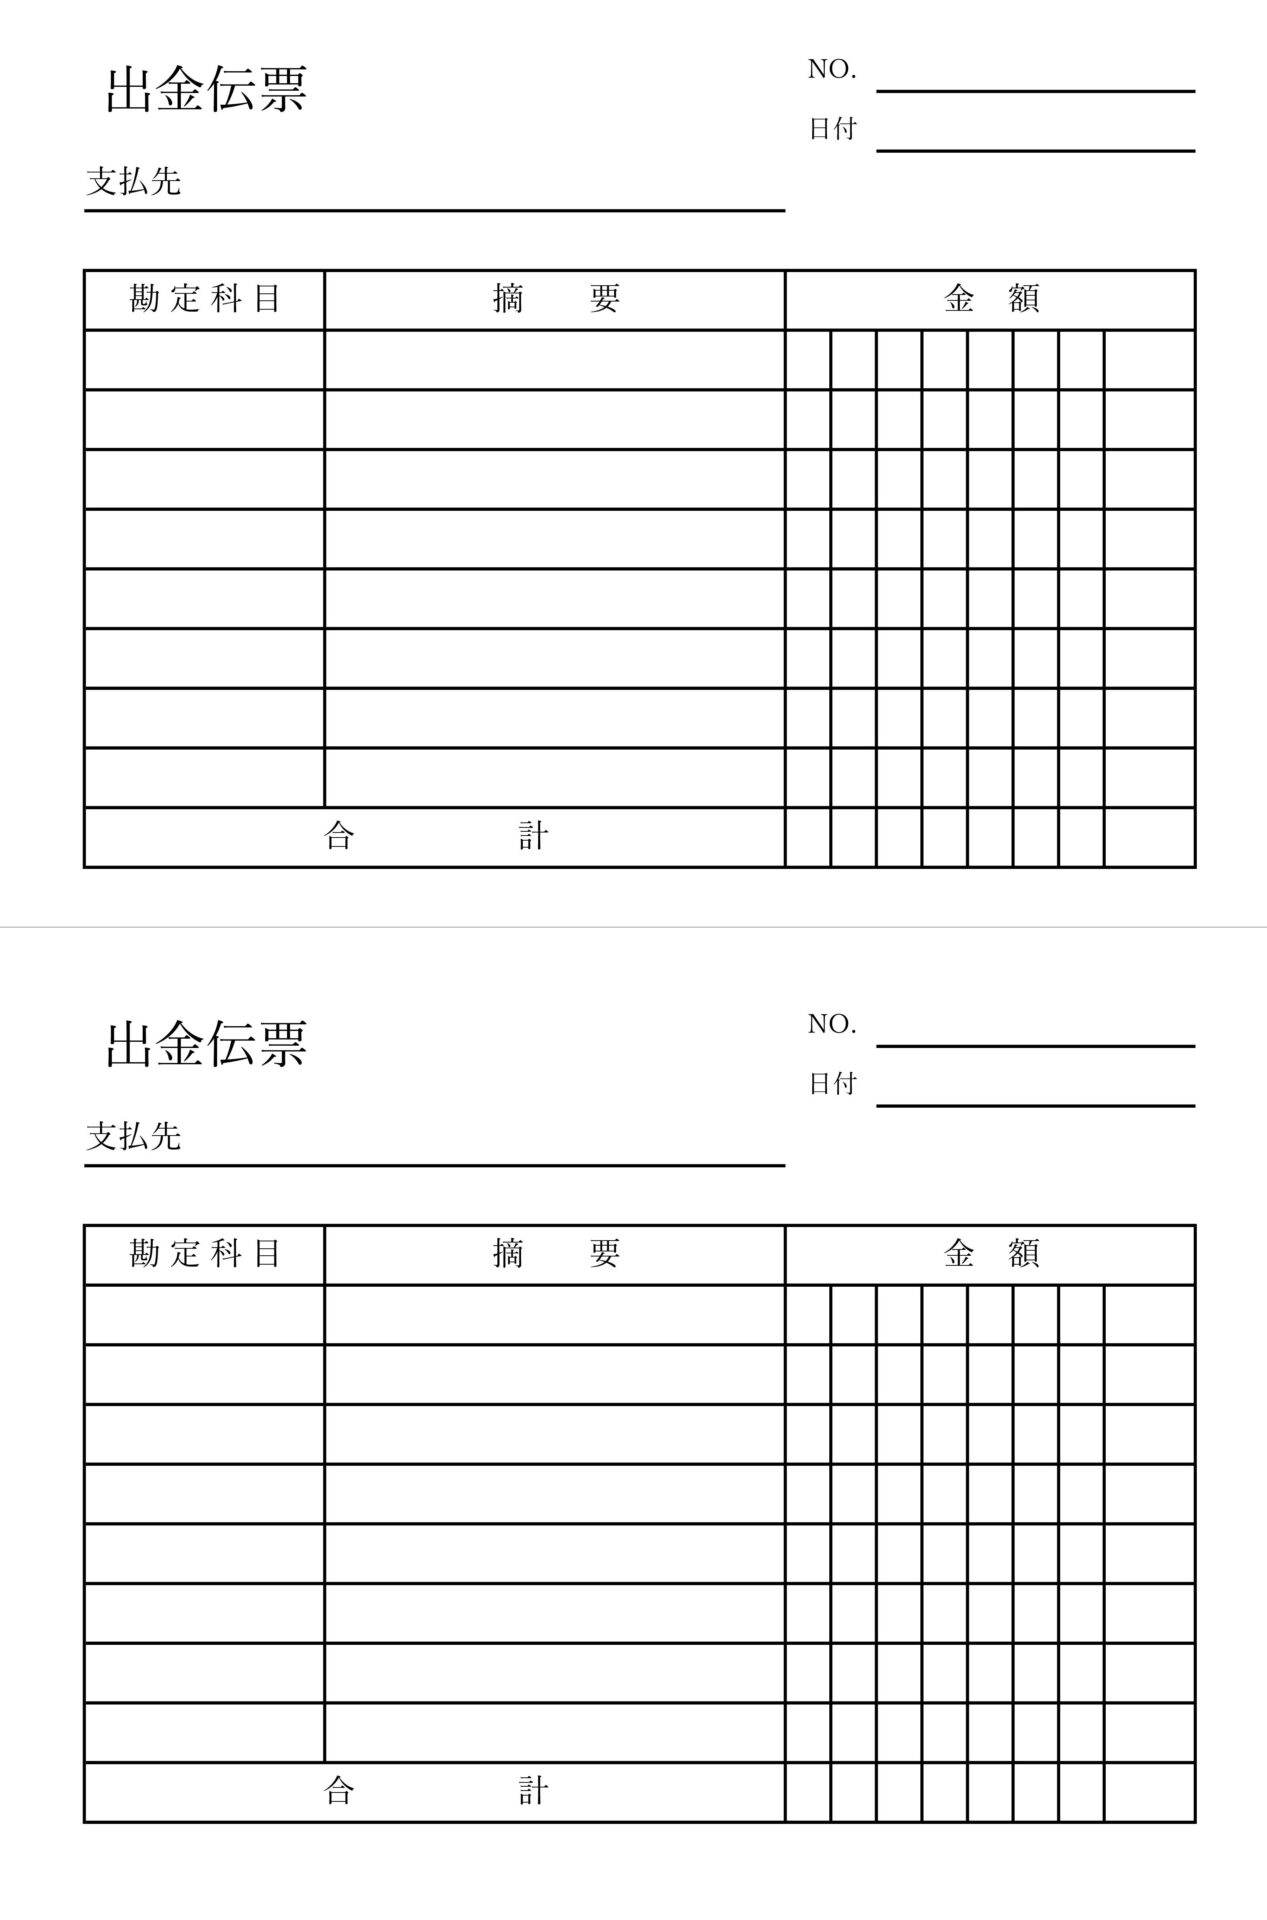
フリーランス・個人事業主用の出金伝票です。承認欄やコードがなく、シンプルな構成になっています。A4用紙に2枚分印刷できます。
デフォルトの項目
- No.
- 日付
- 支払先
- 勘定科目
- 摘要
- 金額
- 合計
個人用 A4横向き 4枚セット
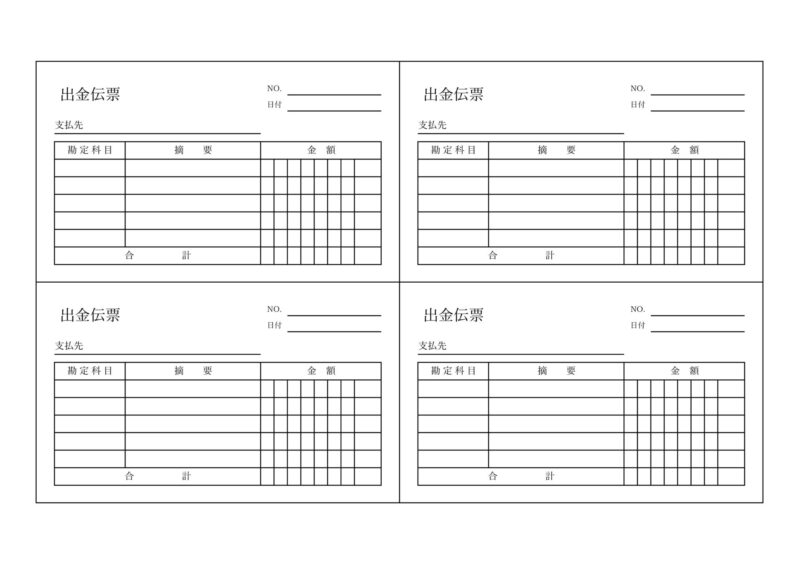
フリーランス・個人事業主用2枚セットを4枚印刷できるようにしたテンプレートです。詳しいデザインは2枚セットをご覧ください。
【A4/一括用】
法人/個人用 A4縦 1枚
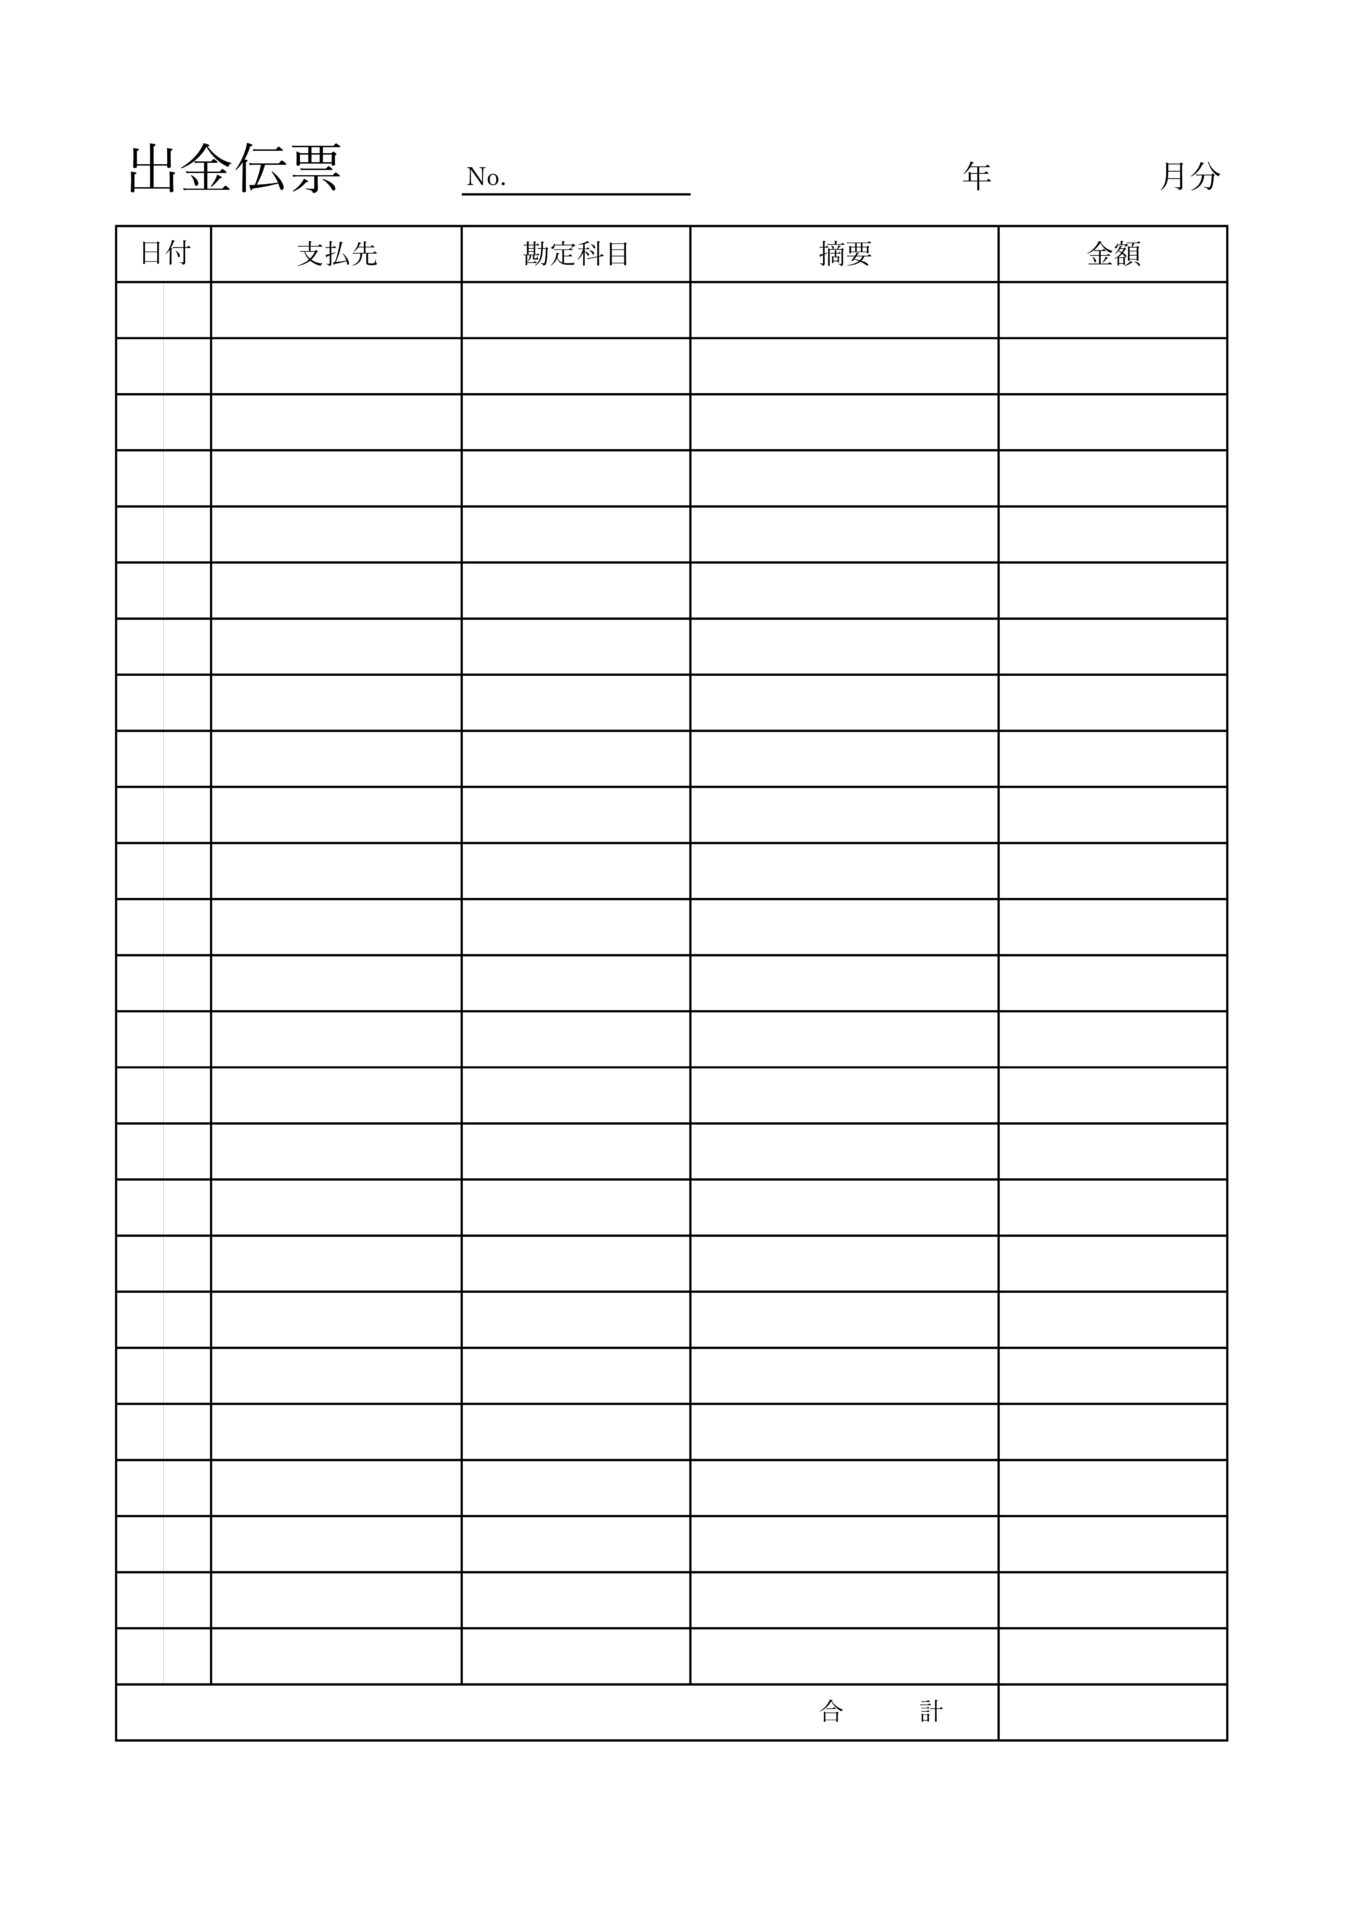
複数の現金支出を1枚に記録できる様式です。日付・支払先・内容・金額を取引ごとに記録し、証憑や帳簿と照合して使います。この用紙だけで帳簿全体や仕入税額控除の要件を満たすものではありません。以下の引用は帳簿等に関する規定であり、この様式の適合を保証するものではありません。
(取引に関する帳簿及び記載事項)
引用元:法人税法施行規則第54条
青色申告法人は、全ての取引を借方及び貸方に仕訳する帳簿(次条において「仕訳帳」という。)、全ての取引を勘定科目の種類別に分類して整理計算する帳簿(次条において「総勘定元帳」という。)その他必要な帳簿を備え、別表二十に定めるところにより、取引に関する事項を記載しなければならない。
(別表二十 当座預金の預入れ及び引出しに関する事項)
引用元:法人税施行規則 別表20
事項(二) 預金の口座別に、取引の年月日、事由、支払先及び金額
(仕訳帳及び総勘定元帳の記載方法)
引用元:法人税法施行規則第55条
青色申告法人は、仕訳帳には、取引の発生順に、取引の年月日、内容、勘定科目及び金額を記載しなければならない。2 青色申告法人は、総勘定元帳には、その勘定ごとに記載の年月日、相手方勘定科目及び金額を記載しなければならない。
(商業帳簿)
引用元:商法第19条
商人の会計は、一般に公正妥当と認められる会計の慣行に従うものとする。
2 商人は、その営業のために使用する財産について、法務省令で定めるところにより、適時に、正確な商業帳簿(会計帳簿及び貸借対照表をいう。以下この条において同じ。)を作成しなければならない。
3 商人は、帳簿閉鎖の時から十年間、その商業帳簿及びその営業に関する重要な資料を保存しなければならない。
4 裁判所は、申立てにより又は職権で、訴訟の当事者に対し、商業帳簿の全部又は一部の提出を命ずることができる。
(会計帳簿の作成及び保存)
引用元:会社法第432条
株式会社は、法務省令で定めるところにより、適時に、正確な会計帳簿を作成しなければならない。
2 株式会社は、会計帳簿の閉鎖の時から十年間、その会計帳簿及びその事業に関する重要な資料を保存しなければならない。
デフォルトの項目
- No./日付
- 支払先
- 勘定科目/摘要
- 金額/合計
書き方・見本
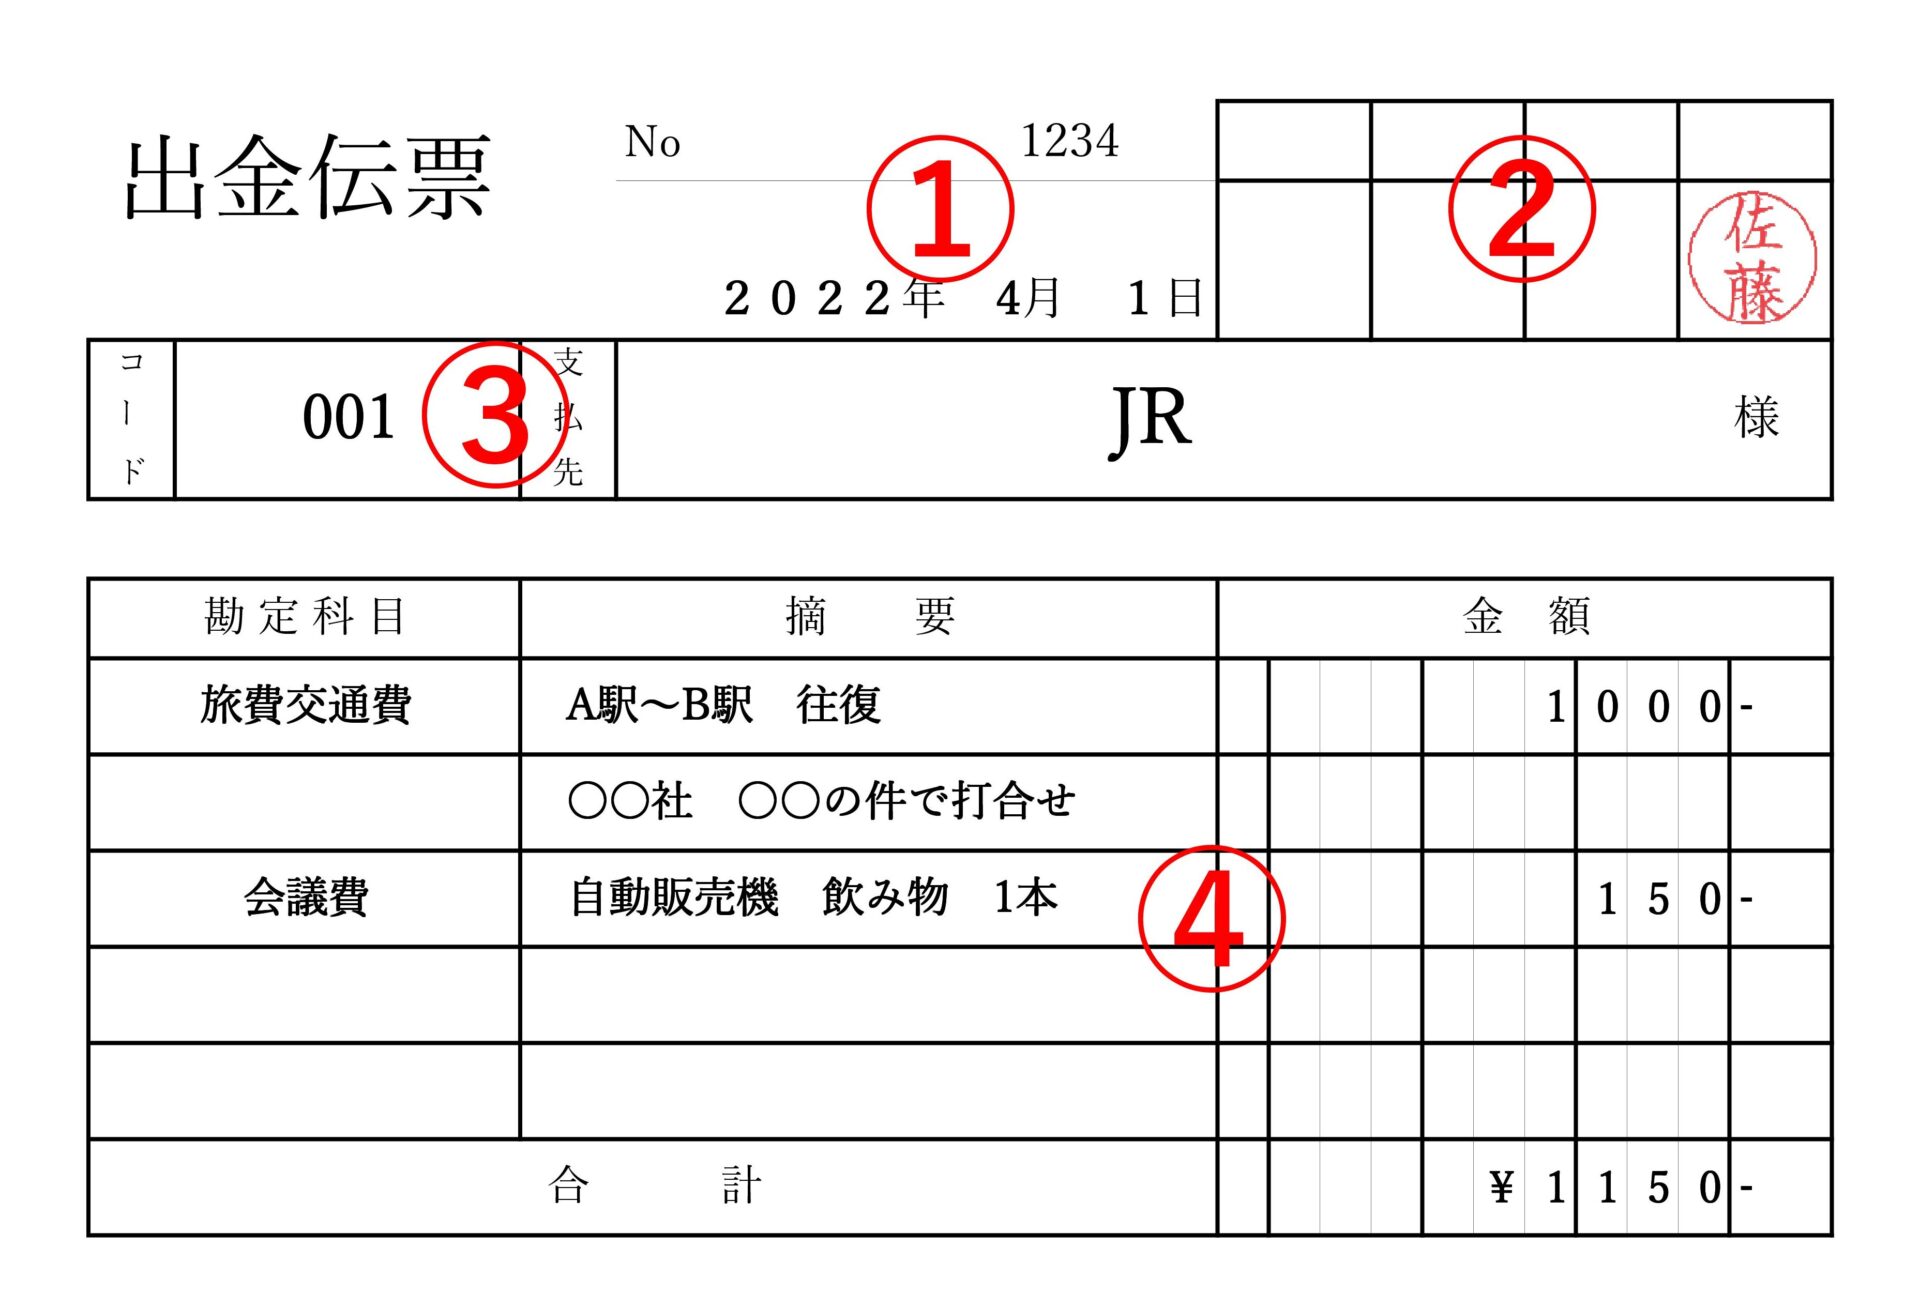
①日付/No.
出金した日付と伝票番号を記入します。例えば「10月2日・No.101・○○商店・消耗品費・事務用封筒代・550円」のように取引内容を残し、領収書と対応させます。メール等で受領した領収書・請求書は、転記するだけでなく元の電子データも保存します。紙を画像化して原本を廃棄する場合は、別途スキャナ保存の要件を確認してください。参照:国税庁・電子取引データの保存。
②承認欄
承認が必要な場合、ここにサインまたは押印をします。
③支払先(コード)
支払先の事業所名や名称を記入します。会計ソフト等で事業所コードを使っている場合、ここにコードを記入します。
④勘定科目/摘要/金額
いつ、誰に、何のために、いくら支払ったかを具体的に記入します。金額は通貨・税込/税抜の扱いを明確にしてください。改ざんや追記の防止には、空欄処理、承認、訂正履歴の保存などを組み合わせます。末尾に記号を付けるだけで不正を防げるわけではありません。
よくある質問
- QExcelや会計ソフトで作ってもいい?
- A
出金伝票のデザインは一律ではありませんが、取引の記録・証憑の保存など、適用される会計・税務のルールに従う必要があります。社内の承認手順や帳簿への転記方法を決めてから利用してください。
- Q出金伝票には何を書く?いつ使う?
- A
現金支出の日付・支払先・勘定科目・内容・金額を記録するために使います。領収書がない場合も、支払の事実を示す明細や経緯を残してください。自作の出金伝票が、取引先の領収書や適格請求書をそのまま代替するわけではありません。仕入税額控除には原則として帳簿と請求書等の保存が必要で、帳簿のみで認められる取引は限定されています。参照:国税庁の保存要件。
- Q出金伝票は何年保管する?
- A
法人税上の帳簿書類は、確定申告書の提出期限の翌日から原則7年、一定の欠損金等が生じた事業年度は10年です。株式会社の会計帳簿・重要資料には、会社法上、帳簿閉鎖から10年の規定もあります。個人事業は申告区分と書類の種類で異なるため、法人・個人それぞれの保存要件を確認してください。
法人は、帳簿を備え付けてその取引を記録するとともに、その帳簿と取引等に関して作成又は受領した書類を、その事業年度の確定申告書の提出期限の翌日から7年間保存しなければなりません。
引用元:No.5930 帳簿書類等の保存期間
内容が曖昧な出金は、経費として認められないリスクがあります。正確な出金伝票の作成は、帳簿の信頼性を高め、日常の会計処理や決算業務を円滑に進める基盤となります。
領収書のない経費、本当にその「出金伝票」だけで税務調査を乗り切れますか?
出金伝票は領収書が出ない取引に便利ですが、書き方や運用ルールが曖昧だと、税務調査で「使途不明金」として経費否認されるリスクが潜んでいます。
「どこまでを経費として処理していいか不安」「税務署に指摘されない正しい経費管理ルールを作りたい」とお悩みなら、税務のプロフェッショナルである税理士法人高砂会計事務所へご相談ください。貴社に最適な経理フローをご提案いたします。