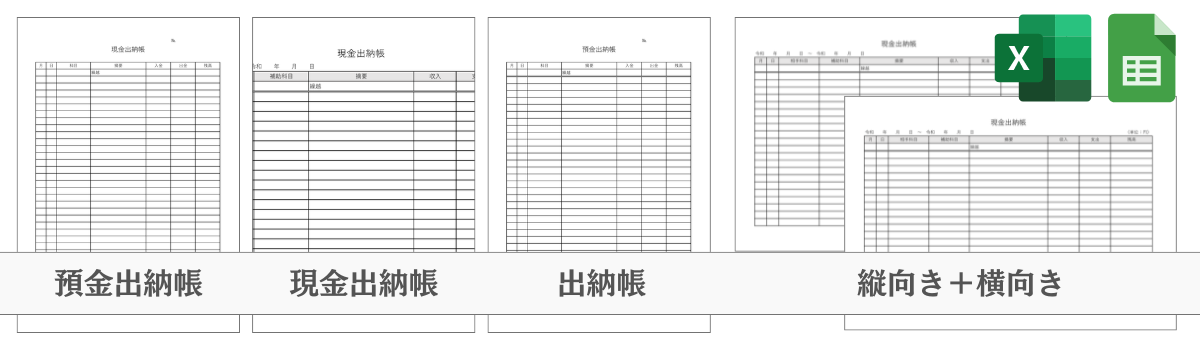
現金出納帳・預金出納帳の無料テンプレートです。Excel版は会員登録なしでダウンロードできます。Googleスプレッドシート版の利用にはGoogleアカウントが必要です。
入出金と残高を記録するための項目を用意しています。Excel4書式の残高欄は手入力で、自動計算式は設定されていません。繰越残高を入れ、各行を「前行残高+入金-出金」で確認してください。

現金出納帳テンプレート
タテ向き
タテ向きのシンプルな現金出納帳テンプレートです。1行目には前月分の繰越金額が記入できるようになっています。
- 番号(№)
- 日付
- 科目
- 摘要
- 入金
- 出金
- 残高
- スプレッドシート(Google Sheets)
※Googleのアカウントが必要です
ヨコ向き
ヨコ向きのシンプルな現金出納帳テンプレートです。補助科目を書きたい方はこちらをご利用ください。
- 集計期間
- 日付
- 科目
- 補助科目
- 摘要
- 入金
- 出金
- 残高
預金出納帳テンプレート
タテ向き
タテ向きのシンプルな預金出納帳テンプレートです。現金出納帳と同じく、1行目は前月分の繰越金額を入力して使います。
- 番号(№)
- 日付
- 科目
- 摘要
- 入金
- 出金
- 残高
- スプレッドシート(Google Sheets)
※Googleのアカウントが必要です
ヨコ向き
ヨコ向きのシンプルな預金出納帳テンプレートです。こちらも、前月の繰越金額を1行目に記載して使います。
- 集計期間
- 銀行名 支店名
- 日付
- 科目
- 摘要
- 預金
- 引出
- 残高
現金・預金出納帳の記入例
記入例・見本
- 売上高
- 雑収入
- 普通預金
- 預り金
- 仮受金
- 仕入
- 消耗品費
- 事務用品費
- 新聞図書費
- 会議費
- 接待交際費
- 旅費交通費
- 荷造運賃
- 広告宣伝費
- 支払手数料
- 福利厚生費
- 地代家賃
- 水道光熱費
- 租税公課
- 雑費
- 仮払金
- 立替金
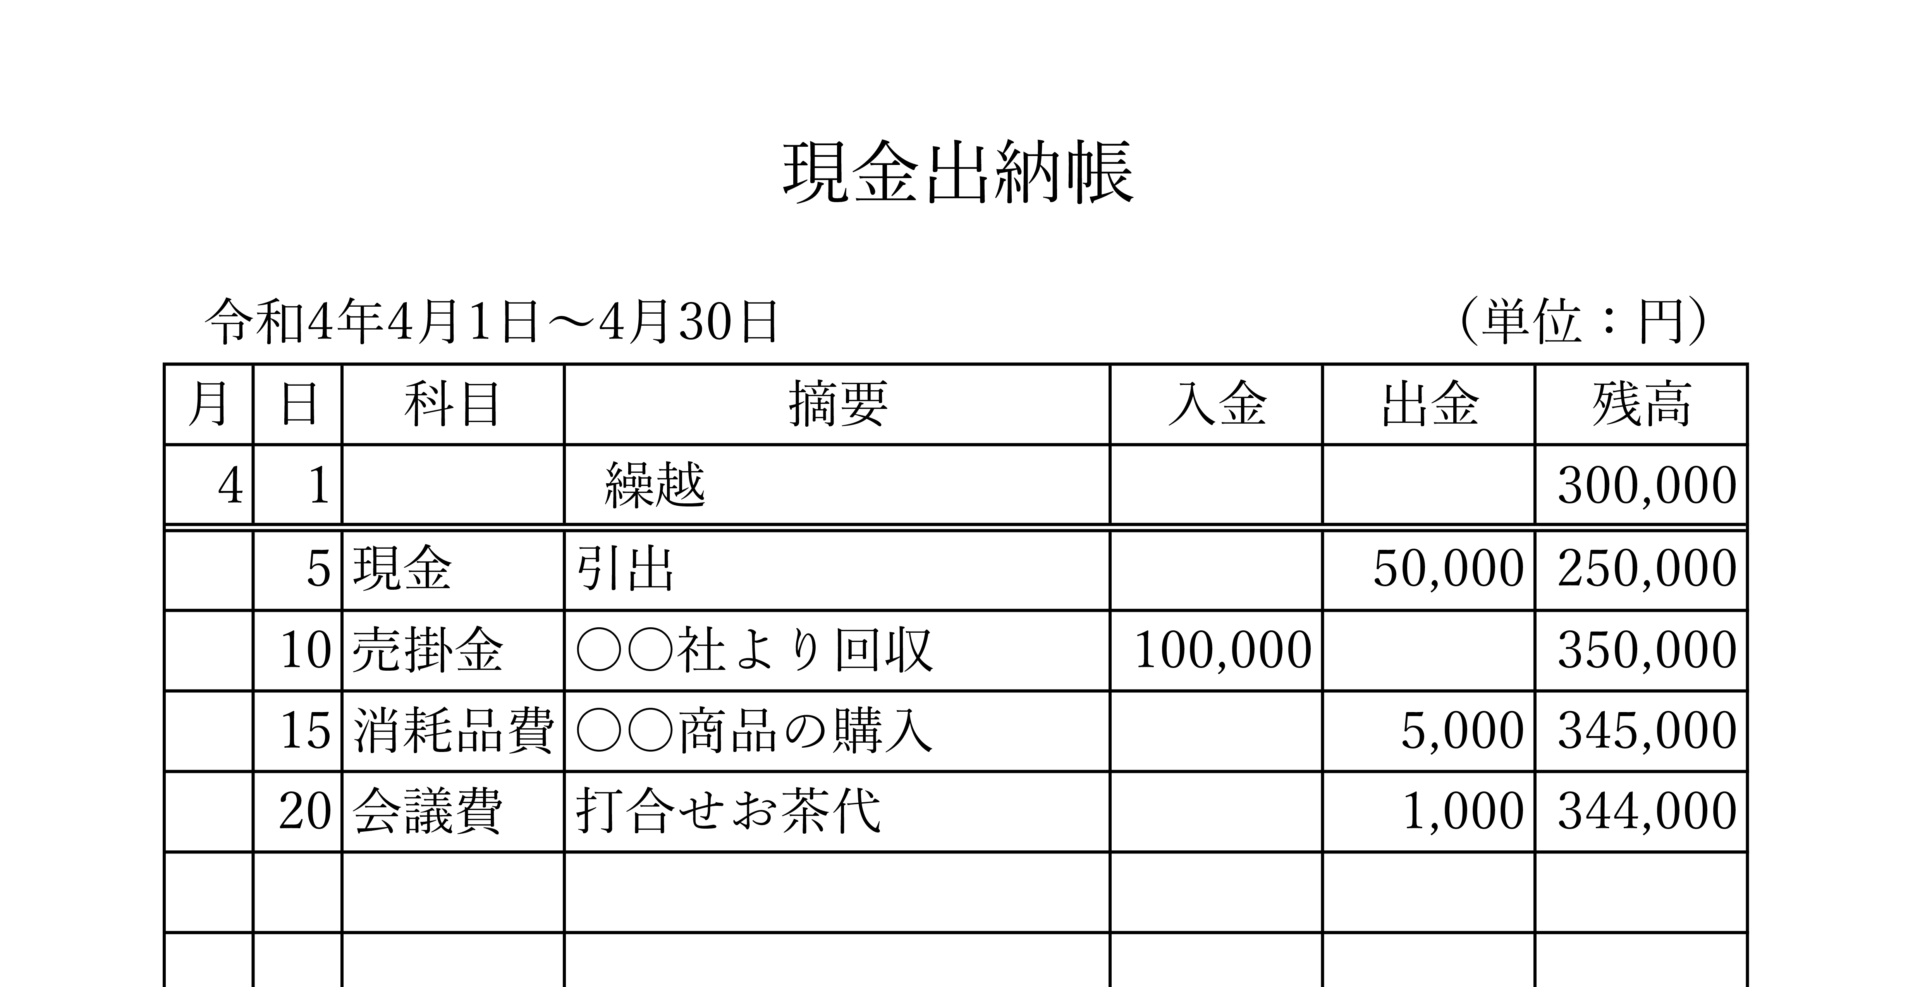
①日付
実際の入金日・出金日を記載します。同じ月の取引が続くときは、月を1行目に書いて以降を日だけにする方法もあります。銀行から現金を引き出したときは、現金出納帳では入金、預金出納帳では引出として記録します。同じ資金移動を売上や経費として重ねて計上しないでください。見本の「引出」は、どの資金から出した取引かを確認して読み替えます。
②勘定科目
現金や預金の相手となる勘定科目を記入します。入出金には売上・経費のほか、売掛金の回収、借入、預金への移動などもあり、全てを収益や費用として記録しないようにします。
③摘要
①入金・出金の内容と、②相手先(支払先/支払元)を記載します。
ページ幅に余裕がある場合、「相手先」という項目を用意すると記入しやすくなります。
- ○○会議お茶代_○○商店
- ボールペン_○○文具
- A社_3月売掛金回収 など
④入金額、出金額
入金・出金の金額を、消費税込みの金額で記載します。
5,000円(税込)を支払った場合、出金列に「5,000」と記載します。
⑤残高
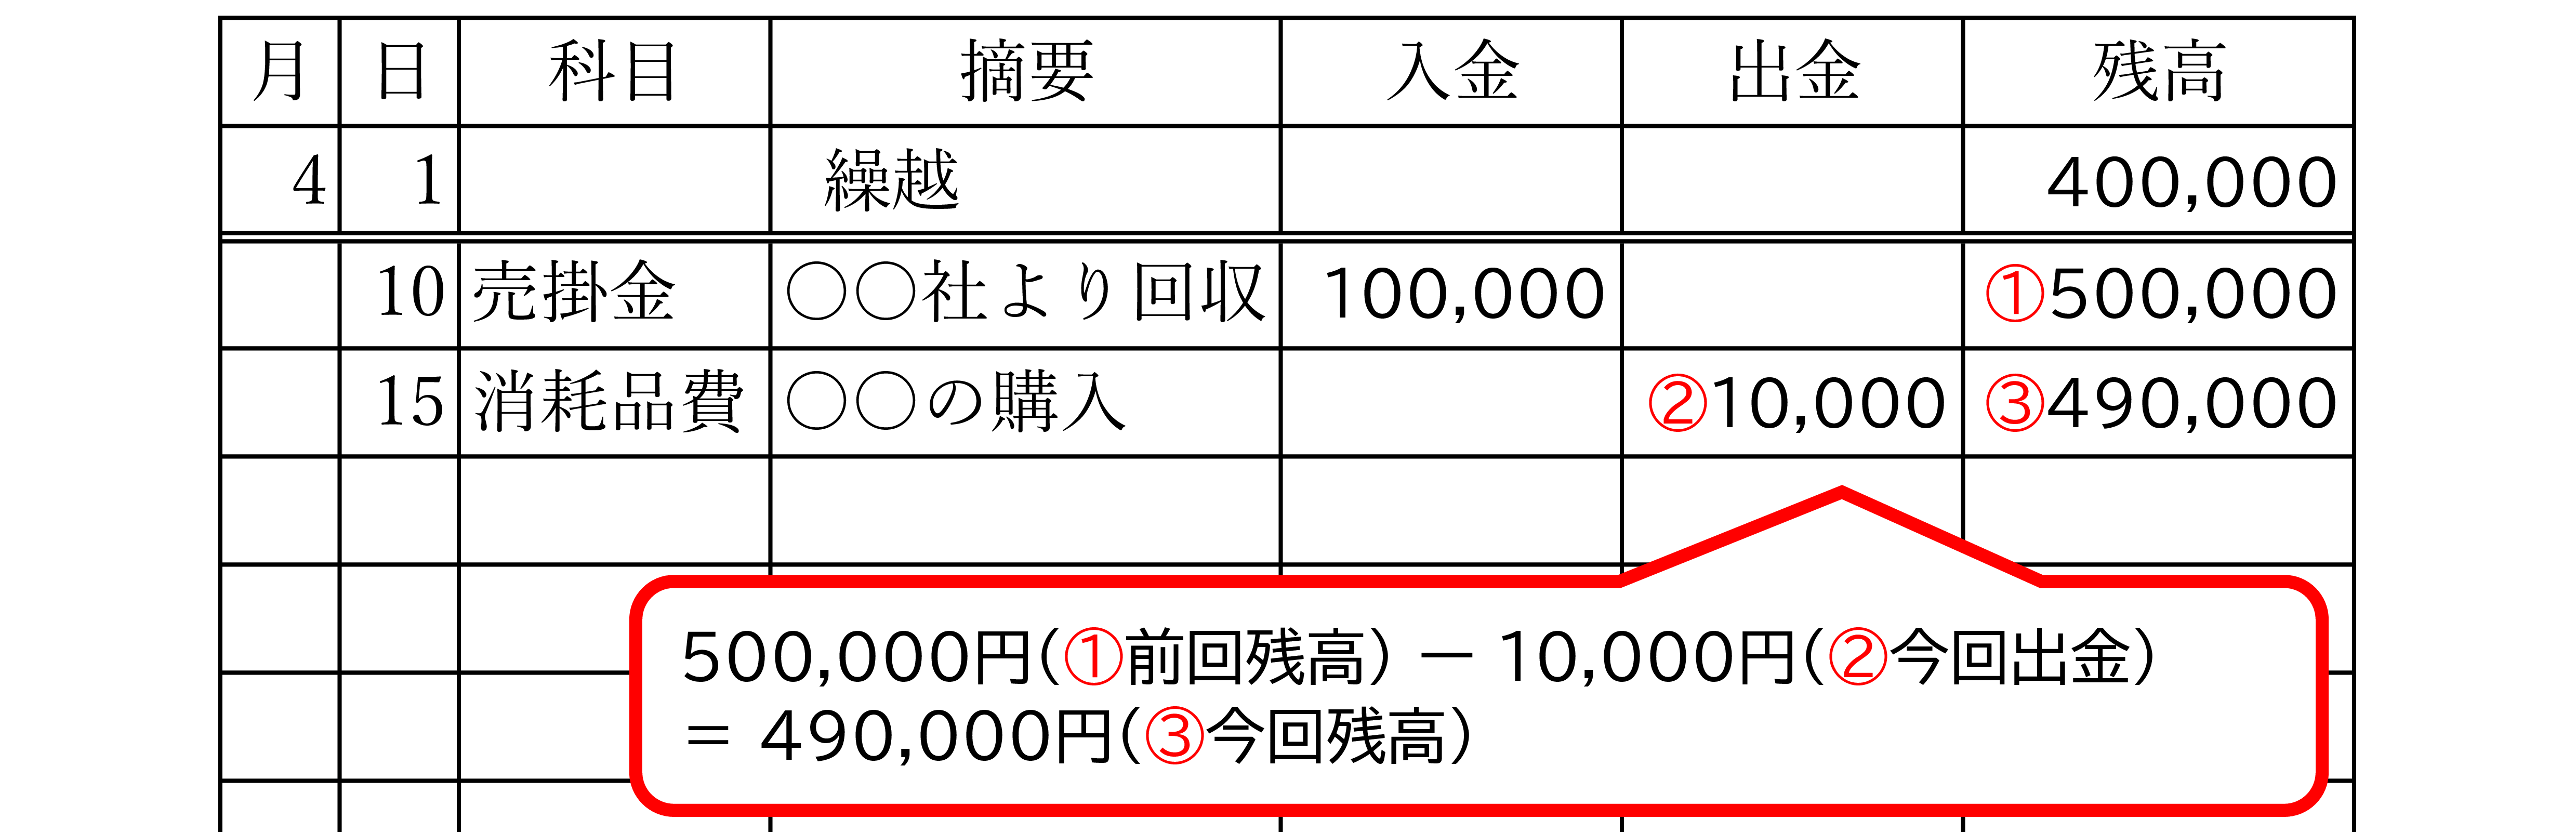
残高は「前行残高+今回入金-今回出金」で求めます。上の画像は、冒頭の記入例とは別の金額による計算例です。月末には現金の実査額や銀行明細と照合し、翌月へ同じ残高を繰り越します。例えば前行残高30万円から5万円出金し、次に10万円入金すると、残高は25万円、35万円の順になります。
よくある質問
- Q出納帳とは?いつ使う?
- A
出納帳は入出金を記録・保存し、決算や申告内容の根拠にする帳簿です。通常、出納帳そのものを確定申告書に一律添付するものではありません。個人の申告では、申告区分に応じて収支内訳書や青色申告決算書等を作成します。参照:国税庁の記帳・申告の案内。
- Q現金出納帳と預金出納帳の違いは何ですか?
- A
現金出納帳は現金の収支を記録するための帳簿で、預金出納帳は銀行口座の入出金を記録するための帳簿です。両者を併用することで、会社の資金の流れを正確に把握することができます。
- Q現金出納帳と預金出納帳の記入方法を教えてください。
- A
現金出納帳と預金出納帳の記入方法は基本的に同じです。日付、摘要(取引内容)、収入・支出の金額を記入します。収入は「収入」欄に、支出は「支出」欄に記入します。残高は、前の残高に収入を加え、支出を差し引いて計算します。
- Q帳簿と実際の残高が合わない場合、どうしたらいい?
- A
帳簿と実際の残高が合わないことは多々あります。その際、ポケットマネーで補充するのではなく、次の手順で訂正を行います。
- 差額の計算:帳簿と実際の残高の差額を計算する
- 計算ミスの確認:足し算、引き算のミスがないか、入出金欄と残高欄を再計算する
- 転記、記入漏れの確認:領収書・請求書と残高を照らし合わせ、記入漏れがないか確認する
現金の過不足が残る場合は、差額と調査経緯を記録して現金過不足で処理し、原因判明時に正しい科目へ振り替えます。銀行残高の差は未取付小切手・未記帳手数料なども確認し、現金過不足へ機械的に振り替えないでください。決算処理に迷う場合は税理士等に確認します。
- Q出納帳は、何年間の保管義務がある?
- A
法人税上は確定申告書の提出期限の翌日から原則7年、一定の欠損金等がある事業年度は10年です。個人の青色申告の帳簿は7年、白色申告は法定帳簿7年・任意帳簿5年となります。株式会社の会計帳簿等には会社法上、帳簿閉鎖から10年の保存規定もあるため、適用される要件を確認してください。参照:法人の帳簿書類/個人の帳簿書類。
(帳簿書類の整理保存等)
引用元:法人税法施行規則67条の2|e-Gov法令検索
普通法人等は、前条第一項に規定する帳簿及び前項各号に掲げる書類を整理し、第五十九条第二項(帳簿書類の整理保存)に規定する起算日から七年間、これを納税地(前項第一号に掲げる書類にあつては、当該納税地又は同号の取引に係る国内の事務所、事業所その他これらに準ずるものの所在地)に保存しなければならない。

内容が曖昧な出金は、経費として認められないリスクがあります。正確な出金伝票の作成は、帳簿の信頼性を高め、日常の会計処理や決算業務を円滑に進める基盤となります。
「また現金残高が合わない…」毎日の金銭出納帳の記帳ストレスから解放されませんか?
金銭出納帳は経理の基本ですが、日々の記帳漏れや入力ミスで「帳簿の数字と実際の現金が合わない!」という事態は非常によく起こります。原因を究明するために時間を奪われていませんか?
そんな時間のかかる記帳作業は、思い切ってプロに丸投げするのが正解です。高砂会計事務所では、記帳代行やクラウド会計の導入支援を通じて、現金管理の煩わしさを解消し、経理業務の大幅な効率化を実現します。